Techniques non courantes : quand votre décennale ne suit plus
Un procédé innovant, un isolant biosourcé, un système sans avis technique : votre décennale ne le couvre peut-être pas. Comment savoir si une technique est « courante » pour votre assureur, et quoi faire si elle ne l'est pas.
L'essentiel
La plupart des contrats décennaux couvrent les travaux de technique courante : ceux réalisés selon les normes et DTU, des règles professionnelles reconnues ou un avis technique en vigueur. Une technique non courante sort souvent de la garantie, sauf accord préalable de l'assureur. Les matériaux biosourcés ne sont pas non courants par principe : tout dépend du référentiel qui encadre le produit. Avant un procédé nouveau, obtenez un accord écrit.
Votre décennale couvre en général les techniques courantes, et seulement elles. Une technique est courante quand elle suit un référentiel reconnu : norme, DTU, règles professionnelles acceptées, avis technique en vigueur. En dehors, la plupart des contrats exigent une déclaration et un accord de l'assureur avant le chantier. Sans cet accord, vous risquez de réaliser les travaux sans assurance. Les matériaux biosourcés ne sont pas exclus par principe : tout dépend du cadre technique du produit.
Technique courante, technique non courante : la distinction des assureurs
La loi ne définit pas la technique courante. Ce sont les contrats d'assurance qui le font. Le modèle d'attestation fixé par l'arrêté du 5 janvier 2016 prévoit d'ailleurs que l'attestation précise les techniques de construction couvertes, à côté des activités garanties.
Les assureurs considèrent en général comme courants les travaux réalisés selon :
- les normes et les DTU, ou documents techniques unifiés ;
- des règles professionnelles reconnues, notamment celles acceptées par la Commission Prévention Produits de l'Agence qualité construction ;
- un avis technique ou un document technique d'application en cours de validité, pour un procédé qui n'est pas placé en observation.
Le reste relève des techniques non courantes : procédé sans avis technique, avis technique expiré, appréciation technique d'expérimentation limitée à un chantier, système importé sans équivalent français, méthode artisanale sans règles écrites.
Pourquoi cette frontière compte autant
L'assureur décennal s'engage pour dix ans. Sur une technique éprouvée, il connaît les pathologies et leur coût. Sur une technique nouvelle, il n'a pas ce recul. Il veut donc l'examiner avant de l'accepter.
Si vous utilisez une technique non courante sans l'avoir déclarée, l'assureur pourra contester sa garantie en cas de sinistre, selon les termes de votre contrat. Et comme la décennale est obligatoire, réaliser ces travaux sans couverture vous met aussi en défaut vis-à-vis de la loi.
Les référentiels à connaître
| Référentiel | Qui l'établit | Statut habituel chez les assureurs | Point à vérifier |
|---|---|---|---|
| Norme NF, NF DTU | Organismes de normalisation et profession | Technique courante | La version en vigueur à la date du chantier |
| Règles professionnelles | Organisations professionnelles | Courante si reconnues par l'assureur | L'acceptation par la Commission Prévention Produits |
| Avis technique, document technique d'application | Commission d'experts, instruits par le CSTB | Courante tant que l'avis est valide | La date de fin de validité, une éventuelle mise en observation |
| Appréciation technique d'expérimentation | CSTB, pour un chantier donné | Non courante, acceptée au cas par cas | L'accord de l'assureur pour ce chantier |
| Guide de bonnes pratiques | Filières, associations | Variable selon les assureurs | La position écrite de votre assureur |
| Aucun document | — | Non courante | Accord préalable indispensable |
Le cas des matériaux biosourcés
La RE2020 pousse l'usage des matériaux biosourcés : bois, paille, chanvre, ouate de cellulose, fibre de bois. Notre article sur la RE2020 et l'assurance construction détaille cet enjeu.
Biosourcé ne veut pas dire non courant. Plusieurs produits disposent d'avis techniques ou de documents techniques d'application. Certaines filières, comme la construction en paille ou le béton de chanvre, ont rédigé des règles professionnelles. D'autres s'appuient sur des guides de bonnes pratiques, que les assureurs n'accueillent pas tous de la même façon.
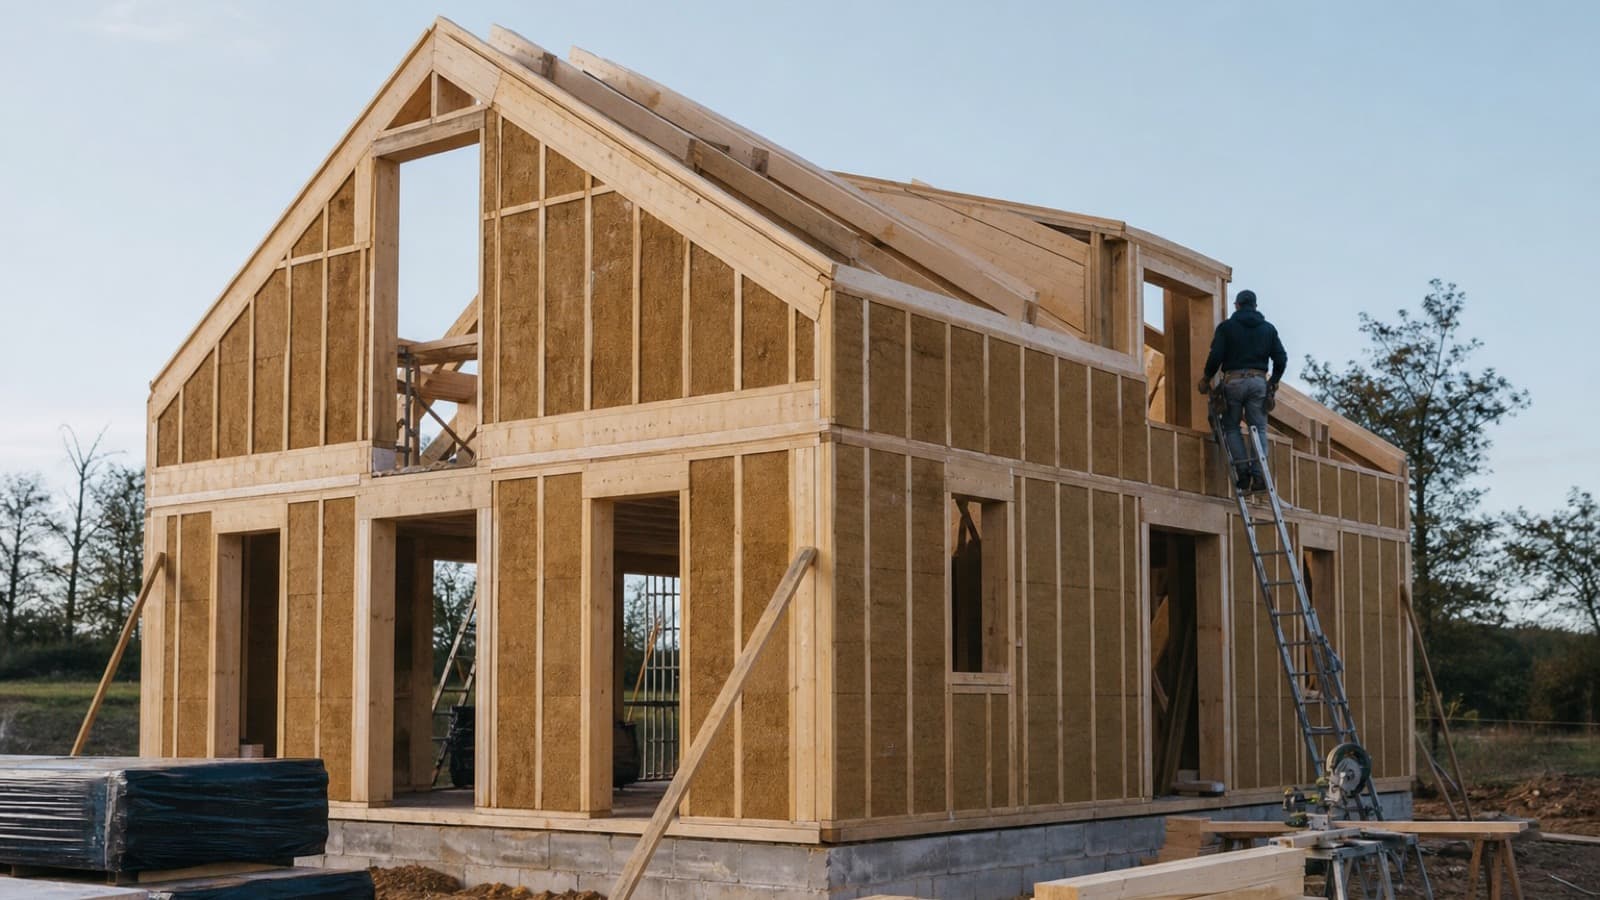
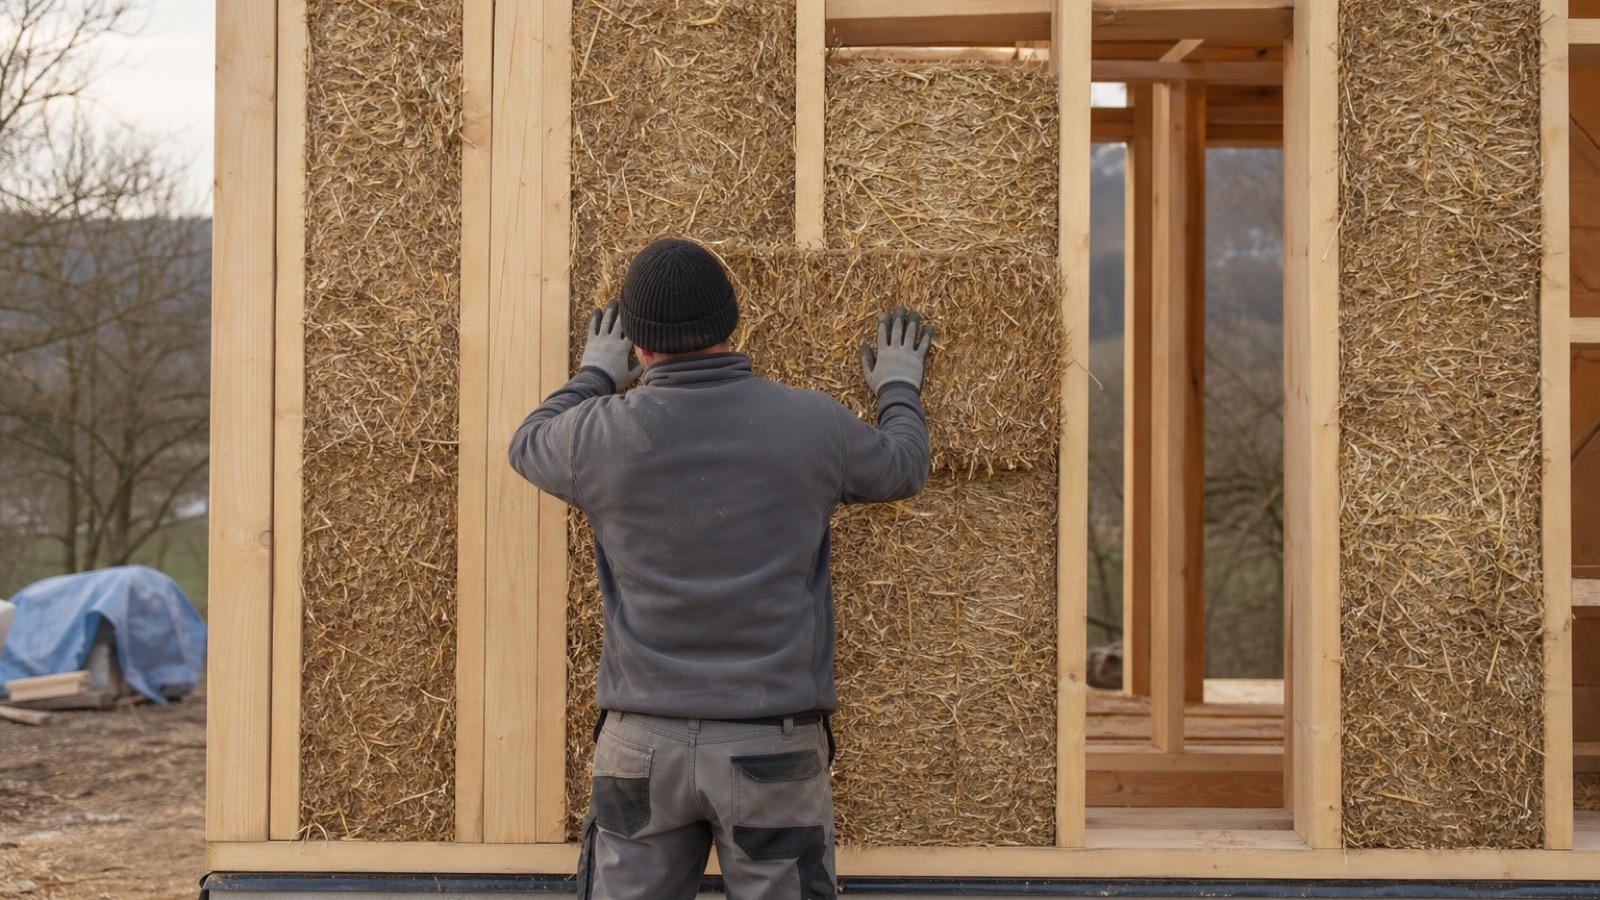
Prenons un charpentier qui construit une extension à ossature bois isolée en bottes de paille. Si les règles professionnelles de la filière sont reconnues par son assureur et qu'il est formé à leur mise en œuvre, l'assureur peut l'accepter comme technique courante. S'il utilise un enduit terre sans référentiel reconnu sur une façade exposée, la question se pose autrement. Il doit interroger son assureur avant le chantier. Pour ce métier, voir aussi la page assurance décennale en charpente.
Les signaux qui doivent vous alerter
Certaines situations doivent vous faire vérifier votre couverture avant de chiffrer :
- un fournisseur vous présente un produit « révolutionnaire » ou « sans équivalent » ;
- le fabricant vous dit qu'aucun avis technique n'est nécessaire, sans vous montrer d'autre référentiel ;
- le produit vient de l'étranger et sa documentation n'a pas d'équivalent français ;
- l'avis technique que vous avez en main date de plusieurs années ;
- le client vous demande une mise en œuvre différente de la notice, pour gagner du temps ou de la place ;
- vous utilisez un produit courant dans un usage inhabituel, par exemple un isolant intérieur posé en extérieur.
Un poseur d'isolation par l'extérieur à qui l'on propose un nouveau panneau, moins cher et plus fin, doit poser ces questions avant de l'adopter. Le gain sur le chantier ne compense pas un sinistre sans assurance.
Avant d'utiliser une technique nouvelle : la méthode
- Identifiez le référentiel. Demandez au fabricant ou au fournisseur le document qui encadre la mise en œuvre : avis technique, DTA, règles professionnelles, norme.
- Vérifiez sa validité. Notez la date de fin de validité. Vérifiez que le procédé n'est pas placé en observation.
- Relisez votre contrat. Cherchez la définition des techniques couvertes et la procédure prévue pour les autres. Elle est souvent dans les conditions générales, pas sur l'attestation.
- Déclarez avant de signer. Écrivez à votre assureur, avec la documentation du procédé et le descriptif du chantier. Demandez une réponse écrite.
- Informez votre client. Une technique nouvelle a des contraintes d'entretien et des limites. Le dire par écrit fait partie du devoir de conseil de l'artisan.
- Conservez tout. Notice, avis technique, accord de l'assureur, photos de la mise en œuvre : rangez-les dans le dossier de chantier.
Si l'assureur refuse
Un refus n'est pas forcément définitif. Un autre assureur peut accepter le procédé, parfois avec une franchise spéciale ou une couverture limitée au chantier. Si aucun assureur n'accepte de vous garantir pour des travaux soumis à l'obligation d'assurance, vous pouvez saisir le Bureau central de tarification. Il fixe la cotisation que l'assureur de votre choix devra appliquer.
Dans tous les cas, ne commencez pas les travaux tant que la couverture n'est pas confirmée par écrit. Une attestation qui ne mentionne pas la technique utilisée, ou un simple accord oral, ne vous protège pas.
Faire couvrir vos procédés
ICEA Assurances est un cabinet de courtage en assurances indépendant depuis 2008, spécialiste de l'assurance construction : garantie décennale des artisans et entreprises du bâtiment, et dommages-ouvrage des particuliers et des professionnels.
Nous présentons votre procédé et votre expérience aux compagnies partenaires pour trouver celle qui l'accepte. Demandez votre devis.
Questions fréquentes
Qu'est-ce qu'une technique non courante en assurance construction ?
C'est une technique que l'assureur ne considère pas comme éprouvée, parce qu'elle n'est encadrée ni par une norme ou un DTU, ni par des règles professionnelles reconnues, ni par un avis technique en vigueur. Les contrats décennaux couvrent en général les techniques courantes, et soumettent les autres à une déclaration et un accord préalables. La définition exacte figure dans votre contrat.
La décennale couvre-t-elle les matériaux biosourcés ?
Oui, quand leur mise en œuvre est encadrée par un référentiel reconnu par votre assureur : avis technique en vigueur, règles professionnelles, norme. Plusieurs filières biosourcées en disposent. Un produit ou une méthode sans référentiel, ou dont le référentiel n'est pas reconnu par l'assureur, peut en revanche relever des techniques non courantes. Vérifiez au cas par cas.
Que vérifier avant d'utiliser une technique nouvelle sur un chantier ?
Le document qui encadre la technique et sa date de validité, la définition des techniques couvertes dans votre contrat, et l'éventuelle mise en observation du procédé. Puis demandez un accord écrit à votre assureur avant de signer le devis. Informez aussi votre client par écrit des spécificités du procédé.
Que faire si mon assureur refuse de couvrir une technique non courante ?
Soit vous renoncez au procédé, soit vous cherchez un assureur qui l'accepte, avec une couverture propre au chantier si besoin. Si aucun assureur n'accepte de vous garantir pour des travaux soumis à l'obligation d'assurance, le Bureau central de tarification peut être saisi. Ne commencez jamais les travaux sans couverture.
Sources
- Code des assurances, article L241-1 : assurance décennale obligatoire (Legifrance)
- Arrêté du 5 janvier 2016 fixant le modèle d'attestation d'assurance (Legifrance)
- Code des assurances, article L243-4 : Bureau central de tarification (Legifrance)
- Modèle d'attestation d'assurance décennale, service-public.gouv.fr
Publié le 12 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.