Incendie, tempête pendant le chantier : qui paie avant la réception ?
Avant la réception, la maison en construction n'est pas encore à vous au sens des assurances. Qui paie un incendie ou une tempête sur le chantier, quelles assurances jouent, et peut-on encore souscrire une dommages-ouvrage.
L'essentiel
Avant la réception, la perte de l'ouvrage pèse en principe sur l'entreprise qui fournit les matériaux, quelle qu'en soit la cause (article 1788 du Code civil). Elle doit refaire ce qui est détruit. La tous risques chantier, facultative, indemnise vite sans rechercher qui est en cause. La dommages-ouvrage ne joue avant la réception que si le contrat de l'entreprise est résilié pour inexécution. Elle doit être souscrite avant l'ouverture du chantier.
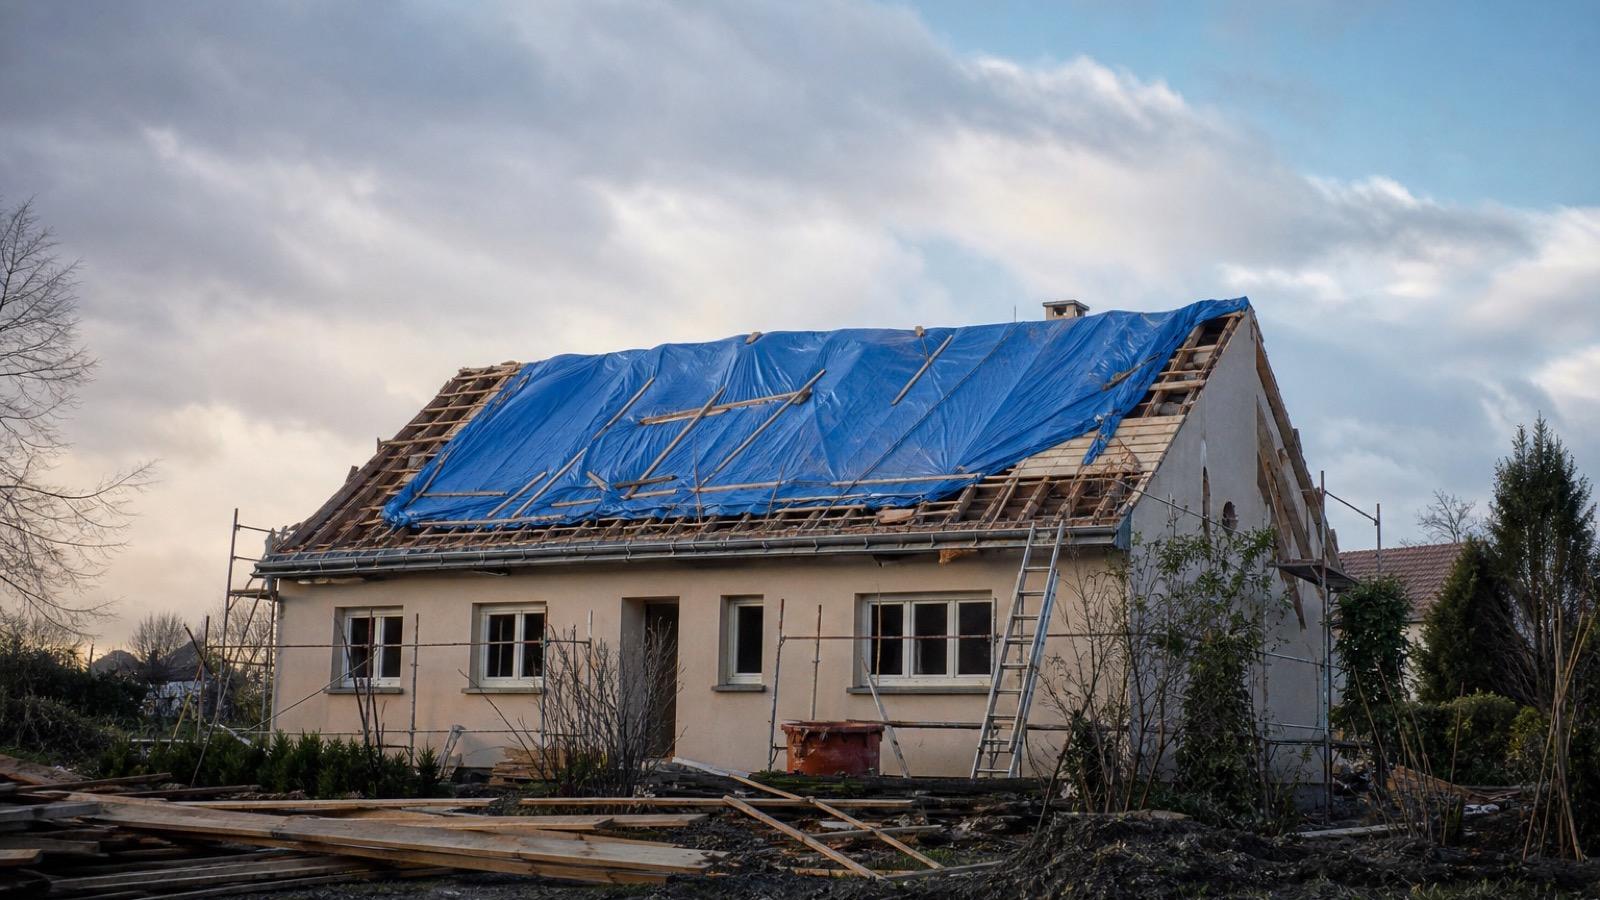
Si votre maison en construction brûle ou qu'une tempête arrache la charpente avant la réception, c'est en principe l'entreprise qui paie. Le Code civil met la perte de l'ouvrage à sa charge tant qu'il n'est pas livré, quelle qu'en soit la cause. Elle doit refaire, sans supplément de prix. Votre dommages-ouvrage, elle, ne joue presque pas à ce stade.
Qui paie si la maison en construction brûle avant la réception ?
La réponse tient en un article du Code civil, l'article 1788. Quand l'entrepreneur fournit la matière et que l'ouvrage périt avant d'être livré, la perte est pour lui, « de quelque manière que ce soit ».
Trois conséquences pratiques :
- l'entreprise doit refaire ce qui est détruit, sans vous facturer une seconde fois ;
- la cause importe peu : incendie criminel, foudre, tempête, la perte reste pour elle ;
- une seule exception : vous étiez en demeure de recevoir l'ouvrage, c'est-à-dire en retard pour le réceptionner alors qu'il était prêt.
L'entreprise s'assure elle-même contre ce risque. Mais ses contrats ont leurs limites, leurs franchises et leurs exclusions. Ce n'est pas votre problème juridiquement. Cela peut le devenir en pratique, si le chantier s'arrête des mois.
Quand vous avez fourni les matériaux
L'article 1789 prévoit l'inverse quand l'entreprise ne fournit que son travail. Elle ne répond alors de la perte que si elle a commis une faute. Si vous avez acheté vous-même la charpente et qu'une tempête l'emporte, le rachat est pour vous.
Quand plusieurs entreprises interviennent
En marchés séparés, chaque entreprise supporte la perte de ses propres ouvrages. Si l'incendie part du lot électricité et détruit la charpente, le charpentier refait sa charpente, puis se retourne contre l'électricien et son assureur de responsabilité civile. Pendant ce temps, le chantier attend.
| Situation avant la réception | Qui supporte la perte, en principe | Assurance qui peut jouer |
|---|---|---|
| Incendie, tempête : l'entreprise a fourni les matériaux | L'entreprise (art. 1788) | Contrats de l'entreprise, TRC si souscrite |
| Destruction de matériaux que vous avez fournis | Vous, sauf faute de l'entreprise (art. 1789) | TRC si elle couvre ces biens |
| Incendie causé par une entreprise, qui détruit d'autres lots | Chaque entreprise pour son lot, puis recours contre la responsable | RC de l'entreprise responsable, TRC |
| Dommages à la maison existante (extension, rénovation) | L'entreprise si sa faute est établie | Votre habitation, RC de l'entreprise, TRC si elle couvre l'existant |
| Dommages aux voisins | L'entreprise en cause, parfois le maître d'ouvrage | RC de l'entreprise, RC maître d'ouvrage |
| Entreprise défaillante, contrat résilié après mise en demeure | L'entreprise, mais elle ne paie plus | Dommages-ouvrage, pour les désordres de nature décennale |
Quelle assurance pendant le chantier ?
Plusieurs contrats se partagent la période des travaux. Aucun ne couvre tout.
La tous risques chantier
La tous risques chantier (TRC) assure l'ouvrage en cours contre les dommages accidentels : incendie, tempête, effondrement, dégâts des eaux, vandalisme, parfois vol. Elle est facultative. Son intérêt : l'assureur indemnise sans attendre de savoir qui est responsable, puis exerce ses recours.
Elle est surtout utile en marchés séparés, en autoconstruction et sur un bâtiment existant. Avec un constructeur unique en CCMI, elle fait souvent doublon.
La garantie de livraison en CCMI
Si vous faites construire en contrat de construction de maison individuelle, le constructeur doit fournir une garantie de livraison. Si sa société fait défaut, le garant fait achever la maison au prix et dans les délais convenus. Voyez notre article sur le CCMI et ses garanties.
La responsabilité civile du maître d'ouvrage
Vous restez responsable des dommages que votre chantier cause aux voisins ou aux passants. Une garantie de responsabilité civile maître d'ouvrage couvre ce risque. Elle est parfois incluse dans la TRC ou proposée en option avec la dommages-ouvrage.
Votre assurance habitation
En rénovation ou en extension, votre multirisque habitation couvre le bâtiment existant. Prévenez votre assureur avant le début des travaux : un chantier modifie le risque. Elle ne couvre pas, en revanche, les ouvrages neufs en cours de réalisation.
Et la dommages-ouvrage, avant la réception ?
La dommages-ouvrage est obligatoire, mais elle est faite pour l'après-réception. Avant, l'article L242-1 du Code des assurances ne la fait jouer que dans un cas : le contrat de l'entreprise est résilié pour inexécution, après une mise en demeure restée sans effet.
Et même alors, elle ne couvre que des désordres de nature décennale : atteinte à la solidité, impropriété à la destination. Un incendie de chantier ou une toiture arrachée par le vent n'en relèvent pas en tant que tels.
La garantie décennale des entreprises ne joue pas non plus avant la réception. La responsabilité décennale court à compter de celle-ci.
Peut-on souscrire une dommages-ouvrage en cours de chantier ?
La loi est claire : la dommages-ouvrage se souscrit avant l'ouverture du chantier (article L242-1). Beaucoup de particuliers la découvrent pourtant une fois les travaux commencés, souvent quand la banque ou le notaire la demande.
En pratique, une souscription tardive reste parfois possible. Elle est plus difficile, et plus le chantier avance, moins les assureurs acceptent. Attendez-vous à fournir :
- la date réelle d'ouverture du chantier et l'état d'avancement ;
- les marchés et les attestations décennales de toutes les entreprises ;
- des photos ou un constat des travaux déjà réalisés ;
- parfois un rapport d'un contrôleur technique sur les parties déjà construites.
Si tous les assureurs refusent, l'article L243-4 du Code des assurances permet de saisir le Bureau central de tarification. Il fixe la prime à laquelle l'assureur sollicité est tenu de vous couvrir.
Le particulier qui construit pour l'occuper lui-même ou y loger sa famille n'encourt pas la sanction pénale prévue pour le défaut d'assurance. Mais il perd le préfinancement rapide des réparations, et une revente dans les dix ans se complique. Notre article sur les risques de construire sans dommages-ouvrage détaille ces conséquences.
Et si l'entreprise change d'assureur en cours de chantier ?
Pour la décennale, c'est le contrat en vigueur à l'ouverture du chantier qui couvre l'entreprise pour ce chantier. Un changement d'assureur en cours de route ne vous prive pas de garantie, à condition que l'attestation remise au départ couvre bien la date d'ouverture et les activités réalisées chez vous.
Que faire après un sinistre sur le chantier ?
- Mettez en sécurité et faites intervenir les secours si nécessaire.
- Photographiez les dégâts sous plusieurs angles, avant tout déblaiement.
- Prévenez par écrit le constructeur, le maître d'œuvre et les entreprises concernées, de préférence par lettre recommandée.
- Déclarez le sinistre à votre assureur TRC si vous en avez une, et à votre assureur habitation si l'existant est touché.
- Demandez un planning de reprise et l'avenant éventuel sur les délais.
- Ne réceptionnez pas un ouvrage sinistré non réparé, ou faites-le avec des réserves précises.
Exemple : Sophie fait construire avec un maître d'œuvre et six entreprises. Un orage arrache une partie de la charpente posée la semaine précédente. Le charpentier fournissait le bois : il doit refaire, l'article 1788 ne lui laisse pas le choix. Il invoque la force majeure et tarde. Sans TRC, Sophie attend. Avec une TRC, son assureur l'aurait indemnisée, puis se serait retourné contre l'entreprise.
En résumé
- Avant la réception, l'entreprise qui fournit les matériaux supporte la perte de l'ouvrage, quelle qu'en soit la cause.
- La TRC, facultative, indemnise vite sans rechercher le responsable.
- La dommages-ouvrage ne joue avant la réception qu'en cas de résiliation pour inexécution, pour des désordres décennaux.
- Elle doit être souscrite avant l'ouverture du chantier ; une souscription tardive est plus difficile.
- La réception déclenche les garanties de l'après-chantier : ne réceptionnez pas un ouvrage sinistré sans réserves.
Pour une vue d'ensemble, de la signature à la remise des clés, voyez notre guide faire construire sa maison : toutes les assurances.
Questions fréquentes
Qui paie si la maison en construction brûle avant la réception ?
En principe l'entreprise qui a fourni les matériaux de l'ouvrage détruit : l'article 1788 du Code civil met la perte à sa charge si l'ouvrage périt avant d'être livré, quelle qu'en soit la cause. Elle doit le refaire sans supplément de prix, sauf si vous étiez en retard pour le recevoir. Une tous risques chantier, si elle existe, permet d'être indemnisé plus vite.
Quelle assurance pendant le chantier ?
Les assurances des entreprises, qui supportent la perte de leurs ouvrages jusqu'à la réception. La tous risques chantier, facultative, qui couvre l'ouvrage en cours. La responsabilité civile du maître d'ouvrage, pour les dommages causés aux voisins. Votre assurance habitation, pour un bâtiment existant. Et la dommages-ouvrage, obligatoire, souscrite avant l'ouverture du chantier.
Peut-on souscrire une assurance dommage ouvrage en cours de chantier ?
La loi impose de la souscrire avant l'ouverture du chantier (article L242-1 du Code des assurances). Une souscription tardive reste parfois possible, mais l'assureur demande alors des pièces sur les travaux déjà réalisés et peut refuser. Plus le chantier est avancé, plus c'est difficile. En cas de refus, le Bureau central de tarification peut être saisi.
La garantie décennale joue-t-elle avant la réception ?
Non. La responsabilité décennale court à compter de la réception. Avant, l'entreprise répond de ses travaux sur le terrain du contrat, et elle supporte la perte de l'ouvrage qu'elle réalise avec ses matériaux.
Sources
- Code civil, article 1788 : perte de l'ouvrage avant la livraison (Legifrance)
- Code civil, article 1789 : entrepreneur qui ne fournit que son travail (Legifrance)
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L243-4 : Bureau central de tarification (Legifrance)
- Assurance dommages-ouvrage (DO), service-public.gouv.fr
Publié le 10 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.