
Faire construire sa maison : toutes les assurances, étape par étape
Du choix du contrat à la remise des clés, chaque étape d'une construction appelle une assurance précise. Le guide complet pour savoir quoi souscrire, quoi vérifier et à quel moment.
L'essentiel
Pour faire construire votre maison, une seule assurance est à votre charge par la loi : la dommages-ouvrage, à souscrire avant l'ouverture du chantier. Les professionnels doivent, eux, être assurés en décennale. Selon votre contrat s'ajoutent une garantie de livraison (CCMI) ou une garantie d'achèvement (VEFA). La tous risques chantier et la responsabilité civile du maître d'ouvrage sont facultatives. L'assurance habitation prend le relais à la remise des clés.
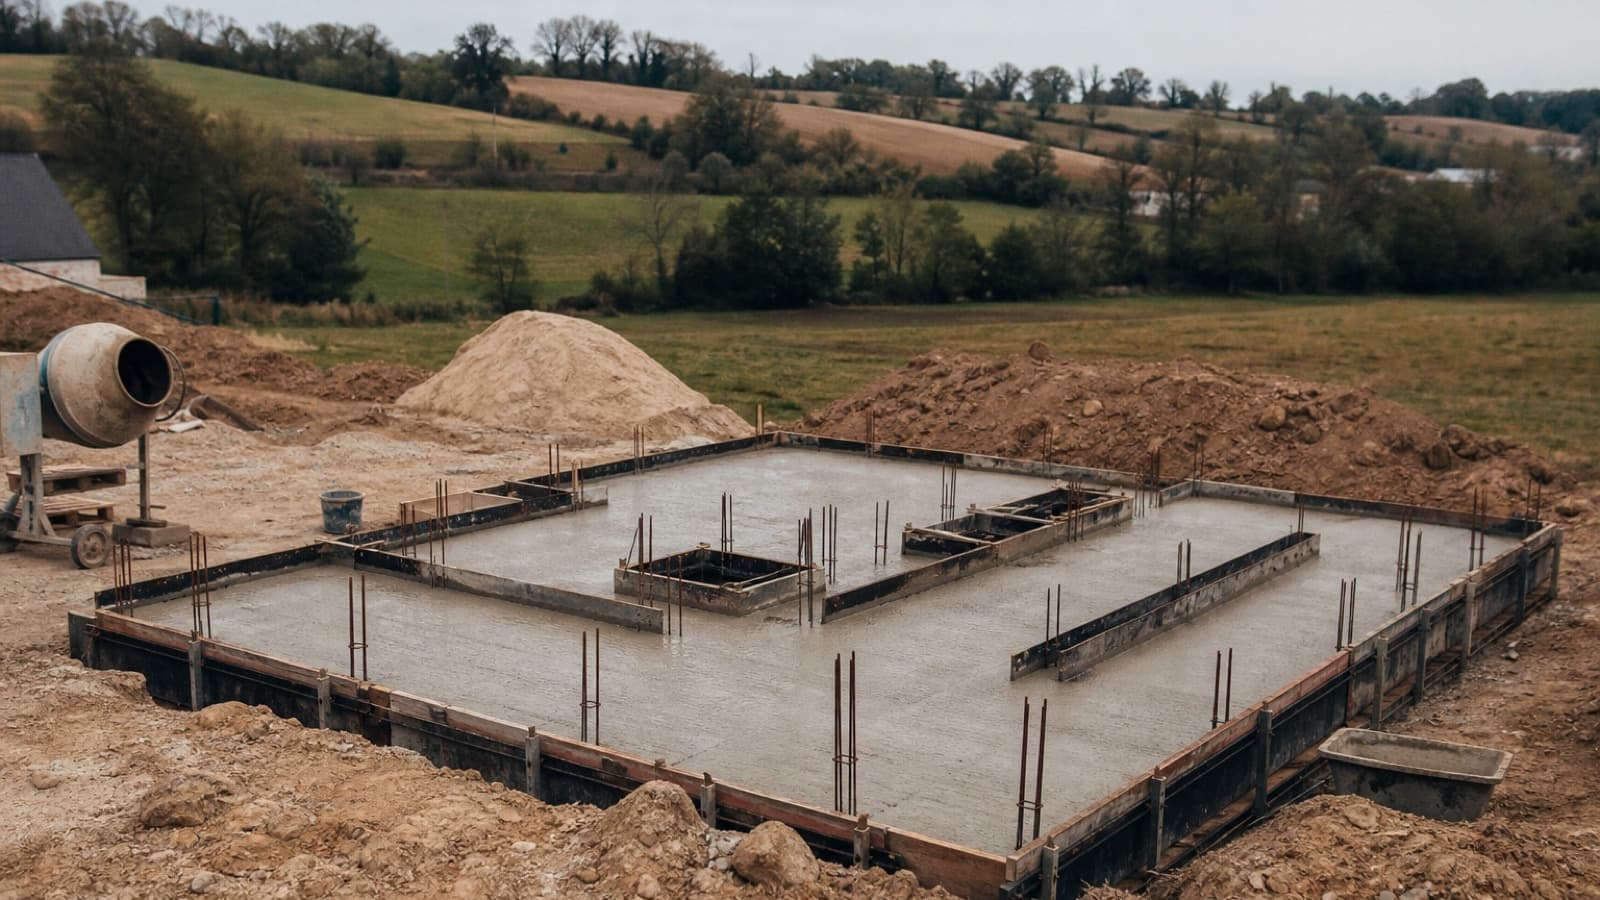
Pour faire construire votre maison, la loi ne vous impose qu'une assurance : la dommages-ouvrage, à souscrire avant l'ouverture du chantier. Tous les professionnels qui construisent doivent, eux, être assurés en décennale. Le reste dépend de votre contrat et de vos choix : garantie de livraison en CCMI, tous risques chantier, responsabilité civile du maître d'ouvrage, puis assurance habitation à la remise des clés.
Les assurances d'une construction en un coup d'œil
Avant d'entrer dans le détail, voici la carte complète. Elle répond à la question la plus fréquente : quelle assurance pour la construction d'une maison ?
| Étape | Assurance ou garantie | Qui la souscrit | Obligatoire ? |
|---|---|---|---|
| Choix des professionnels | Décennale et responsabilité civile | Chaque constructeur, entreprise, architecte | Oui pour la décennale |
| Signature d'un CCMI | Garantie de livraison | Le constructeur | Oui en CCMI |
| Achat sur plan (VEFA) | Garantie financière d'achèvement et dommages-ouvrage | Le promoteur | Oui en VEFA |
| Avant l'ouverture du chantier | Dommages-ouvrage | Vous, maître d'ouvrage | Oui |
| Pendant les travaux | Tous risques chantier | Vous ou l'entreprise principale | Non |
| Pendant les travaux | Responsabilité civile du maître d'ouvrage | Vous | Non |
| Remise des clés | Multirisque habitation | Vous | Conseillée, parfois exigée par la banque |
| Revente avant dix ans | Votre responsabilité de constructeur | Vous, si vous avez construit ou fait construire | Selon le cas |
Retenez la logique : les professionnels assurent leur responsabilité, vous assurez l'ouvrage.
Étape 1 : choisir comment vous faites construire
Le contrat que vous signez détermine vos protections. Il existe quatre grandes formules.
Le contrat de construction de maison individuelle (CCMI)
Le constructeur vous propose le plan et réalise la maison pour un prix global. C'est la formule la plus protectrice : il doit vous fournir une garantie de livraison. Si sa société fait défaut, un garant fait achever la maison au prix et dans les délais prévus.
Le contrat de maîtrise d'œuvre et les marchés séparés
Un architecte ou un maître d'œuvre conçoit le projet et coordonne le chantier. Vous signez un contrat avec chaque entreprise : terrassier, maçon, charpentier, couvreur, etc. Vous gagnez en liberté de choix. En revanche, aucune garantie de livraison ne vous protège si une entreprise abandonne le chantier.
Vous pouvez aussi signer directement avec chaque entreprise, sans maître d'œuvre. Vous assumez alors vous-même la coordination, avec tous les risques que cela comporte.
L'achat sur plan (VEFA)
Vous achetez une maison à construire, terrain compris, à un promoteur. Le promoteur souscrit la dommages-ouvrage et fournit une garantie financière d'achèvement. Vous n'avez pas d'assurance de construction à souscrire.
L'autoconstruction
Vous construisez vous-même, en totalité ou en partie. C'est la formule la plus délicate à assurer. Nous y revenons plus bas.
Peut-on construire une maison sans architecte ?
Oui, dans un cas précis. Un particulier qui construit pour lui-même n'est pas tenu de recourir à un architecte si la surface de plancher ne dépasse pas 150 m². Au-delà, l'architecte est obligatoire pour établir le projet du permis de construire.
Sans architecte, le projet doit tout de même être conçu par quelqu'un. Côté assurance, la règle est simple : celui qui conçoit doit être assuré en décennale pour cette mission. Un constructeur en CCMI ou un maître d'œuvre l'est. Si vous dessinez vous-même vos plans, aucune assurance de conception ne couvre ce travail.
Étape 2 : le terrain et l'étude de sol
Le sol est à l'origine de nombreux sinistres graves dans les maisons individuelles : fissures liées au retrait et au gonflement des argiles, tassements, remontées d'eau.
Dans les zones exposées de manière moyenne ou forte au retrait-gonflement des argiles, le vendeur d'un terrain constructible doit fournir une étude géotechnique préalable. Le constructeur doit ensuite en tenir compte, par une étude de conception ou par des techniques de construction adaptées.
Pourquoi c'est important pour vos assurances :
- l'assureur dommages-ouvrage vous demandera souvent l'étude de sol ;
- un dossier sans étude dans une zone sensible peut être refusé ou mal accepté ;
- en cas de fissures, l'étude permet de savoir si les fondations étaient adaptées.
Conservez l'étude avec vos documents de construction. Vous en aurez besoin pendant dix ans.
Étape 3 : avant de signer, vérifier les assurances des professionnels
Tout professionnel qui participe à la construction est réputé constructeur (article 1792-1 du Code civil). Il doit être assuré en responsabilité décennale (article L241-1 du Code des assurances). Son attestation doit être jointe au devis (article L243-2).
Pour chaque intervenant, contrôlez :
- le nom et le numéro SIRET, identiques à ceux du devis ;
- la période de validité, qui doit couvrir la date d'ouverture du chantier ;
- les activités déclarées, qui doivent correspondre aux travaux réellement confiés ;
- l'assureur, identifié avec ses coordonnées.
Une attestation qui ne couvre pas l'activité réalisée ne vous protège pas. Notre guide pour vérifier une attestation décennale montre les pièges les plus courants.
Exemple : Sophie confie la pose de la charpente à une entreprise de maçonnerie. Son attestation couvre la maçonnerie, pas la charpente. En cas d'effondrement partiel de la toiture, l'assureur de l'entreprise pourra refuser sa garantie pour ce lot.
Étape 4 : avant l'ouverture du chantier, la dommages-ouvrage
À quoi elle sert
La dommages-ouvrage préfinance la réparation des dommages graves, ceux qui relèvent de la garantie décennale. Elle vous indemnise sans attendre que les responsabilités soient établies. L'assureur se retourne ensuite contre les entreprises et leurs assureurs.
Les délais sont encadrés par l'article L242-1 du Code des assurances. À compter de votre déclaration de sinistre, l'assureur a soixante jours pour prendre position sur la garantie et quatre-vingt-dix jours pour vous faire une offre d'indemnité.
Quand la souscrire
Avant l'ouverture du chantier. Dans un CCMI, son obtention peut figurer parmi les conditions suspensives du contrat, au même titre que le permis ou le prêt.
Préparez votre dossier dès que les devis sont signés. L'assureur demande en général :
- le permis de construire et les plans ;
- le descriptif des travaux et les devis signés ;
- les attestations décennales de chaque entreprise ;
- l'étude de sol, si elle existe ;
- le contrat de construction ou de maîtrise d'œuvre.
Que risquez-vous sans dommages-ouvrage ?
L'article L243-3 du Code des assurances prévoit des sanctions pénales en cas de défaut d'assurance. Elles ne s'appliquent pas au particulier qui construit un logement pour l'occuper lui-même ou y loger sa famille proche.
L'obligation, elle, reste entière. Sans dommages-ouvrage, en cas de sinistre, vous devez agir contre chaque entreprise et son assureur, parfois en justice. Et si vous revendez dans les dix ans, l'acheteur ou son notaire vous demandera l'attestation. Voyez notre article sur la revente d'un bien de moins de dix ans sans dommages-ouvrage.
Étape 5 : pendant le chantier, les garanties de la phase travaux
La dommages-ouvrage joue surtout après la réception. Pendant le chantier, d'autres protections prennent le relais.
La garantie de livraison, en CCMI
Elle court de l'ouverture du chantier à la réception. Si le constructeur prend du retard ou disparaît, vous le mettez en demeure, puis vous saisissez le garant. Celui-ci fait achever la maison et prend en charge les surcoûts et les pénalités de retard prévus par la loi.
La tous risques chantier
La tous risques chantier couvre les dommages matériels subis par la maison en cours de travaux : incendie, tempête, effondrement, vandalisme, selon le contrat. Elle est facultative.
Avant la réception, la perte de l'ouvrage pèse en principe sur l'entreprise qui fournit les matériaux. La TRC est donc surtout utile quand plusieurs entreprises interviennent, quand vous fournissez une partie des matériaux, ou quand vous réalisez vous-même certains lots.
La responsabilité civile du maître d'ouvrage
En tant que propriétaire du terrain et commanditaire du chantier, vous pouvez être mis en cause pour des dommages causés à des tiers : un voisin dont le mur est fissuré par le terrassement, un passant blessé par une chute de matériaux.
Cette garantie est facultative. Elle est parfois proposée en option du contrat dommages-ouvrage. Votre multirisque habitation actuelle ne couvre pas forcément un chantier sur un autre terrain : posez la question à votre assureur.
Étape 6 : la réception, le moment qui déclenche tout
La réception des travaux est l'acte par lequel vous acceptez la maison, avec ou sans réserves. C'est elle qui fait démarrer les garanties légales et la dommages-ouvrage.
Quelques réflexes :
- faites-vous assister par un professionnel si vous n'êtes pas à l'aise ;
- notez par écrit toutes les réserves, pièce par pièce ;
- en CCMI, si vous n'étiez pas assisté, vous avez huit jours après la remise des clés pour signaler par recommandé les vices apparents oubliés ;
- en marchés séparés, une retenue de garantie, plafonnée par la loi, peut être prévue pour garantir la levée des réserves.
Ne laissez pas s'installer une réception floue. Un chantier sans réception claire rend chaque sinistre plus difficile à faire indemniser.
Étape 7 : après la remise des clés
Les garanties des constructeurs
Trois garanties courent à partir de la réception :
| Garantie | Durée | Ce qu'elle couvre | Qui paie |
|---|---|---|---|
| Parfait achèvement | Un an | Tous les désordres signalés à la réception ou par écrit dans l'année | L'entreprise |
| Bon fonctionnement | Deux ans au moins | Les équipements dissociables : volets, robinetterie, radiateurs posés | L'entreprise |
| Décennale | Dix ans | Les dommages qui touchent la solidité ou rendent la maison inhabitable | L'entreprise et son assureur, après préfinancement par la dommages-ouvrage |
L'assurance habitation
Dès que vous prenez possession de la maison, assurez-la en multirisque habitation. Pour un propriétaire occupant d'une maison individuelle, la loi ne l'impose pas. Elle reste indispensable : la dommages-ouvrage ne couvre ni l'incendie, ni le dégât des eaux accidentel, ni le vol. Votre banque peut aussi l'exiger.
Donnez à votre assureur habitation la date de réception et les références de votre dommages-ouvrage. Les deux contrats ne couvrent pas les mêmes risques et se complètent.
Quelle assurance en autoconstruction ?
L'autoconstruction attire beaucoup de recherches, car c'est le cas le plus difficile à assurer.
La dommages-ouvrage reste due
Le ministère de la Transition écologique le rappelle : l'obligation de dommages-ouvrage s'applique aussi à celui qui construit lui-même. Dans les faits, peu d'assureurs acceptent de garantir les parties réalisées par le propriétaire, faute de professionnel assuré à qui se retourner.
Les solutions les plus courantes :
- confier les lots sensibles (fondations, structure, charpente, couverture) à des entreprises assurées et ne faire vous-même que les finitions ;
- faire assurer en dommages-ouvrage les seuls lots réalisés par des professionnels ;
- conserver toutes les factures de matériaux et les photos du chantier.
Votre responsabilité si vous revendez
Celui qui vend, après achèvement, un ouvrage qu'il a construit ou fait construire est réputé constructeur (article 1792-1 du Code civil). Si vous revendez votre maison dans les dix ans, vous répondez envers l'acheteur des dommages de nature décennale, y compris sur ce que vous avez construit vous-même.
Les proches qui vous aident
Vos amis et votre famille qui participent au chantier ne sont couverts par aucune assurance professionnelle. Vérifiez ce que prévoit votre responsabilité civile, et ce qui se passe en cas d'accident.
Le cas particulier : vous faites construire pour revendre ou louer
Si vous faites construire pour vendre, vous êtes considéré comme constructeur vis-à-vis des acheteurs. L'assurance constructeur non réalisateur (CNR) couvre alors votre propre responsabilité décennale. Elle s'ajoute à la dommages-ouvrage, qui suit la maison de propriétaire en propriétaire.
Si vous faites construire pour louer, l'exception pénale de l'article L243-3 ne s'applique pas : vous ne construisez pas pour vous. La dommages-ouvrage est alors une obligation sans échappatoire.
Votre calendrier d'assurance, en résumé
- Avant de signer : choisissez le contrat et vérifiez les attestations décennales de tous les intervenants.
- Avant le chantier : souscrivez la dommages-ouvrage et, si besoin, la tous risques chantier et la responsabilité civile du maître d'ouvrage.
- Pendant le chantier : conservez les comptes rendus, les photos et les factures ; en CCMI, gardez l'attestation de garantie de livraison à portée de main.
- À la réception : listez les réserves par écrit.
- À la remise des clés : souscrivez votre multirisque habitation.
- Pendant dix ans : gardez le dossier complet, il vous servira en cas de sinistre ou de revente.
Besoin d'un accompagnement ?
Un projet de construction mobilise beaucoup de contrats à la fois. Nos courtiers montent votre dossier de dommages-ouvrage, vérifient les attestations de vos entreprises et vous disent si une tous risques chantier est utile dans votre cas. Demandez un devis dommages-ouvrage.
Questions fréquentes
Quelle assurance pour la construction d'une maison ?
La dommages-ouvrage est la seule assurance obligatoire pour vous, maître d'ouvrage (article L242-1 du Code des assurances). Les entreprises, l'architecte ou le constructeur doivent de leur côté être assurés en décennale. La tous risques chantier et la responsabilité civile du maître d'ouvrage sont facultatives. L'assurance habitation prend le relais quand vous emménagez.
Quelle assurance en autoconstruction ?
L'obligation de dommages-ouvrage vaut aussi pour vous, mais les assureurs acceptent rarement de couvrir les parties que vous réalisez vous-même. Ils se concentrent sur les lots confiés à des entreprises assurées. Pensez aussi à votre responsabilité civile pendant le chantier, et à votre responsabilité de constructeur si vous revendez la maison dans les dix ans.
Peut-on construire une maison sans architecte ?
Oui, si vous êtes un particulier qui construit pour lui-même et que la surface de plancher ne dépasse pas 150 m². Au-delà, l'architecte est obligatoire pour le permis de construire. Sans architecte, quelqu'un doit tout de même concevoir le projet : un constructeur en CCMI, un maître d'œuvre ou vous-même.
Que risque un particulier qui construit sans dommages-ouvrage ?
Le particulier qui construit pour l'occuper lui-même, ou pour sa famille proche, échappe aux sanctions pénales de l'article L243-3 du Code des assurances. Il reste tenu par l'obligation. En cas de sinistre, il doit agir contre chaque entreprise, ce qui prend du temps. S'il revend dans les dix ans, l'acheteur peut lui reprocher l'absence de contrat.
À quel moment souscrire la dommages-ouvrage ?
Avant l'ouverture du chantier. Lancez la demande dès que votre permis est accordé et vos devis signés : l'assureur a besoin des plans, de l'étude de sol éventuelle et des attestations décennales des entreprises pour étudier le dossier.
Sources
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L243-3 : sanctions et exception pour le particulier (Legifrance)
- Code civil, article 1792-1 : qui est réputé constructeur (Legifrance)
- Faire construire sa maison : quel contrat conclure avec un professionnel ?, service-public.gouv.fr
- Dans quel cas doit-on faire appel à un architecte ?, service-public.gouv.fr
- Assurance construction, ministère de la Transition écologique
Publié le 30 octobre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.


