Dommages-ouvrage pour un local commercial ou professionnel
Une boutique, un atelier ou un entrepôt n'échappent pas à la dommages-ouvrage. Seules certaines personnes morales en sont dispensées pour leurs bâtiments non résidentiels. Le point sur les exceptions, le souscripteur et les limites du contrat.
L'essentiel
La dommages-ouvrage est obligatoire pour un local commercial ou professionnel, comme pour un logement, dès que les travaux relèvent de la décennale. Sont dispensées les personnes morales de droit public, certaines personnes morales en contrat de partenariat, et les personnes morales dont l'activité dépasse les seuils des grands risques, pour des bâtiments non destinés à l'habitation. Une TPE, une PME ou une SCI d'exploitation restent donc en général tenues de la souscrire.
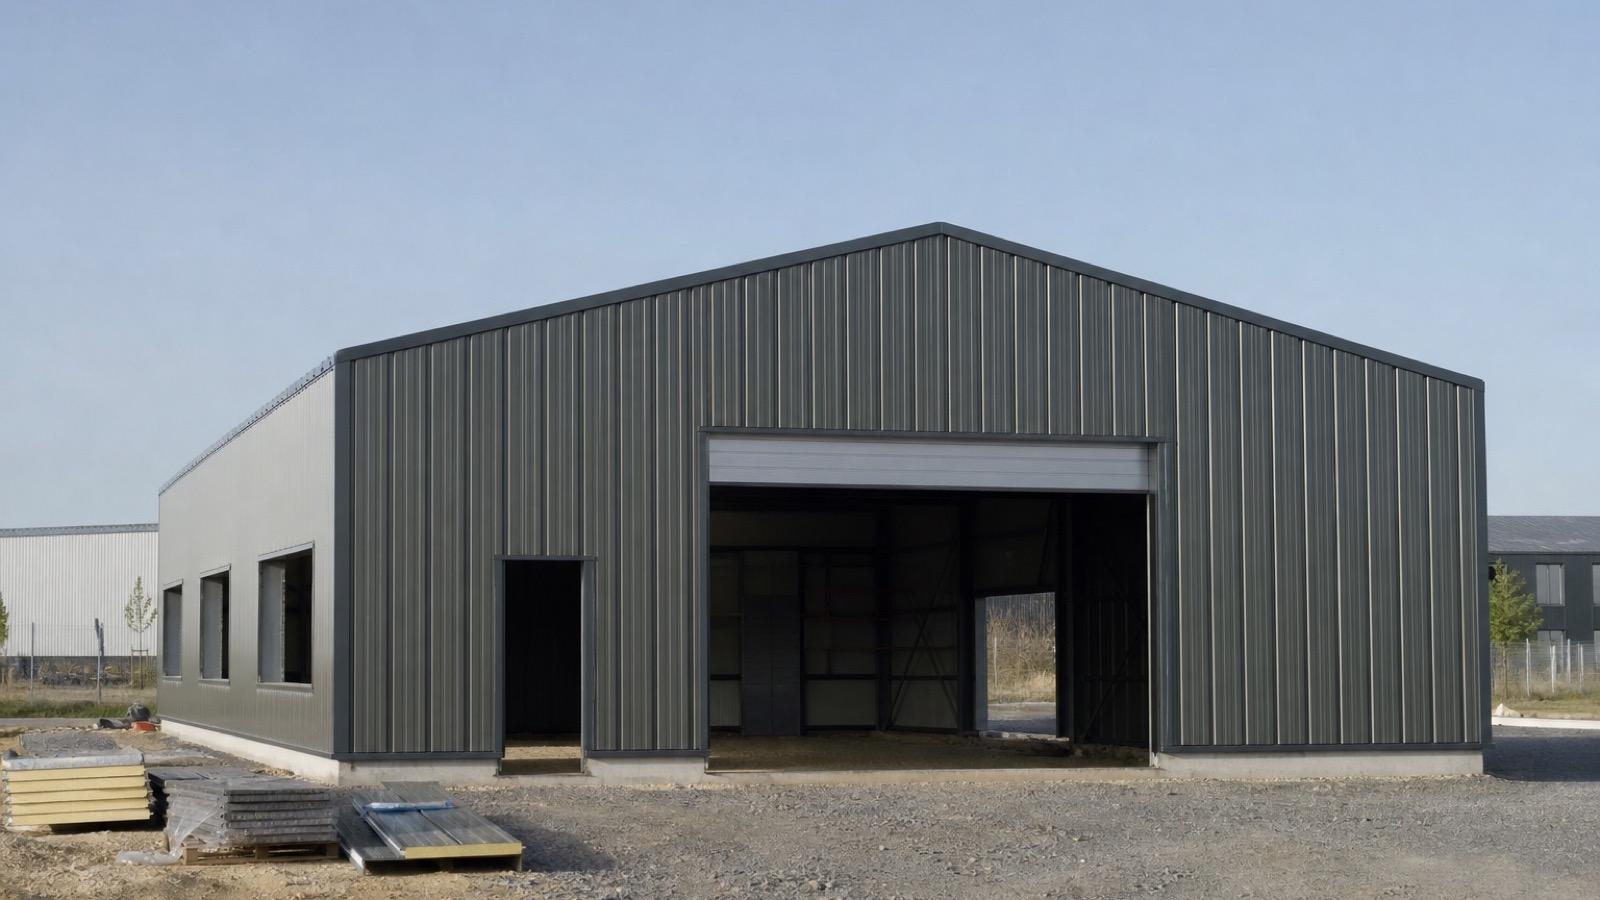
Oui, la dommages-ouvrage est en principe obligatoire pour un local commercial ou professionnel. L'article L242-1 du Code des assurances ne distingue pas le logement de la boutique, de l'atelier ou de l'entrepôt. Le critère est la nature des travaux : s'ils relèvent de la décennale, le propriétaire doit souscrire avant l'ouverture du chantier. La loi dispense seulement certains maîtres d'ouvrage, comme les grandes entreprises pour leurs bâtiments non destinés à l'habitation. Une TPE, une PME ou une SCI restent en général tenues.
La dommages-ouvrage est-elle obligatoire pour un local commercial ?
Oui, en principe. L'article L242-1 impose la dommages-ouvrage à toute personne physique ou morale qui, agissant en qualité de propriétaire de l'ouvrage, de vendeur ou de mandataire du propriétaire, fait réaliser des travaux de construction. Le texte ne dit rien de l'usage du bâtiment.
Sont donc concernés, dès que les travaux relèvent de la décennale :
- la construction d'un atelier, d'un entrepôt, d'un magasin ou d'un immeuble de bureaux ;
- l'extension ou la surélévation d'un bâtiment d'activité ;
- une restructuration lourde : reprise de structure, création de mezzanine, ouverture de murs porteurs ;
- la réfection d'une toiture ou d'une couverture de bâtiment professionnel ;
- une isolation de l'enveloppe ou une rénovation énergétique globale.
Un simple aménagement intérieur, sans toucher à la structure ni au clos et au couvert, n'en relève en général pas : peinture, revêtements de sol, cloisons légères, mobilier.
Le défaut d'assurance obligatoire est puni de six mois d'emprisonnement et de 75 000 € d'amende au plus, ou de l'une de ces deux peines (article L243-3). L'exception prévue pour le particulier qui construit son propre logement ne s'applique pas à une entreprise.
Quels bâtiments professionnels échappent à l'obligation ?
La loi prévoit deux types d'exceptions : certains maîtres d'ouvrage, et certains ouvrages.
Les maîtres d'ouvrage dispensés
Le deuxième alinéa de l'article L242-1 exclut de l'obligation :
- les personnes morales de droit public : État, collectivités, établissements publics ;
- les personnes morales qui assurent la maîtrise d'ouvrage dans le cadre d'un contrat de partenariat ;
- les personnes morales dont l'activité dépasse les seuils de l'article L111-6 du Code des assurances, lorsqu'elles font réaliser pour leur compte des travaux de construction pour un usage autre que l'habitation.
Les seuils de l'article L111-6 sont ceux des « grands risques ». Ils portent sur le total du bilan, le chiffre d'affaires et l'effectif moyen, et l'entreprise doit en dépasser au moins deux sur trois. Concrètement, ils visent les grandes entreprises. Une TPE ou une PME en est très loin.
Les ouvrages hors obligation
L'article L243-1-1 exclut de l'obligation d'assurance certains ouvrages : ouvrages maritimes, lacustres et fluviaux, infrastructures routières, portuaires, aéroportuaires, ferroviaires, ouvrages de traitement de déchets. Il exclut aussi la voirie, les parkings, les réseaux divers, les ouvrages sportifs non couverts, sauf s'ils sont l'accessoire d'un ouvrage soumis à l'obligation.
Le parking d'un supermarché construit en même temps que le magasin, par exemple, peut donc entrer dans l'obligation comme accessoire du bâtiment.
Les équipements de production
L'article 1792-7 du Code civil précise que les équipements dont la seule fonction est de permettre l'exercice d'une activité professionnelle dans l'ouvrage ne sont pas des éléments d'équipement au sens de la décennale. Une chaîne de production, une chambre froide de process ou une machine-outil ne sont donc pas couvertes par la dommages-ouvrage obligatoire.
| Situation | Dommages-ouvrage obligatoire ? |
|---|---|
| Artisan qui fait construire son atelier | Oui |
| SCI qui fait construire des bureaux loués à une PME | Oui |
| Commerçant qui fait refaire la toiture de son magasin | Oui, en général |
| Grande entreprise au-delà des seuils, entrepôt logistique | Non, mais elle peut choisir de s'assurer |
| Collectivité qui construit une médiathèque | Non |
| Aménagement intérieur sans travaux de structure | En général non |
| Parking accessoire à un bâtiment soumis à l'obligation | Oui, comme accessoire |
Qui souscrit la dommages-ouvrage d'un bâtiment d'entreprise ?
Le propriétaire de l'ouvrage qui fait réaliser les travaux, son mandataire ou le vendeur. Dans la pratique :
- l'entreprise est propriétaire : elle souscrit à son nom ;
- le bâtiment appartient à une SCI détenue par les dirigeants : c'est la SCI qui souscrit. Notre article sur la dommages-ouvrage d'une SCI détaille ce cas ;
- le bâtiment est financé en crédit-bail : la question du souscripteur se règle dans le contrat, entre le crédit-bailleur propriétaire et le preneur qui suit les travaux ;
- le locataire fait lui-même les travaux : la propriété des aménagements, les clauses du bail et la nature des travaux comptent. Faites trancher la question avant le chantier.
Un exemple : une boulangère loue un local à une SCI et veut créer un laboratoire en ouvrant un mur porteur. Si la SCI accepte de conduire les travaux, c'est elle qui souscrit la dommages-ouvrage en tant que propriétaire. Si la boulangère commande seule les travaux, il faut vérifier avec le bail, et avec l'assureur, qui doit être désigné comme souscripteur. Dans les deux cas, la réponse doit être écrite avant l'ouverture du chantier. Le four et la chambre froide, eux, restent hors garantie obligatoire.
RE2020, contrôle technique et dossier
Depuis le 1er mai 2026, la RE2020 s'applique aux constructions neuves de nombreux bâtiments tertiaires, dont les commerces, les hôtels et restaurants, ainsi qu'aux bâtiments industriels et artisanaux. Notre article sur la RE2020 et l'assurance construction détaille le calendrier.
Pour un bâtiment professionnel, l'assureur demande en général un dossier plus complet que pour une maison :
- le permis de construire et les plans ;
- l'étude de sol ;
- le descriptif technique des lots ;
- la liste des entreprises et du maître d'œuvre, avec leurs attestations décennales ;
- la convention de contrôle technique, quand un contrôleur intervient. Il est obligatoire pour certains bâtiments et souvent demandé par l'assureur pour les autres.
En résumé
- La dommages-ouvrage est obligatoire pour un local commercial ou professionnel dès que les travaux relèvent de la décennale.
- Sont dispensées les personnes publiques, les partenariats public-privé et les grandes entreprises au-delà des seuils de l'article L111-6, pour un usage autre que l'habitation.
- Certains ouvrages sont hors obligation, comme la voirie ou les parkings non accessoires à un bâtiment.
- Les équipements de production ne sont pas couverts par la garantie obligatoire.
- La perte d'exploitation relève d'une garantie facultative.
Vous faites construire ou rénover un bâtiment d'activité ? Demandez un devis dommages-ouvrage : nous vérifions si l'obligation s'applique et montons le dossier avec vous. Notre guide complet de la dommages-ouvrage reprend les bases.
Questions fréquentes
La dommages-ouvrage est-elle obligatoire pour un local commercial ?
Oui, en principe. L'article L242-1 du Code des assurances vise toute personne physique ou morale qui fait réaliser des travaux de construction en qualité de propriétaire, sans distinguer l'usage du bâtiment. Une boutique, un atelier, des bureaux ou un entrepôt sont concernés dès que les travaux relèvent de la décennale, sauf si le maître d'ouvrage entre dans une exception légale.
Quels bâtiments professionnels échappent à l'obligation de dommages-ouvrage ?
Ce sont surtout des maîtres d'ouvrage qui sont dispensés : personnes morales de droit public, personnes morales en contrat de partenariat, et personnes morales dont l'activité dépasse les seuils de l'article L111-6 du Code des assurances, pour des travaux sur des bâtiments non destinés à l'habitation. Certains ouvrages sont aussi hors obligation, comme la voirie ou les parkings non accessoires à un bâtiment.
Qui souscrit la dommages-ouvrage d'un bâtiment d'entreprise ?
Le propriétaire de l'ouvrage qui fait réaliser les travaux, ou son mandataire, ou le vendeur. Si l'entreprise est propriétaire, c'est elle. Si le bâtiment appartient à une SCI, c'est la SCI. Quand le locataire réalise lui-même les travaux, la question doit être analysée avec le bail avant le chantier.
La dommages-ouvrage couvre-t-elle la perte d'exploitation ?
Pas dans sa garantie obligatoire, qui se limite au paiement des travaux de réparation des dommages de nature décennale. La perte d'exploitation pendant les réparations est un dommage immatériel. Certains contrats proposent une garantie facultative pour ces dommages.
Sources
- Code des assurances, article L242-1 : assurance dommages-ouvrage et exceptions (Legifrance)
- Code des assurances, article L243-1-1 : ouvrages exclus de l'obligation (Legifrance)
- Code civil, article 1792-7 : équipements à usage professionnel (Legifrance)
- Code des assurances, article L243-3 : sanctions pénales (Legifrance)
- Assurance construction, ministère de la Transition écologique
Publié le 15 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.