Isolation des combles : décennale et dommages-ouvrage
Soufflage en combles perdus, isolation sous rampants, aménagement d'une chambre sous le toit : la décennale et la dommages-ouvrage ne s'appliquent pas de la même façon. Ce qui compte, les défauts fréquents et les recours.
L'essentiel
L'isolation des combles relève de la décennale quand ses défauts compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination : condensation dans la charpente, infiltrations, isolant qui s'effondre. Un aménagement de combles ou une isolation sous rampants touche l'ouvrage, la dommages-ouvrage est alors en général obligatoire. Un simple soufflage en combles perdus est plus discuté. Dans tous les cas, l'écart de performance seul ne suffit pas.
L'isolation des combles peut relever de la garantie décennale, et donc imposer une dommages-ouvrage, mais pas toujours. Tout dépend de ce que font les travaux. Un aménagement de combles ou une isolation sous rampants touche l'ouvrage : la décennale s'applique en général, et la DO est obligatoire. Un simple soufflage d'isolant sur le plancher de combles perdus est plus discuté. Dans tous les cas, c'est la gravité du dommage qui déclenche la décennale, pas un simple écart de performance.
Combles perdus ou aménagés : deux chantiers différents
On parle d'isolation des combles pour des travaux très différents. La distinction compte pour l'assurance.
Les combles perdus ne sont pas habitables. L'isolant est soufflé ou déroulé sur le plancher, entre ou au-dessus des solives. Le chantier dure souvent une journée. Il ne modifie ni la charpente ni la couverture.
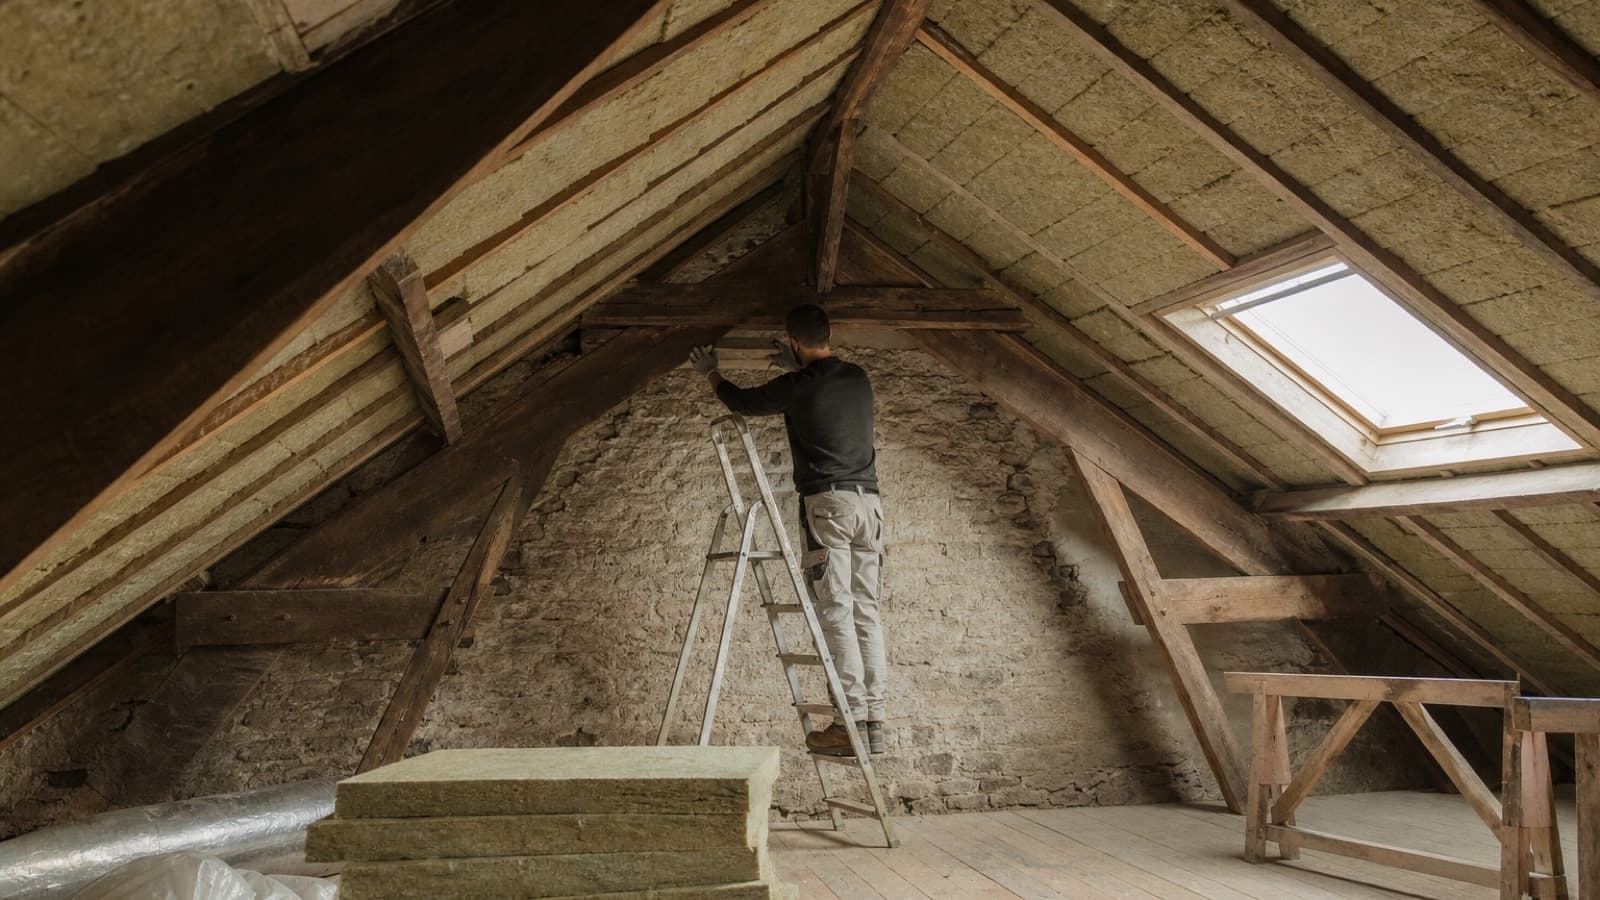
Les combles aménagés ou aménageables sont isolés sous les rampants, c'est-à-dire sous la pente du toit. Le chantier comprend en général une ossature, un pare-vapeur, des plaques de plâtre. Il touche la structure de la toiture et sa gestion de l'humidité.
L'isolation de la toiture par l'extérieur, dite sarking, pose l'isolant au-dessus des chevrons. Elle impose de déposer puis de reposer la couverture. Elle touche directement le clos et le couvert.
| Travaux | Décennale en général ? | Dommages-ouvrage obligatoire ? | Point d'attention |
|---|---|---|---|
| Soufflage ou déroulage en combles perdus | Discuté, selon le chantier | À analyser | Simple ajout sur un plancher existant |
| Isolation sous rampants avec pare-vapeur | Oui, en général | Oui, en général | Gestion de la vapeur d'eau et de la ventilation |
| Aménagement de combles en pièce habitable | Oui | Oui | Plancher, trémie, fenêtres de toit, isolation des parois |
| Isolation de toiture par l'extérieur | Oui | Oui | Dépose et repose de la couverture |
| Isolation dans le cadre d'une rénovation globale | Oui, en général | Oui, pour l'ensemble de l'opération | Plusieurs lots, plusieurs entreprises |
Ces tendances reprennent celles de notre page dommage ouvrage et rénovation énergétique. L'assureur décide au vu du dossier : descriptif des travaux, devis, attestations des entreprises.
L'isolation des combles est-elle couverte par la décennale ?
La décennale couvre les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination, pendant dix ans après la réception. Pour une isolation de combles, les désordres graves les plus courants sont les suivants.
- La condensation dans la charpente. Un pare-vapeur absent, déchiré ou mal raccordé laisse la vapeur d'eau du logement traverser l'isolant. Elle condense au contact des bois froids. À terme, la charpente peut pourrir.
- L'isolant mouillé qui s'affaisse. Une couverture percée lors des travaux, ou des jonctions mal traitées autour des fenêtres de toit, laissent entrer l'eau.
- Le risque d'incendie. Un isolant posé contre un conduit de fumée ou sur des spots encastrés sans protection peut créer un danger. Un tel risque peut suffire à rendre l'ouvrage impropre à sa destination, selon l'expertise.
- Les plafonds qui se dégradent. Taches, fissures, plaques qui se décollent sous l'effet de l'humidité.
Un défaut moins grave ne relève pas de la décennale : épaisseur un peu inférieure au devis, tassement modéré, trappe d'accès non isolée. Il se règle avec l'entreprise, sur le terrain du contrat.
Et la performance énergétique ?
C'est la confusion la plus fréquente. Une facture de chauffage qui ne baisse pas autant que prévu n'est pas, en soi, un dommage décennal. L'article L123-2 du Code de la construction et de l'habitation, ancien article L111-13-1, ne retient l'impropriété à la destination que si un défaut entraîne une surconsommation telle que le logement ne peut être utilisé qu'à un coût exorbitant. Notre page sur la performance énergétique et la décennale détaille ce critère.
Faut-il une dommages-ouvrage pour isoler ses combles ?
L'article L242-1 du Code des assurances impose une dommages-ouvrage à toute personne qui fait réaliser des travaux de construction en tant que propriétaire. Le critère, c'est la décennale : si les travaux en relèvent, la DO est obligatoire. La loi ne prévoit pas de dispense pour un particulier ni pour des travaux aidés.
Pour un aménagement de combles ou une isolation sous rampants, la réponse est en général oui. Pour un soufflage en combles perdus, l'analyse se fait au cas par cas. Notre article sur les travaux qui nécessitent une dommages-ouvrage donne d'autres exemples.
Deux limites à connaître :
- Les existants ne sont pas couverts. La DO obligatoire ne garantit pas la charpente ou la couverture qui existaient avant le chantier, sauf si elles deviennent techniquement indivisibles des travaux neufs (article L243-1-1). Une extension facultative existe chez certains assureurs.
- La DO se souscrit avant l'ouverture du chantier. Une fois les travaux commencés, il devient très difficile de trouver un assureur.
Quel recours si l'isolation des combles est mal faite ?
Le bon recours dépend du moment et de la gravité.
- À la réception. Montez dans les combles avant de signer le procès-verbal. Vérifiez l'épaisseur annoncée, la régularité de la couche, la protection des conduits et des spots, l'état du pare-vapeur. Notez toute anomalie en réserve.
- Dans l'année. La garantie de parfait achèvement oblige l'entreprise à reprendre les défauts réservés ou signalés par écrit dans l'année.
- Pour un dommage grave, dans les dix ans. Si vous avez une DO, déclarez le sinistre à cet assureur. Il préfinance la réparation sans attendre que les responsabilités soient fixées. Sans DO, adressez-vous à l'entreprise puis à son assureur décennal.
- Pour un défaut moins grave. Le recours passe par la responsabilité contractuelle de l'entreprise. Il faut prouver sa faute : fiches techniques, devis détaillé et photos sont vos meilleurs alliés.
Notre guide des recours en cas de malfaçon détaille la mise en demeure, l'expertise et la saisine du juge.
Choisir l'entreprise et préparer le dossier
L'isolation des combles perdus fait partie des catégories de travaux que les organismes RGE contrôlent de façon renforcée, selon le ministère de la Transition écologique. C'est un signe que les défauts y sont fréquents. Avant de signer :
- demandez l'attestation décennale et vérifiez que l'isolation figure parmi les activités déclarées ;
- exigez un devis qui précise l'isolant, sa résistance thermique, l'épaisseur après tassement et le traitement des points singuliers ;
- refusez les démarchages pressants et les devis signés le jour même ;
- vérifiez la qualification RGE si vous comptez sur une aide, en gardant à l'esprit qu'elle ne remplace pas l'assurance.
En métropole, le parcours par geste de MaPrimeRénov' ne finance plus l'isolation depuis le 1er septembre 2026, selon service-public.gouv.fr. L'isolation des combles reste finançable dans une rénovation d'ampleur, qui exige plusieurs postes d'isolation et rend souvent la DO obligatoire.
En résumé
- Un aménagement de combles ou une isolation sous rampants relève en général de la décennale : la dommages-ouvrage est obligatoire.
- Un soufflage en combles perdus est plus discuté et s'analyse selon le chantier.
- La décennale vise les dommages graves : condensation dans la charpente, infiltrations, risque d'incendie. Pas un simple écart de performance.
- La DO obligatoire ne couvre pas la charpente existante, sauf extension.
- À la réception, montez dans les combles et notez toute anomalie en réserve.
Vous isolez vos combles dans le cadre d'une rénovation plus large ? Demandez un devis dommages-ouvrage : nous vous disons, lot par lot, si l'assurance est obligatoire.
Questions fréquentes
L'isolation des combles est-elle couverte par la garantie décennale ?
Oui, quand le défaut compromet la solidité de l'ouvrage ou le rend impropre à sa destination : condensation qui pourrit la charpente, isolant mouillé qui s'affaisse, infiltrations. Un simple écart de performance ne suffit pas : l'article L123-2 du Code de la construction et de l'habitation ne retient la décennale qu'en cas de surconsommation telle que le logement ne peut être utilisé qu'à un coût exorbitant.
Faut-il une dommages-ouvrage pour isoler ses combles ?
Oui si les travaux relèvent de la décennale, ce qui est en général le cas d'un aménagement de combles, d'une isolation sous rampants avec pare-vapeur ou d'une isolation de toiture par l'extérieur. Pour un simple soufflage d'isolant sur le plancher de combles perdus, la question est plus discutée et s'analyse selon le chantier. La DO se souscrit avant l'ouverture du chantier.
Quel recours si l'isolation des combles est mal faite ?
Écrivez d'abord à l'entreprise, puis mettez-la en demeure. Dans l'année qui suit la réception, la garantie de parfait achèvement l'oblige à reprendre les défauts signalés. Si le dommage est de nature décennale, déclarez-le à votre assureur dommages-ouvrage, ou à défaut à l'assureur décennal de l'entreprise. Pour un défaut moins grave, le recours passe par la responsabilité contractuelle.
La dommages-ouvrage couvre-t-elle la charpente existante ?
Pas dans sa garantie obligatoire. Les obligations d'assurance ne s'appliquent pas aux parties du bâtiment qui existaient avant le chantier, sauf si elles sont totalement incorporées dans l'ouvrage neuf et en deviennent techniquement indivisibles (article L243-1-1 du Code des assurances). Certains contrats proposent une extension facultative.
Sources
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L243-1-1 : ouvrages existants (Legifrance)
- Code de la construction et de l'habitation, article L123-2 : performance énergétique (Legifrance)
- Rénovation : dans quels cas faut-il réaliser des travaux d'isolation thermique ?, service-public.gouv.fr
- Le label « reconnu garant de l'environnement » RGE, ministère de la Transition écologique
Publié le 4 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.