Fissures après l'ouverture d'un mur porteur chez le voisin : vos recours
Votre voisin a ouvert un mur porteur et des fissures apparaissent chez vous. Les gestes à faire tout de suite, qui prévenir, sur quel fondement obtenir réparation, quelles assurances interviennent et quand passer par une expertise judiciaire.
L'essentiel
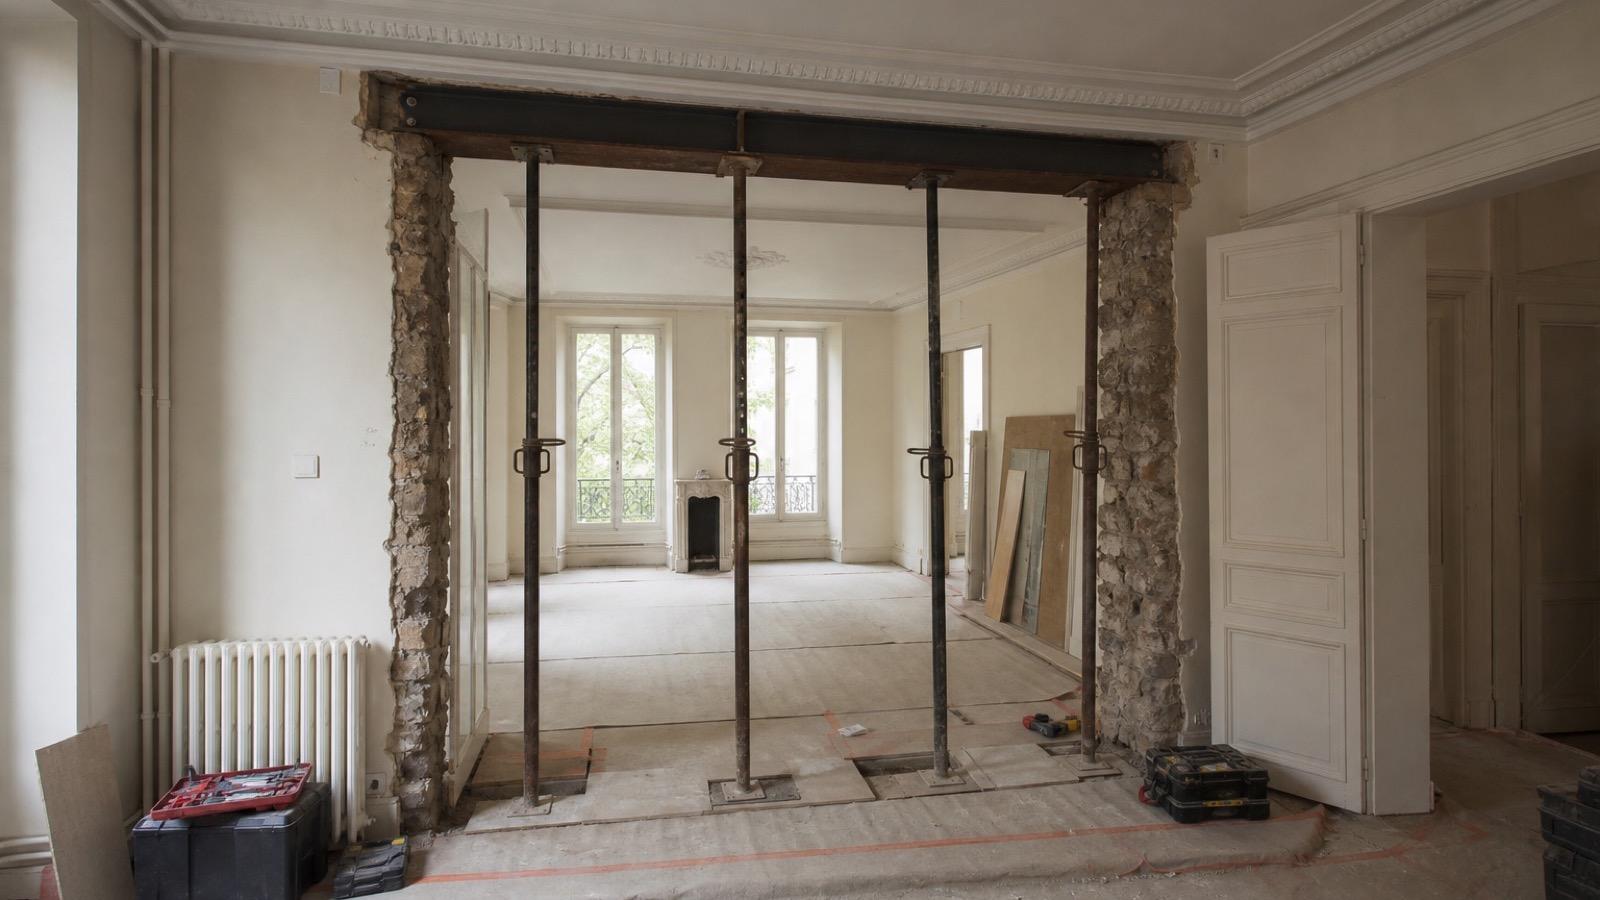
Si des fissures apparaissent chez vous après l'ouverture d'un mur porteur chez un voisin, faites-les constater et dater, déclarez le sinistre à votre assureur habitation et prévenez le syndic. Le voisin, maître d'ouvrage, répond de plein droit des troubles anormaux de voisinage (article 1253 du Code civil). L'entreprise et son assureur de responsabilité civile peuvent aussi être mis en cause, directement. En cas de désaccord, une expertise judiciaire peut être demandée en référé.
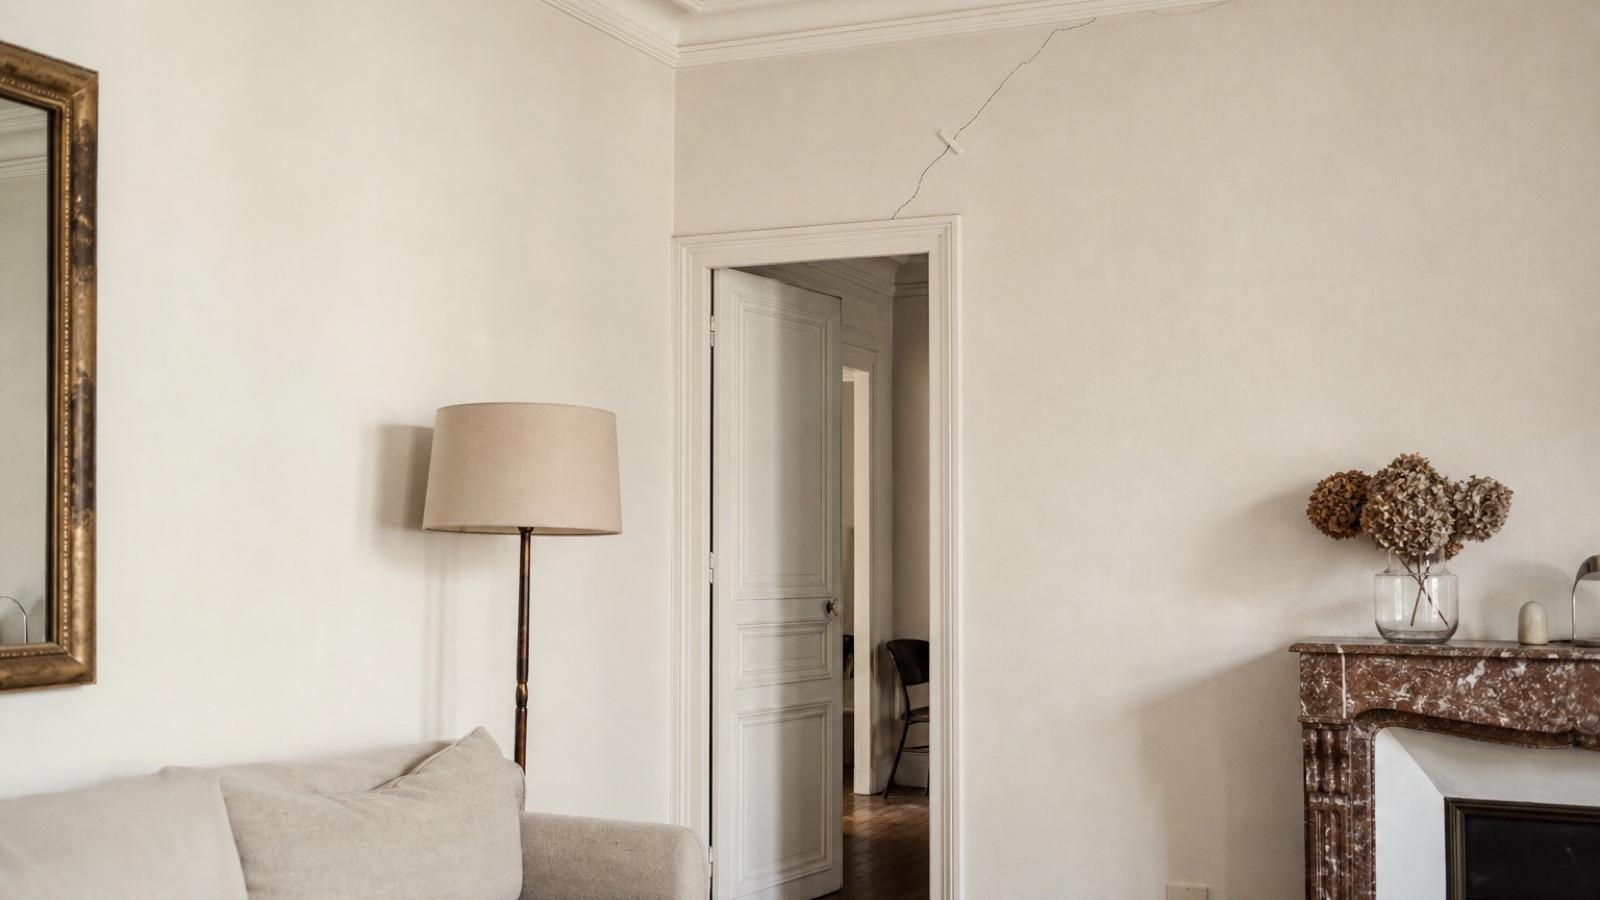
Des fissures apparaissent chez vous après l'ouverture d'un mur porteur chez un voisin ? Faites-les constater et dater sans attendre, déclarez le sinistre à votre assureur habitation et prévenez le syndic. Le voisin qui a fait réaliser les travaux en répond, même sans faute, au titre des troubles anormaux du voisinage. L'entreprise et son assureur peuvent aussi être mis en cause, et vous pouvez agir directement contre cet assureur. Si personne ne reconnaît sa responsabilité, une expertise judiciaire peut être demandée en référé.
Les premiers gestes : constater et dater
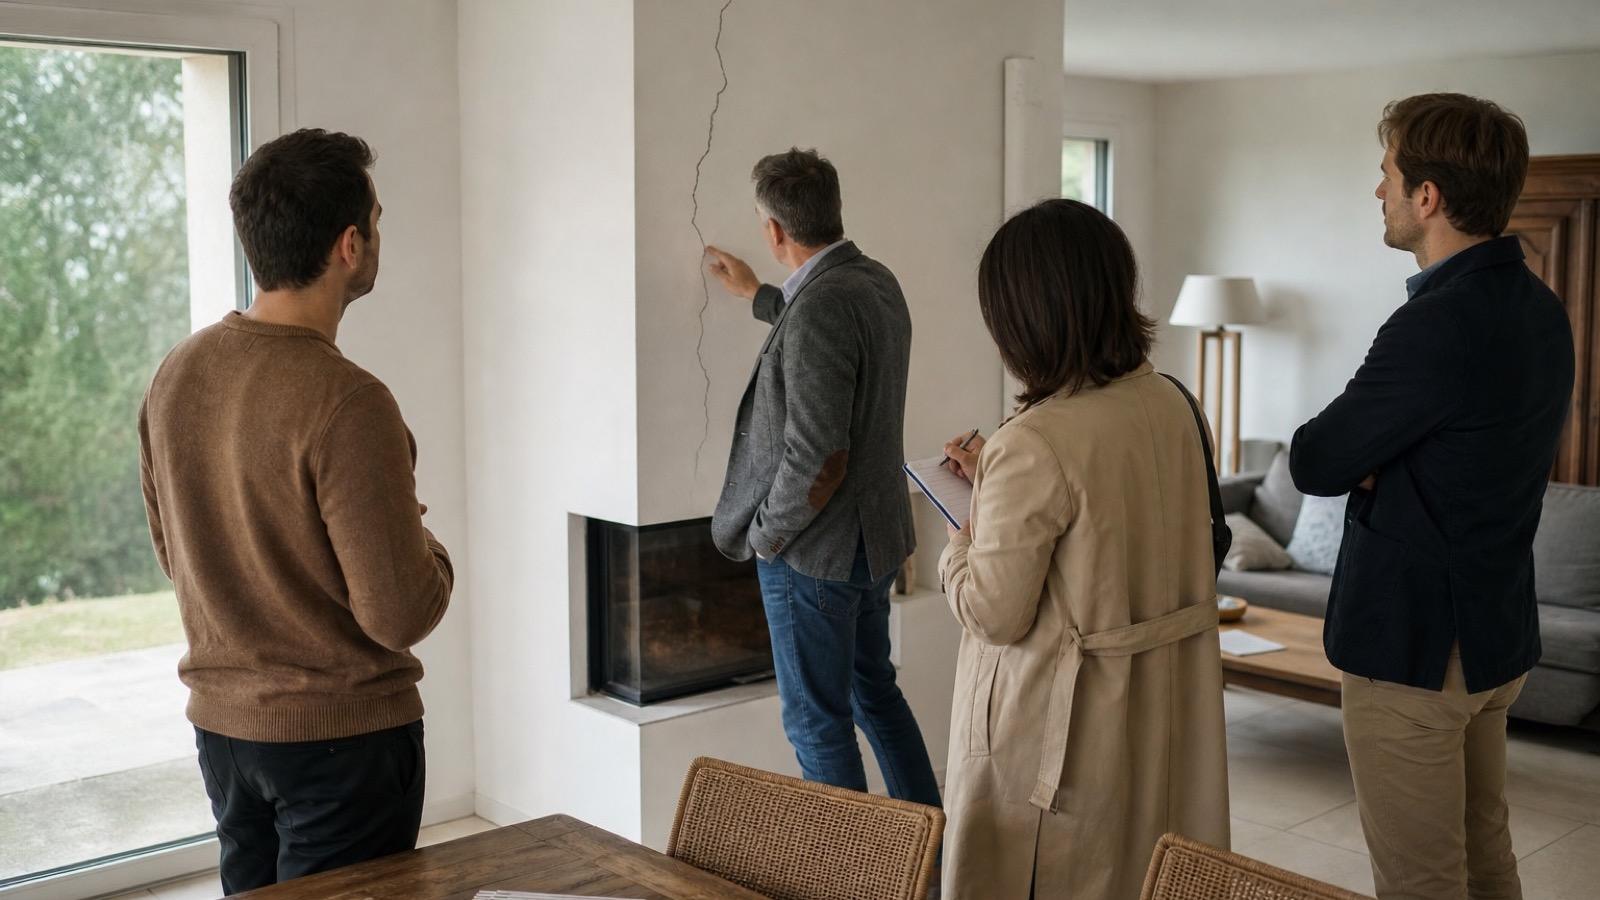
Dès que vous remarquez une fissure, rassemblez des preuves :
- photos datées, de près avec un objet de référence pour l'échelle, et de loin pour situer la fissure dans la pièce ;
- relevé écrit : pièce, mur, longueur approximative, date de découverte ;
- suivi de l'évolution : rephotographiez au même endroit chaque semaine ; un professionnel peut poser un témoin pour mesurer si la fissure s'ouvre ;
- constat par un commissaire de justice si la situation est conflictuelle ou si les dommages sont importants.
Si le voisin avait fait réaliser un constat préventif avant le chantier, ce qui est recommandé, demandez-en une copie : il montre l'état de votre logement avant les travaux.
Comment savoir si une fissure est grave
Toutes les fissures ne se valent pas. Une fissure fine, limitée à la peinture ou à l'enduit, souvent en réseau, est en général superficielle. D'autres signes doivent alerter :
- la fissure traverse le mur et se voit des deux côtés ;
- elle part en diagonale des angles d'une porte ou d'une fenêtre ;
- elle s'élargit ou s'allonge d'une semaine à l'autre ;
- ses deux bords sont décalés ;
- des portes ou fenêtres frottent soudainement, un plancher semble fléchir, des carreaux se décollent.
Dans ces cas, faites intervenir un bureau d'études ou un expert en bâtiment sans délai. Si vous constatez un affaissement ou une aggravation rapide, quittez la pièce et alertez immédiatement le syndic : en cas d'urgence, il peut faire réaliser les travaux nécessaires à la sauvegarde de l'immeuble.
Qui prévenir, et dans quel ordre
| Qui | Pourquoi | Comment |
|---|---|---|
| Votre assureur habitation | Déclarer le sinistre, activer le recours ou la protection juridique | Dans le délai du contrat, au moins cinq jours ouvrés, par écrit avec photos |
| Le syndic | Le mur porteur est une partie commune ; l'immeuble peut être touché | Lettre recommandée ou courriel avec photos, demande de transmission à l'assureur de l'immeuble |
| Le voisin maître d'ouvrage | Il répond des troubles causés par ses travaux | Courrier décrivant les désordres, demande des coordonnées de l'entreprise et de ses assureurs |
| L'entreprise de travaux | Elle est responsable de l'exécution | Par l'intermédiaire du voisin ou directement, si vous la connaissez |
| L'assureur de l'entreprise | Action directe possible contre lui | À partir de l'attestation de responsabilité civile de l'entreprise |
| Un expert ou un bureau d'études | Évaluer la gravité et l'origine | Mission amiable ou, à défaut, expertise judiciaire |
Demandez au syndic s'il dispose du dossier d'autorisation de l'assemblée générale. Si l'ouverture a été votée selon les règles, décrites dans notre guide Ouvrir un mur porteur en copropriété, il doit avoir l'étude de structure et, souvent, les attestations d'assurance de l'entreprise. C'est une mine d'informations pour identifier les assureurs. Si l'ouverture n'a pas été autorisée, la situation du voisin est plus délicate, ce que nous détaillons dans notre article sur les murs porteurs cassés sans autorisation.
Sur quel fondement obtenir réparation
Les troubles anormaux du voisinage
Depuis la loi du 15 avril 2024, l'article 1253 du Code civil rend responsable de plein droit celui qui est à l'origine d'un trouble excédant les inconvénients normaux de voisinage, et vise expressément le maître d'ouvrage. Vous n'avez pas à prouver de faute : il suffit d'établir le trouble anormal, votre préjudice et le lien entre les deux. Des fissures dans un appartement voisin, consécutives à une intervention sur la structure, entrent typiquement dans ce cadre. La règle s'applique entre copropriétaires d'un même immeuble. Notre page sur les troubles anormaux du voisinage en détaille les conditions.
La faute
Si le voisin a commis une faute, par exemple en ouvrant le mur sans étude de structure ou sans autorisation, l'article 1240 du Code civil permet aussi d'engager sa responsabilité. La faute de l'entreprise, comme un étaiement insuffisant, peut être recherchée sur le même fondement.
La responsabilité du syndicat
L'article 14 de la loi du 10 juillet 1965 rend le syndicat des copropriétaires responsable des dommages causés aux copropriétaires ou aux tiers ayant leur origine dans les parties communes, sans préjudice de ses recours. Le mur porteur étant en principe une partie commune, le syndicat peut être concerné. Il pourra ensuite se retourner contre le copropriétaire auteur des travaux et son entreprise.
L'action directe contre l'assureur
L'article L124-3 du Code des assurances donne au tiers lésé une action directe contre l'assureur qui garantit la responsabilité civile du responsable. Vous pouvez donc réclamer l'indemnisation directement à l'assureur de l'entreprise, ou à celui du voisin, sans attendre que son assuré agisse. D'où l'importance d'obtenir leurs attestations.
Les assurances en jeu
Votre multirisque habitation
Elle ne couvre les fissures que dans les cas prévus au contrat : catastrophe naturelle reconnue par arrêté, effondrement, dégât des eaux… Des fissures dues aux travaux d'un voisin ne sont souvent pas couvertes en tant que telles. Mais votre assureur peut exercer le recours contre les responsables, et votre éventuelle protection juridique prendre en charge les frais d'expertise ou d'avocat. Déclarez toujours.
La responsabilité civile du voisin
Le copropriétaire doit être assuré en responsabilité civile, et c'est ce contrat, ou une responsabilité civile du maître d'ouvrage souscrite pour le chantier, qui répond des troubles de voisinage qu'il cause. Le contrat d'habitation n'est pas toujours conçu pour couvrir des travaux : il peut y avoir des exclusions.
L'assurance de l'entreprise
Les dommages causés aux tiers relèvent de la responsabilité civile professionnelle de l'entreprise, avant comme après la réception. Sa décennale, elle, vise les désordres graves affectant l'ouvrage réalisé ; elle peut entrer en jeu si l'ouverture compromet la solidité de l'immeuble. Notre article Dégâts chez le voisin pendant des travaux : qui paie ? détaille cette répartition.
L'assurance de l'immeuble
La multirisque souscrite par le syndicat couvre sa responsabilité civile et certains dommages à l'immeuble, selon ses conditions. Le syndic la mobilise si les parties communes sont atteintes ou si la responsabilité du syndicat est recherchée. Elle ne couvre pas, en principe, les fautes des entreprises.
Expertise amiable ou judiciaire
Dans la plupart des cas, les assureurs organisent une expertise amiable contradictoire : chaque assureur mandate un expert, qui examine les fissures, l'ouverture et les documents du chantier. Si les conclusions concordent, une proposition d'indemnisation suit.
Si les responsables contestent, si les assureurs se renvoient la charge ou si les désordres s'aggravent, vous pouvez saisir le juge des référés pour obtenir une expertise judiciaire avant tout procès. L'article 145 du Code de procédure civile le permet dès qu'il existe un motif légitime d'établir la preuve de faits dont pourrait dépendre la solution d'un litige. L'expert judiciaire, indépendant, déterminera l'origine des fissures, les travaux de reprise et leur coût. Notre article sur l'expertise judiciaire décrit son déroulement.
En résumé
- Constatez, photographiez et datez les fissures ; suivez leur évolution.
- Déclarez le sinistre à votre assureur habitation et prévenez le syndic par écrit.
- Le voisin maître d'ouvrage répond de plein droit des troubles anormaux de voisinage ; l'entreprise et le syndicat peuvent aussi être concernés.
- Vous pouvez agir directement contre l'assureur de responsabilité civile du responsable.
- En cas de blocage, demandez une expertise judiciaire en référé.
Vous êtes copropriétaire et vous ne savez pas quel contrat actionner ? Nos courtiers vous aident à lire vos garanties et à identifier les assureurs des intervenants. Contactez un conseiller ICEA.
Questions fréquentes
Comment savoir si une fissure est grave ?
Une fissure fine, limitée à la peinture ou à l'enduit, est souvent superficielle. Sont plus inquiétantes une fissure qui traverse le mur, qui part en diagonale des angles de portes ou de fenêtres, qui s'élargit d'une semaine à l'autre, ou qui s'accompagne de portes qui frottent et d'un plancher qui fléchit. Seul un professionnel peut conclure : faites-la examiner rapidement.
Est-ce que l'assurance habitation prend en charge les fissures ?
Pas toujours. La multirisque habitation couvre des événements définis par le contrat, comme l'incendie, le dégât des eaux ou une catastrophe naturelle reconnue par arrêté. Des fissures causées par les travaux d'un voisin relèvent en principe de sa responsabilité et de celle de son entreprise. Déclarez-les tout de même : votre assureur peut vous aider à exercer le recours, et une protection juridique peut prendre en charge les frais.
Qui paie les fissures causées par les travaux d'un voisin ?
En principe le voisin qui a fait réaliser les travaux, au titre des troubles anormaux du voisinage, et son assureur de responsabilité civile. L'entreprise qui a réalisé l'ouverture et son assureur peuvent aussi être recherchés. En copropriété, le syndicat peut être concerné, puisque le dommage trouve sa source dans une partie commune.
Faut-il passer par un expert judiciaire ?
Pas forcément. Une expertise amiable organisée par les assureurs suffit souvent. Si les responsables contestent, ou si les désordres évoluent, vous pouvez demander au juge des référés une expertise judiciaire avant tout procès (article 145 du Code de procédure civile).
Dans quel délai faut-il agir ?
Déclarez le sinistre à votre assureur dans le délai prévu par votre contrat, qui ne peut être inférieur à cinq jours ouvrés. Pour l'action en justice, le délai dépend du fondement retenu ; pour une action en responsabilité, il est en général de cinq ans à compter du jour où vous avez connu le dommage. Ne laissez pas traîner : les preuves s'effacent.
Sources
- Code civil, article 1253 : troubles anormaux du voisinage (Legifrance)
- Code civil, article 1240 : responsabilité extracontractuelle (Legifrance)
- Code des assurances, article L124-3 : action directe du tiers lésé (Legifrance)
- Code de procédure civile, article 145 : mesures d'instruction avant tout procès (Legifrance)
- Loi n° 65-557 du 10 juillet 1965, article 14 : responsabilité du syndicat pour les dommages ayant leur origine dans les parties communes (Legifrance)
Publié le 18 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.