Hors d'eau hors d'air : quelle dommages-ouvrage si vous finissez ?
Le constructeur livre le clos et le couvert, vous finissez l'intérieur. La dommages-ouvrage reste obligatoire, mais vos propres travaux sont rarement couverts. Comment s'organiser pour ne pas perdre ses recours.
L'essentiel
Une maison livrée hors d'eau hors d'air reste une construction neuve : la dommages-ouvrage est obligatoire et se souscrit par vous, maître d'ouvrage, avant l'ouverture du chantier. Elle couvre les travaux réalisés par le constructeur et ceux des entreprises assurées que vous déclarez. Les finitions que vous réalisez vous-même sont rarement couvertes, et elles compliquent la recherche du responsable en cas de désordre.
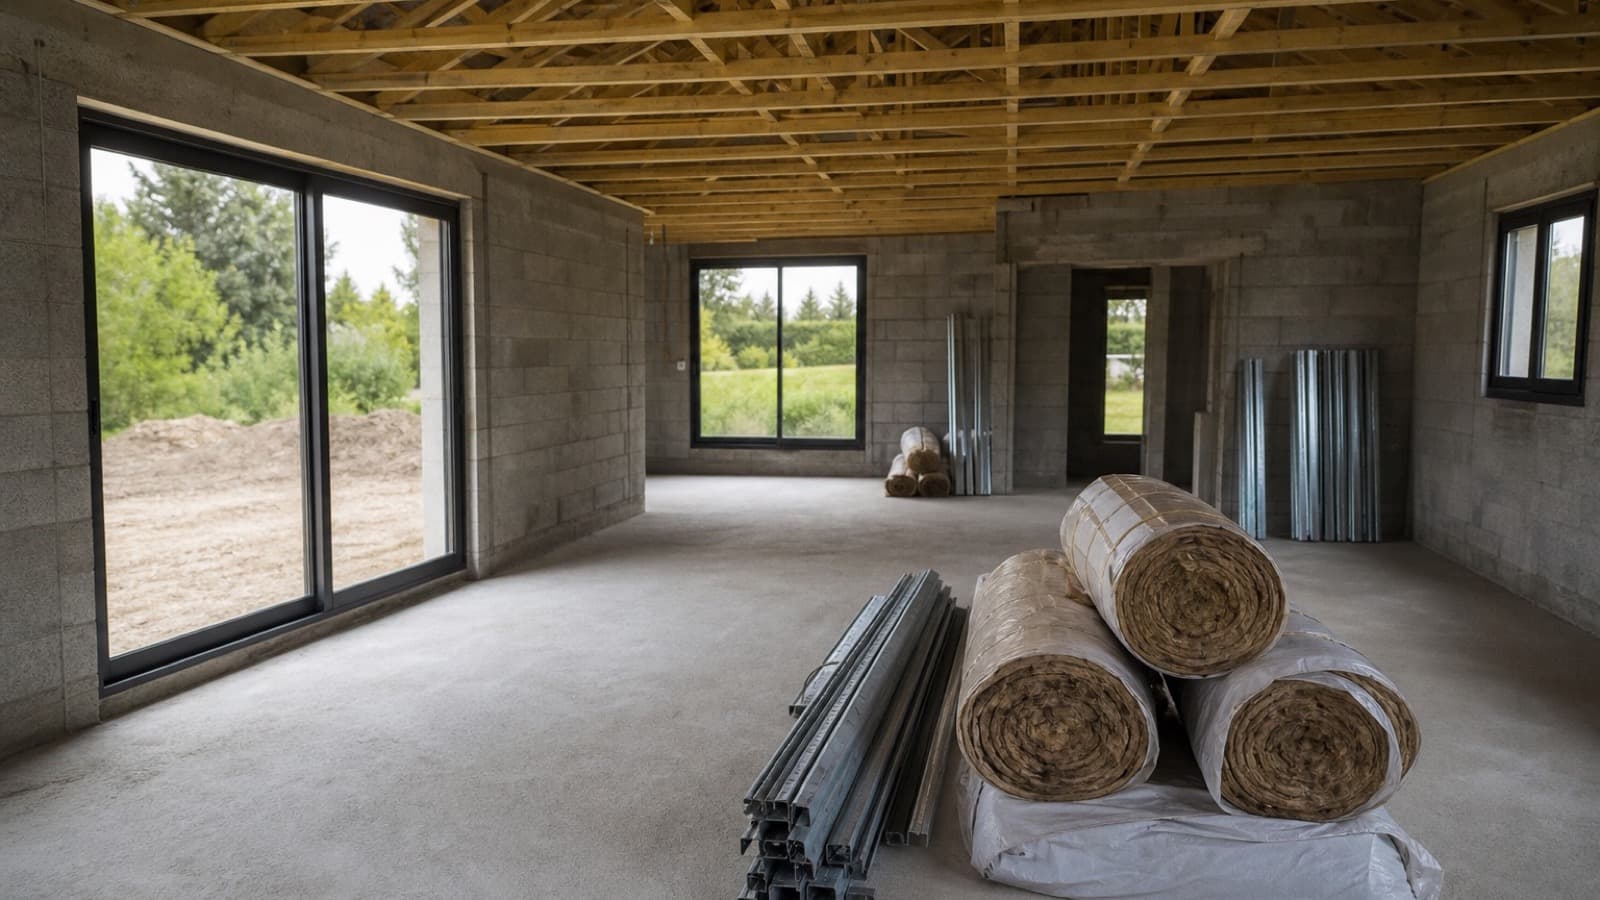
Une maison livrée hors d'eau hors d'air reste une construction neuve. La dommages-ouvrage est donc obligatoire, et c'est à vous de la souscrire avant l'ouverture du chantier. Elle couvre les travaux du constructeur et ceux des artisans assurés que vous déclarez à l'assureur. Les finitions que vous réalisez vous-même sont, en revanche, rarement couvertes.
Hors d'eau hors d'air : de quoi parle-t-on ?
Le constructeur réalise la partie de la maison qui la protège des intempéries :
- les fondations et la dalle ;
- les murs ou l'ossature ;
- la charpente et la couverture ;
- les menuiseries extérieures : fenêtres, porte d'entrée, parfois porte de garage.
On parle aussi de clos et couvert. Vous prenez ensuite le relais pour l'intérieur : isolation, cloisons, électricité, plomberie, chauffage, chape, carrelage, peinture.
Cette formule existe sous deux formes principales.
En CCMI, avec des travaux réservés
Le constructeur signe un contrat de construction de maison individuelle et vous vous réservez certains travaux. L'article L231-2 du Code de la construction et de l'habitation encadre ce choix. Le contrat doit décrire et chiffrer les travaux que vous gardez. Vous devez accepter leur coût et leur charge par une clause manuscrite spécifique et paraphée.
La garantie de livraison ne porte alors que sur les travaux confiés au constructeur. Voyez notre article sur le CCMI et la garantie de livraison.
En marchés séparés
Vous signez avec une entreprise de gros œuvre, un charpentier-couvreur et un menuisier, avec ou sans maître d'œuvre. Puis vous enchaînez avec d'autres artisans, ou vous finissez seul. Pas de garantie de livraison dans ce cas.
La dommages-ouvrage reste obligatoire
L'article L242-1 du Code des assurances impose la dommages-ouvrage à toute personne qui fait réaliser des travaux de construction. Les fondations, les murs, la charpente et la couverture en sont l'exemple même.
En CCMI, le contrat doit mentionner la référence de la dommages-ouvrage souscrite par le maître d'ouvrage (article L231-2 du Code de la construction et de l'habitation). C'est bien vous l'assuré, même si le constructeur vous propose un contrat.
Ce que vous devez dire à l'assureur dès la demande :
- que la maison est livrée hors d'eau hors d'air ;
- quels lots de finition seront confiés à des professionnels, et lesquels vous ferez vous-même ;
- les attestations décennales de tous les professionnels, y compris ceux des finitions.
Un contrat établi pour une maison « clés en main » alors que vous finissez vous-même ne reflète pas la réalité. En cas de sinistre, l'assureur pourrait discuter sa garantie. Voyez notre fiche sur la dommages-ouvrage pour le fonctionnement général.
Vos finitions sont-elles couvertes ?
Tout dépend de qui les réalise.
| Travaux | Réalisés par | Couverts par la dommages-ouvrage ? |
|---|---|---|
| Fondations, murs, charpente, couverture | Le constructeur | Oui, s'ils relèvent de la décennale |
| Menuiseries extérieures | Le constructeur | Oui en général, pour les désordres graves |
| Isolation, plomberie encastrée, chape, plancher chauffant | Un artisan assuré en décennale, déclaré à l'assureur | Oui en général, si le désordre est de nature décennale |
| Les mêmes travaux | Vous-même | Rarement : la plupart des contrats les excluent |
| Peinture, papier peint, petits travaux décoratifs | Qui que ce soit | Non, ils ne relèvent pas de la décennale |
Les finitions confiées à des artisans
Elles peuvent être couvertes, à condition que l'assureur les connaisse. Un désordre grave sur un plancher chauffant ou une canalisation encastrée peut rendre la maison impropre à sa destination. Si l'artisan est assuré en décennale et que son lot figure dans votre dossier, la dommages-ouvrage peut jouer.
Les finitions que vous faites vous-même
C'est le point faible de la formule. L'assureur dommages-ouvrage préfinance les réparations puis se retourne contre le constructeur responsable et son assureur. Quand le responsable, c'est vous, il n'a personne contre qui se retourner. La plupart des assureurs excluent donc ces travaux, ou refusent le dossier si la part réalisée par le propriétaire est importante.
Notre article sur la responsabilité de celui qui bricole détaille ce que vous risquez.
Qui est responsable en cas de désordre ?
Chacun répond de ses propres travaux. Le constructeur du clos et du couvert, chaque artisan de son lot, vous de ce que vous avez fait.
La difficulté vient des jonctions. Une maison livrée hors d'eau hors d'air passe entre plusieurs mains, et un désordre peut avoir plusieurs origines.
Exemple : Thomas fait livrer sa maison hors d'eau hors d'air et pose lui-même l'isolation et les plaques de plâtre. Deux hivers plus tard, des traces d'humidité apparaissent autour de deux fenêtres. Le constructeur soutient que l'isolation a été mal raccordée aux menuiseries. Thomas soutient que les fenêtres ont été mal posées. L'expert désigné par l'assureur doit démêler les deux. Si l'origine est la pose des fenêtres, la dommages-ouvrage peut jouer. Si c'est le raccord fait par Thomas, elle ne jouera pas.
Le constructeur peut aussi s'exonérer, en tout ou partie, s'il prouve que le dommage vient de l'intervention du maître d'ouvrage. Vos travaux peuvent donc réduire vos recours sur ceux des autres.
Organiser le chantier pour garder vos recours
Réceptionner le clos et le couvert
La réception des travaux du constructeur doit être faite par écrit, avec un procès-verbal, avant que vous commenciez vos finitions. C'est elle qui fait courir ses garanties. Elle fige aussi l'état de la maison au moment où vous la prenez en main.
Documenter l'état de la maison
Avant de fermer les murs, photographiez tout : menuiseries, raccords, réseaux en attente, état des murs. Ces images serviront à l'expert en cas de litige.
Confier les lots sensibles à des professionnels
Plus vous confiez de lots techniques à des artisans assurés, mieux vous êtes couvert. Les lots les plus sensibles : l'étanchéité à l'air autour des menuiseries, la plomberie encastrée, le chauffage, la chape et le plancher chauffant, l'électricité.
Garder les preuves de vos propres travaux
Factures de matériaux, fiches techniques, notices de pose, photos à chaque étape. Si un désordre survient, vous montrerez que vous avez respecté les règles de l'art.
Si un désordre apparaît malgré tout, notre guide des recours en cas de malfaçon vous indique par où commencer.
En résumé
- Une maison livrée hors d'eau hors d'air est une construction neuve : dommages-ouvrage obligatoire.
- Déclarez à l'assureur la répartition réelle des travaux, y compris ceux que vous gardez.
- Les finitions confiées à des artisans assurés peuvent être couvertes ; celles faites par vous le sont rarement.
- Faites réceptionner le clos et le couvert par écrit avant de commencer vos finitions.
- Documentez chaque étape pour faciliter l'expertise en cas de désordre.
Vous faites livrer votre maison hors d'eau hors d'air ? Nos courtiers présentent votre dossier aux assureurs en tenant compte des lots que vous gardez, et vous disent ce qui sera couvert. Demandez un devis dommages-ouvrage.
Questions fréquentes
Faut-il une dommages-ouvrage pour une maison livrée hors d'eau hors d'air ?
Oui. Le gros œuvre, la charpente, la couverture et les menuiseries extérieures relèvent de la décennale : la dommages-ouvrage est obligatoire (article L242-1 du Code des assurances). En CCMI, le contrat doit d'ailleurs mentionner la référence de la dommages-ouvrage souscrite par le maître d'ouvrage (article L231-2 du Code de la construction et de l'habitation).
Les travaux de finition faits soi-même sont-ils couverts ?
Rarement. Les assureurs dommages-ouvrage acceptent difficilement de couvrir les travaux réalisés par le propriétaire, faute de constructeur assuré contre qui se retourner. Ils se concentrent sur les lots confiés à des professionnels. Les finitions confiées à des artisans assurés en décennale peuvent, elles, être intégrées au contrat si vous les déclarez.
Qui est responsable des désordres après une livraison hors d'eau hors d'air ?
Chacun répond de ses travaux. Le constructeur répond du clos et du couvert, chaque artisan de son lot, et vous de ce que vous avez fait vous-même. Quand un désordre se situe à la jonction, une expertise détermine son origine. Une intervention mal faite du propriétaire peut réduire, voire écarter, la responsabilité du constructeur.
Que veut dire clos et couvert ?
C'est le stade où la maison est protégée des intempéries : fondations, murs, charpente, couverture, menuiseries extérieures posées. On parle aussi de hors d'eau hors d'air. Restent l'isolation, les cloisons, les réseaux intérieurs, le chauffage et les revêtements.
Sources
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code de la construction et de l'habitation, article L231-2 : mentions obligatoires du CCMI (Legifrance)
- Code civil, article 1792-1 : qui est réputé constructeur (Legifrance)
- Faire construire sa maison : quel contrat conclure avec un professionnel ?, service-public.gouv.fr
- Assurance dommages-ouvrage (DO), service-public.gouv.fr
Publié le 5 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.