
Extension ou surélévation : la dommages-ouvrage est-elle obligatoire ?
Agrandir sa maison, à côté ou au-dessus, c'est construire. La dommages-ouvrage est en principe obligatoire, mais elle ne couvre pas tout : le point clé, c'est la maison existante. Explications et cas pratiques.
L'essentiel
Une extension ou une surélévation crée un ouvrage neuf : elle relève en général de la garantie décennale, et la dommages-ouvrage est alors obligatoire, à souscrire par le propriétaire avant l'ouverture du chantier (article L242-1 du Code des assurances). Elle couvre les travaux neufs. La maison existante n'est pas couverte par la garantie obligatoire, sauf les parties totalement incorporées à l'ouvrage neuf et devenues techniquement indivisibles (article L243-1-1).
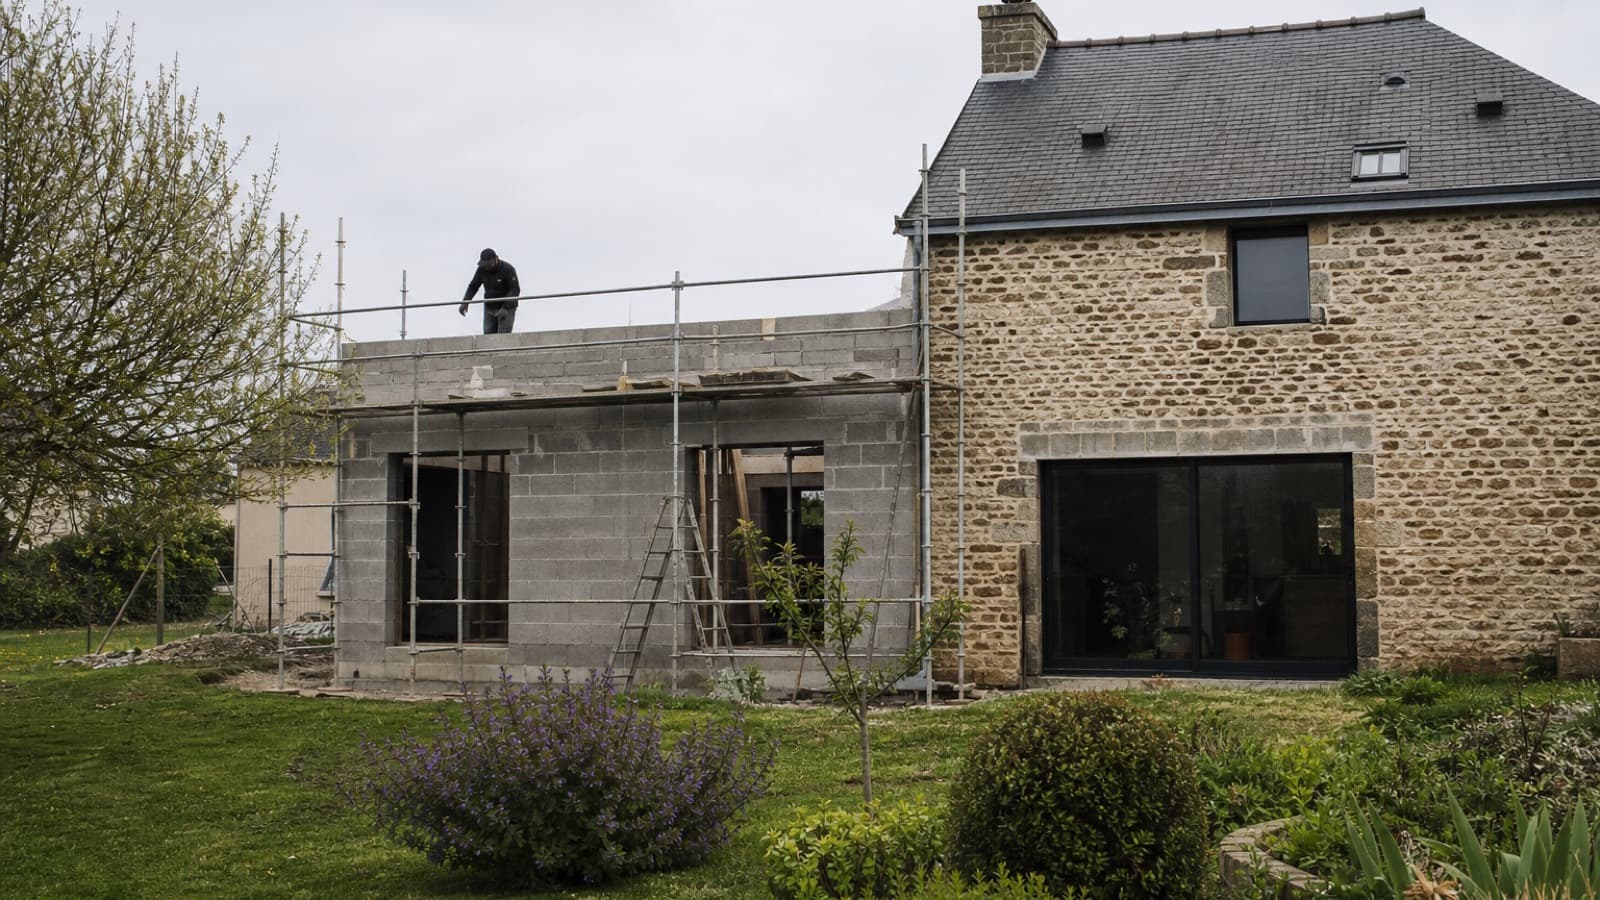
Oui, dans la grande majorité des cas. Une extension ou une surélévation crée un ouvrage neuf, avec fondations ou planchers, murs et toiture. Ces travaux relèvent de la garantie décennale, et la dommages-ouvrage est alors obligatoire. C'est au propriétaire de la souscrire, avant l'ouverture du chantier. Le point à surveiller est ailleurs : la maison existante n'est pas couverte par la garantie obligatoire.
Pourquoi une extension relève de la dommages-ouvrage
La règle tient en une phrase : la dommages-ouvrage suit la décennale. L'article L242-1 du Code des assurances l'impose à toute personne qui fait réaliser des travaux de construction. Et l'article 1792 du Code civil rend les constructeurs responsables pendant dix ans des dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination.
Une extension coche toutes les cases :
- elle repose sur des fondations neuves ;
- elle a ses propres murs, ou une ossature ;
- elle a une toiture et doit être étanche ;
- elle se raccorde à la maison, ce qui crée des jonctions sensibles.
Peu importe la technique. Une extension en parpaings, en ossature bois ou en structure métallique est un ouvrage. Peu importe aussi la surface : ce qui compte, ce sont les travaux réalisés, pas le nombre de mètres carrés.
Notre article sur les travaux qui nécessitent une dommages-ouvrage donne la liste générale.
| Projet d'agrandissement | Relève en général de la décennale ? | Dommages-ouvrage |
|---|---|---|
| Extension maçonnée accolée, avec fondations | Oui | Obligatoire |
| Extension en ossature bois sur dalle ou plots | Oui | Obligatoire |
| Surélévation d'un niveau sur une maison | Oui | Obligatoire |
| Aménagement de combles avec modification de la charpente ou du plancher | Oui en général | Obligatoire en général |
| Aménagement de combles sans toucher à la structure, simple cloisonnement | Selon les travaux | À faire qualifier |
| Abri léger posé sans fondations | En général non | En général non |
La surélévation : un cas plus délicat
Surélever, c'est poser un niveau neuf sur une structure qui n'a pas été prévue pour cela. Les murs et les fondations existants doivent supporter un poids nouveau.
Concrètement, une surélévation demande presque toujours :
- une étude de structure par un bureau d'études, pour vérifier que les murs et les fondations tiennent ;
- parfois des reprises en sous-œuvre ou des renforts ;
- une dépose de la toiture, avec une période où la maison est ouverte aux intempéries.
Pour l'assureur dommages-ouvrage, ce dossier est plus technique qu'une extension de plain-pied. Il demandera souvent la note de calcul ou l'étude de structure, et vérifiera que le bureau d'études et les entreprises sont assurés en décennale pour ces missions.
Ce que la dommages-ouvrage couvre, et ce qu'elle ne couvre pas
Les travaux neufs : couverts
La dommages-ouvrage préfinance la réparation des dommages de nature décennale qui touchent l'extension ou la surélévation : fissures structurelles, affaissement de la dalle, infiltrations par la toiture neuve ou par la jonction avec la maison.
Elle intervient en principe après l'année de parfait achèvement, et jusqu'à dix ans après la réception. Elle paie sans attendre que les responsabilités soient établies, puis se retourne contre les entreprises.
La maison existante : en principe non
L'article L243-1-1 du Code des assurances exclut des obligations d'assurance les ouvrages qui existaient avant l'ouverture du chantier. Une exception : les parties totalement incorporées dans l'ouvrage neuf, qui en deviennent techniquement indivisibles.
Exemple : Nadia fait construire une extension de plain-pied. Deux ans après, une fissure apparaît dans la nouvelle pièce, à cause d'un tassement de la dalle. La dommages-ouvrage instruit le dossier. La même année, une fissure apparaît aussi dans le salon ancien, sans lien établi avec l'extension. Ce dommage-là ne relève pas de la garantie obligatoire.
Pour une surélévation, la question des murs anciens qui portent le nouvel étage se pose au cas par cas. C'est pourquoi la garantie facultative des existants, proposée par certains contrats, mérite d'être demandée. Lisez de près ce qu'elle couvre et ses limites.
Si les travaux neufs abîment la partie ancienne, la responsabilité de l'entreprise peut être recherchée. Ce qui sera effectivement couvert dépendra alors de son propre contrat, au-delà de l'obligation légale.
Qui doit souscrire la dommages-ouvrage d'une extension ?
C'est vous, propriétaire, en tant que maître d'ouvrage. Les professionnels ont leur propre obligation : chacun doit être assuré en garantie décennale pour les travaux qu'il réalise.
| Intervenant | Son assurance | Ce qu'elle couvre |
|---|---|---|
| Vous, propriétaire | Dommages-ouvrage | Le préfinancement des réparations sur l'ouvrage neuf |
| Architecte ou maître d'œuvre | Décennale et responsabilité civile | Ses erreurs de conception ou de suivi |
| Bureau d'études structure | Décennale | Ses calculs et préconisations |
| Chaque entreprise | Décennale | Les dommages graves sur ses travaux |
En copropriété, la personne qui commande les travaux est le maître d'ouvrage. Pour une surélévation de l'immeuble menée par le syndicat, c'est le syndicat qui souscrit. Si un tiers achète le droit de surélever et construit, c'est lui.
L'architecte est-il obligatoire ?
Pour un particulier qui construit pour lui-même, l'architecte devient obligatoire quand la surface de plancher totale, extension comprise, dépasse 150 m². En dessous, vous pouvez vous en passer. Quelqu'un doit tout de même concevoir le projet, et cette personne doit être assurée pour sa mission.
Monter le dossier : les pièces à réunir
L'assureur étudie une extension comme une petite construction neuve, avec quelques pièces en plus. Préparez :
- le permis de construire ou la déclaration préalable, et les plans ;
- les devis signés de chaque entreprise et le descriptif des travaux ;
- les attestations décennales, qui doivent mentionner les activités réellement confiées ;
- l'étude de structure pour une surélévation, ou en cas d'ouverture dans un mur porteur ;
- l'étude de sol, si elle existe : les fondations de l'extension ne reposent pas toujours sur le même sol que la maison ;
- quelques photos de la maison existante, en particulier des façades concernées.
Des fissures anciennes sur la maison ? Photographiez-les et signalez-les. Elles ne seront pas couvertes, mais les déclarer évite un débat plus tard.
Côté réglementation thermique, une extension doit aussi respecter des exigences de performance, qui varient selon sa nature et sa surface. Notre article sur la RE2020 et l'assurance construction fait le point.
En résumé
- Une extension ou une surélévation est un ouvrage neuf : la dommages-ouvrage est en principe obligatoire.
- Elle se souscrit par le propriétaire, avant l'ouverture du chantier.
- Elle couvre les travaux neufs, pas la maison existante, sauf parties totalement incorporées et indivisibles.
- Une garantie facultative des existants peut compléter le contrat, surtout pour une surélévation.
- Chaque professionnel doit être assuré en décennale pour sa mission.
Vous préparez un agrandissement ? Nos courtiers étudient vos plans, vérifient les attestations de vos entreprises et vous proposent une dommages-ouvrage adaptée, avec ou sans garantie des existants. Demandez un devis dommages-ouvrage.
Questions fréquentes
Faut-il une dommages-ouvrage pour une extension de maison ?
En principe oui. Une extension avec fondations, murs et toiture est un ouvrage de construction qui relève de la garantie décennale. La dommages-ouvrage est donc obligatoire, quelle que soit la technique : maçonnerie, ossature bois ou structure métallique. Elle se souscrit avant l'ouverture du chantier.
Une surélévation nécessite-t-elle une dommages-ouvrage ?
Oui en principe, pour les mêmes raisons. La surélévation ajoute un niveau qui repose sur la structure existante. La dommages-ouvrage couvre les travaux neufs ; les murs et fondations anciens ne sont couverts que s'ils sont totalement incorporés à l'ouvrage neuf et en deviennent techniquement indivisibles, ou si le contrat prévoit une garantie facultative des existants.
Qui doit souscrire la dommages-ouvrage d'une extension ?
Le propriétaire qui fait réaliser les travaux, en tant que maître d'ouvrage. Ce n'est ni l'architecte ni l'entreprise : eux souscrivent leur propre assurance décennale. En copropriété, c'est la personne qui commande les travaux, par exemple le syndicat des copropriétaires pour des parties communes.
La dommages-ouvrage couvre-t-elle la maison existante ?
Pas dans sa garantie obligatoire. L'article L243-1-1 du Code des assurances exclut les ouvrages existants avant l'ouverture du chantier, sauf ceux totalement incorporés dans l'ouvrage neuf et devenus techniquement indivisibles. Certains contrats proposent une garantie facultative des existants, à demander et à lire de près.
Sources
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L243-1-1 : ouvrages exclus de l'obligation et existants (Legifrance)
- Code civil, article 1792 : responsabilité décennale des constructeurs (Legifrance)
- Assurance dommages-ouvrage (DO), service-public.gouv.fr
- Dans quel cas doit-on faire appel à un architecte ?, service-public.gouv.fr
Publié le 3 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.


