Assurance de l'immeuble pendant les travaux : ce qui change
Une copropriété ou un propriétaire qui lance de gros travaux garde sa multirisque immeuble, mais elle ne suffit plus. Ce qu'elle couvre encore, pourquoi il faut prévenir l'assureur, et comment elle s'articule avec la dommages-ouvrage, la tous risques chantier et l'assurance des entreprises.
L'essentiel
Pendant des travaux, la multirisque de l'immeuble continue de couvrir l'incendie, le dégât des eaux ou la responsabilité du syndicat, selon ses conditions. Mais les travaux modifient le risque : il faut en général prévenir l'assureur. Les dommages causés par les entreprises relèvent de leur RC pro, l'ouvrage en cours de la tous risques chantier, et les désordres graves après la réception de la dommages-ouvrage, obligatoire pour les travaux de construction.
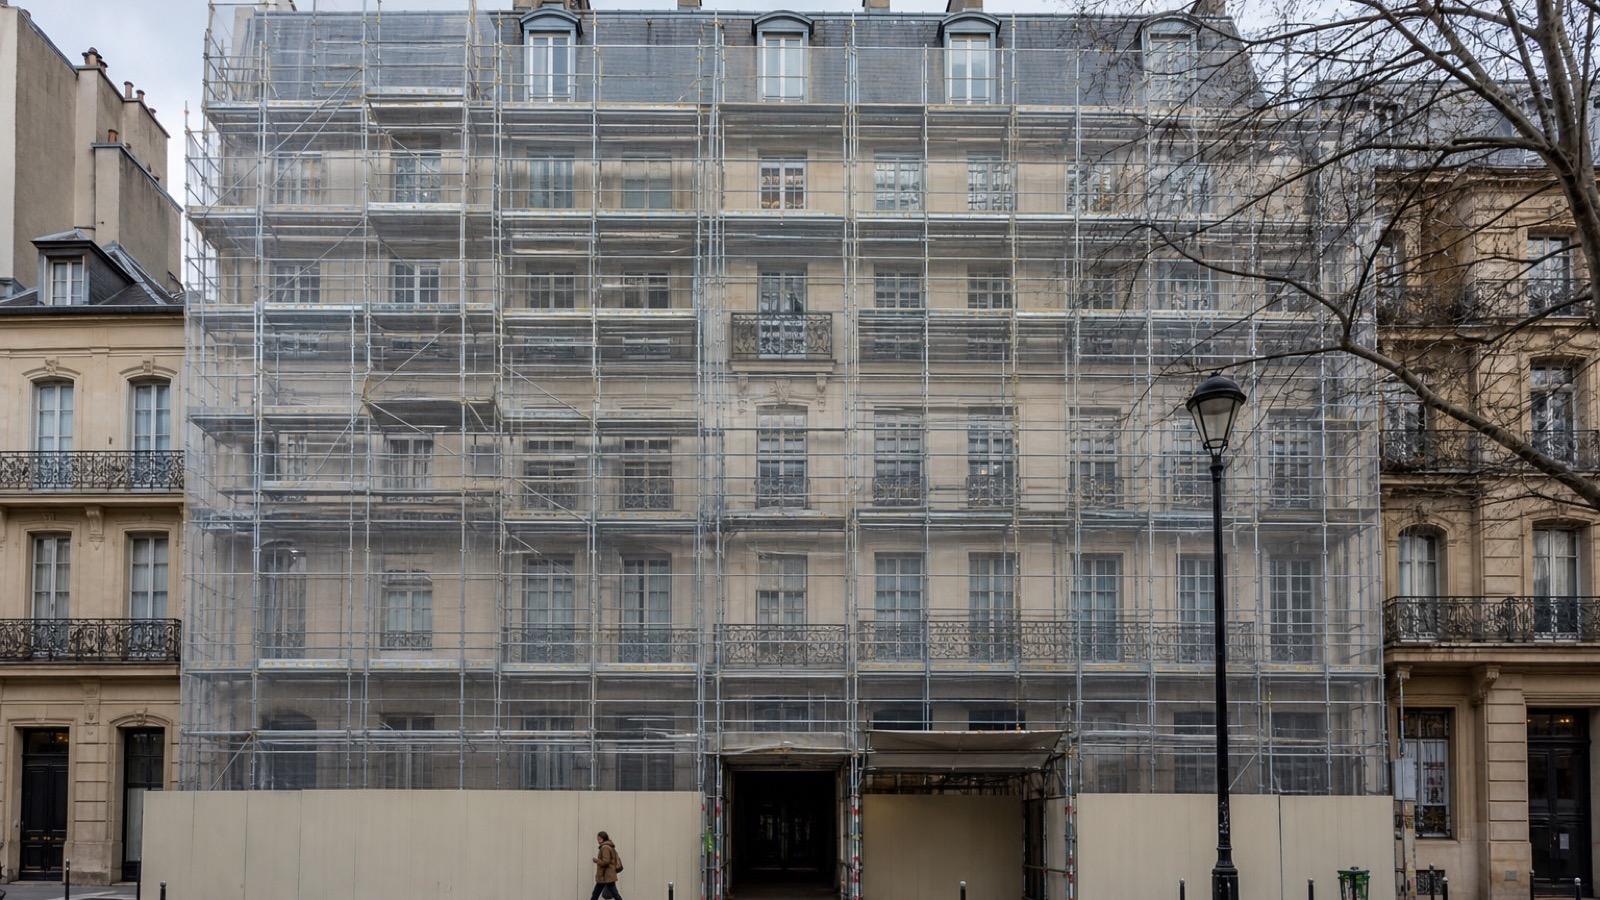
Pendant des travaux, l'assurance multirisque de l'immeuble continue de jouer, mais elle ne couvre plus tout. Elle protège toujours le bâtiment contre l'incendie, le dégât des eaux ou la tempête, et la responsabilité du syndicat. Elle ne couvre ni l'ouvrage en cours de réalisation, ni les fautes des entreprises, ni les désordres de construction après la réception. Il faut prévenir l'assureur, et compléter avec les bons contrats.
Ce que la multirisque immeuble continue de couvrir
Le syndicat de copropriétaires est tenu d'assurer sa responsabilité civile (article 9-1 de la loi du 10 juillet 1965). En pratique, il souscrit une multirisque immeuble qui couvre aussi les parties communes contre les dommages accidentels. Le syndic doit pourvoir à la conservation de l'immeuble et soumettre le contrat d'assurance au vote de l'assemblée générale (article 18 de la même loi).
Les travaux ne suspendent pas ce contrat. Pendant le chantier, il couvre en principe :
- l'incendie et l'explosion qui touchent l'immeuble existant ;
- le dégât des eaux venant d'une canalisation commune ;
- la tempête sur les parties non concernées par les travaux ;
- la responsabilité civile du syndicat, par exemple si un copropriétaire ou un passant se blesse à cause d'un défaut d'entretien des parties communes.
Mais il ne couvre pas tout ce qui arrive pendant un chantier. Les dommages causés par une entreprise relèvent d'abord de l'assurance de cette entreprise. L'ouvrage en cours de réalisation n'est pas un bien assuré par la multirisque. Et les désordres de construction après la réception relèvent de la décennale et de la dommages-ouvrage.
Faut-il prévenir l'assureur de l'immeuble ?
Oui, dans la grande majorité des cas. L'article L113-2 du Code des assurances oblige l'assuré à déclarer les circonstances nouvelles qui aggravent les risques ou en créent de nouveaux, et rendent inexactes les réponses faites à l'assureur. Le délai est de quinze jours à partir du moment où l'on en a connaissance.
Un chantier important modifie le risque :
- un échafaudage facilite l'accès aux étages et donc les cambriolages ;
- une toiture découverte expose l'immeuble aux infiltrations ;
- des travaux par points chauds, comme une étanchéité au chalumeau, augmentent le risque d'incendie ;
- des logements vidés pendant une rénovation lourde changent l'occupation de l'immeuble.
Beaucoup de contrats contiennent aussi des clauses propres aux travaux : déclaration préalable au-delà d'une certaine ampleur, exclusion des dommages causés par les entreprises, conditions de sécurité pour l'échafaudage. Le syndic doit les lire avant l'ordre de service.
Qui paie quoi pendant et après les travaux
Prenons une copropriété de quarante lots qui vote un ravalement avec isolation thermique par l'extérieur et une réfection de la toiture. Voici comment se répartissent les sinistres possibles, en principe.
| Sinistre | Moment | Contrat concerné en principe |
|---|---|---|
| Un couvreur laisse la toiture mal bâchée, l'eau inonde un appartement du dernier étage | Pendant les travaux | RC pro de l'entreprise de couverture |
| Un cambrioleur entre par l'échafaudage dans un logement du deuxième | Pendant les travaux | Assurance habitation de l'occupant, puis recours possible selon les responsabilités |
| Une tempête arrache l'isolant posé mais pas encore protégé | Avant la réception | Tous risques chantier, ou l'entreprise qui garde la charge de son ouvrage |
| Un incendie part d'une cave sans lien avec le chantier | Pendant les travaux | Multirisque immeuble |
| Un passant blessé par une chute de matériau | Pendant les travaux | RC pro de l'entreprise |
| Infiltrations par la nouvelle toiture trois ans après la réception | Après la réception | Dommages-ouvrage du syndicat, puis décennale du couvreur |
| L'enduit de façade se décolle par plaques et laisse passer l'eau | Après la réception | Dommages-ouvrage du syndicat, puis décennale de l'entreprise |
La multirisque peut parfois indemniser d'abord un dégât des eaux, puis se retourner contre l'entreprise responsable et son assureur. Ce mécanisme dépend du contrat et des conventions entre assureurs. Il ne change pas qui supporte la charge finale.
Pour les dommages causés par les entreprises, voyez notre article sur les sinistres de chantier que la décennale ne couvre pas.
Multirisque immeuble et dommages-ouvrage : la différence
Ces deux contrats sont souvent confondus par les conseils syndicaux. Ils ne couvrent ni les mêmes événements, ni la même période.
| Multirisque immeuble | Dommages-ouvrage | |
|---|---|---|
| Ce qu'elle couvre | Événements accidentels sur l'immeuble et responsabilité du syndicat | Désordres de nature décennale affectant les travaux réalisés |
| Durée | Annuelle, renouvelable | Dix ans après la réception, en principe après l'année de parfait achèvement |
| Obligatoire | Responsabilité civile du syndicat obligatoire (loi de 1965) | Obligatoire pour les travaux de construction (article L242-1) |
| Quand la souscrire | En permanence | Avant l'ouverture du chantier |
| Mode d'indemnisation | Selon les garanties et franchises du contrat | Préfinancement rapide, sans attendre la recherche des responsables |
La dommages-ouvrage se souscrit avant l'ouverture du chantier, par le syndic au nom du syndicat. Elle concerne les travaux qui relèvent de la garantie décennale : toiture, isolation par l'extérieur, ravalement qui assure l'étanchéité, reprise de structure. Un simple ravalement de peinture n'en relève pas toujours. Notre article sur les travaux qui nécessitent une dommages-ouvrage aide à faire le tri.
Et les copropriétaires ?
Chaque copropriétaire est lui aussi tenu d'assurer sa responsabilité civile, qu'il occupe son logement ou le loue (article 9-1 de la loi du 10 juillet 1965). Son assurance habitation couvre ses parties privatives et son mobilier selon ses garanties. Pendant les travaux de l'immeuble, c'est elle qui joue d'abord pour un vol dans son logement ou un dégât sur ses biens, avant un éventuel recours contre l'entreprise responsable.
Le syndic a donc intérêt à informer les occupants du calendrier du chantier, de la pose de l'échafaudage et des précautions à prendre : fenêtres fermées, objets de valeur rangés, balcons dégagés. Les copropriétaires bailleurs transmettent l'information à leurs locataires.
La tous risques chantier, utile sur les gros chantiers
La tous risques chantier couvre les dommages matériels subis par l'ouvrage pendant les travaux, avant la réception : incendie, tempête, effondrement, vandalisme, selon les garanties. Elle n'est pas obligatoire. Elle est souscrite par le maître d'ouvrage ou par l'entreprise principale, souvent pour le compte de tous les intervenants.
Sur un chantier de copropriété qui dure plusieurs mois, avec plusieurs entreprises, elle évite que le syndicat se retrouve au milieu d'un débat entre entreprises sur l'origine d'un dommage à l'ouvrage en cours.
Propriétaire unique et marchand de biens
Le raisonnement vaut aussi pour un propriétaire unique d'immeuble ou un marchand de biens qui rénove pour revendre. Son assurance de propriétaire non occupant ou sa multirisque reste en place pendant les travaux, à condition d'avoir déclaré le chantier. Il souscrit lui aussi la dommages-ouvrage s'il fait réaliser des travaux de construction. Le marchand de biens qui revend après des travaux de construction est en outre réputé constructeur envers l'acheteur : il relève de l'assurance de constructeur non réalisateur.
Assurer l'immeuble et le chantier
ICEA Assurances est un cabinet de courtage en assurances indépendant depuis 2008, spécialiste de l'assurance construction : garantie décennale des artisans et entreprises du bâtiment, et dommages-ouvrage des particuliers et des professionnels. Le cabinet place aussi les multirisques d'immeubles pour les syndics et les propriétaires. Consultez notre page immeubles ou demandez un devis.
Questions fréquentes
L'assurance de l'immeuble couvre-t-elle les sinistres pendant les travaux ?
Elle continue de couvrir l'immeuble selon ses garanties : incendie, dégât des eaux, tempête, responsabilité civile du syndicat. Mais elle ne couvre pas l'ouvrage en cours de réalisation ni les fautes des entreprises, et certains contrats limitent les garanties pendant les travaux, par exemple le vol facilité par un échafaudage. Lisez les clauses relatives aux travaux.
Faut-il prévenir l'assureur de l'immeuble avant des travaux ?
Oui, dans la plupart des cas. L'article L113-2 du Code des assurances impose de déclarer les circonstances nouvelles qui aggravent le risque, dans un délai de quinze jours à partir du moment où l'on en a connaissance. Un échafaudage, une toiture découverte ou un immeuble partiellement vidé en font partie. Le contrat peut aussi prévoir une déclaration préalable.
Quelle différence entre multirisque immeuble et dommages-ouvrage ?
La multirisque couvre l'immeuble contre des événements accidentels : incendie, dégât des eaux, tempête, et la responsabilité du syndicat. La dommages-ouvrage, obligatoire pour les travaux de construction, préfinance la réparation des désordres de nature décennale affectant les travaux, après la réception, sans attendre qu'un responsable soit désigné.
Le syndicat de copropriétaires doit-il souscrire une dommages-ouvrage ?
Oui, quand il fait réaliser des travaux de construction relevant de la garantie décennale, comme une réfection de toiture, une isolation thermique par l'extérieur ou un ravalement avec traitement de l'étanchéité. L'article L242-1 du Code des assurances vise toute personne qui fait réaliser de tels travaux. C'est le syndic qui la souscrit, au nom du syndicat.
Sources
- Loi n° 65-557 du 10 juillet 1965, article 9-1 : assurance de responsabilité civile des copropriétaires et du syndicat (Legifrance)
- Loi n° 65-557 du 10 juillet 1965, article 18 : missions du syndic (Legifrance)
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L113-2 : déclaration des circonstances nouvelles (Legifrance)
- Assurance dommages-ouvrage (DO), service-public.gouv.fr
Publié le 14 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.