
Tous risques chantier pour un particulier : utile ou non ?
Facultative, la tous risques chantier couvre la maison en cours de travaux. Utile en marchés séparés ou en autoconstruction, souvent superflue en CCMI : comment décider.
L'essentiel
La tous risques chantier (TRC) couvre les dommages matériels subis par l'ouvrage pendant les travaux : incendie, tempête, effondrement, vandalisme, selon le contrat. Aucun texte ne l'impose à un particulier. Avant la réception, la perte pèse en principe sur l'entreprise qui fournit les matériaux. La TRC devient utile quand plusieurs entreprises interviennent, quand vous fournissez les matériaux ou construisez vous-même, ou quand les travaux touchent un bâtiment existant.
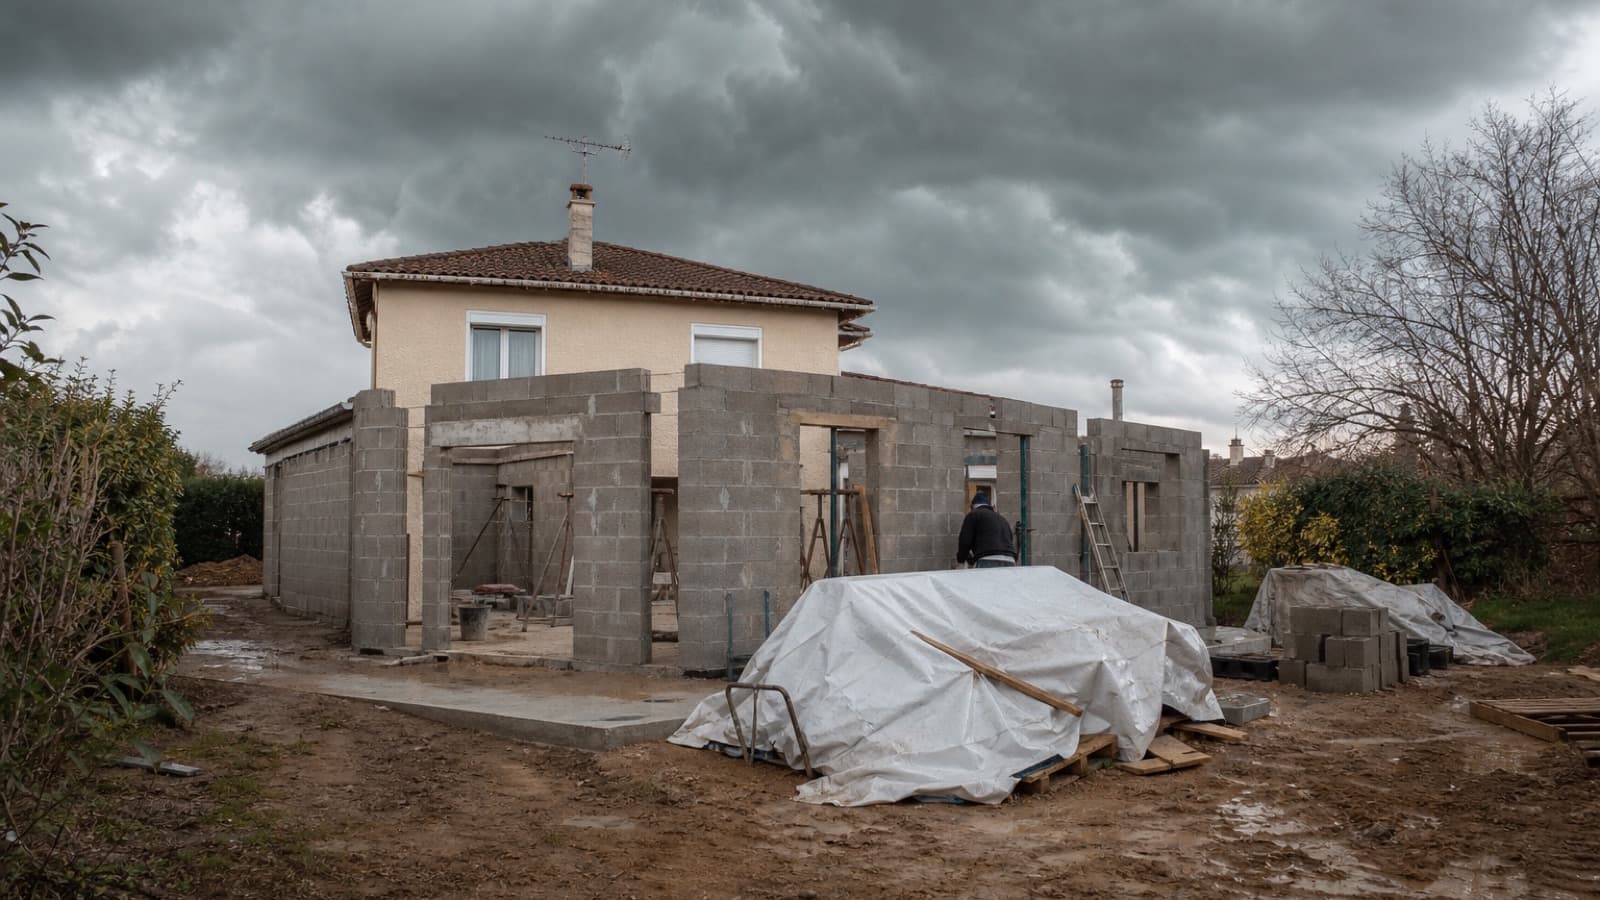
Non, la tous risques chantier n'est pas obligatoire pour un particulier. Elle est même souvent superflue quand un constructeur unique réalise toute la maison. Elle devient utile dans quatre situations : plusieurs entreprises en marchés séparés, des matériaux que vous fournissez vous-même, une part d'autoconstruction, ou des travaux lourds sur un bâtiment existant.
Ce que couvre une tous risques chantier
La tous risques chantier est une assurance de dommages. Elle indemnise les dégâts matériels subis par l'ouvrage pendant les travaux, quelle que soit leur origine, sauf exclusion du contrat.
Pour une maison individuelle, les garanties les plus courantes sont :
- l'incendie et l'explosion ;
- la tempête, la grêle, le poids de la neige ;
- l'effondrement d'une partie de l'ouvrage ;
- les dégâts des eaux et les inondations ;
- le vandalisme et, parfois, le vol de matériaux déjà incorporés ;
- les frais de déblaiement et de démolition après sinistre.
Certaines formules ajoutent la responsabilité civile du maître d'ouvrage, pour les dommages causés aux voisins ou aux passants.
La période couverte va de l'ouverture du chantier à la réception. Après la réception, ce sont les garanties légales et la dommages-ouvrage qui prennent le relais.
La tous risques chantier est-elle obligatoire ?
Non. Aucun texte n'impose la TRC à un particulier, ni d'ailleurs à une entreprise. Le ministère de la Transition écologique la présente comme une option, à côté des deux assurances obligatoires.
| Assurance | Obligatoire ? | Qui la souscrit | Période |
|---|---|---|---|
| Dommages-ouvrage | Oui | Le maître d'ouvrage | Surtout après la réception, pendant dix ans |
| Décennale | Oui | Chaque constructeur | Dix ans après la réception |
| Tous risques chantier | Non | Le maître d'ouvrage ou l'entreprise principale | Pendant les travaux |
| Responsabilité civile du maître d'ouvrage | Non | Le maître d'ouvrage | Pendant les travaux |
Un contrat peut toutefois l'exiger. C'est le cas de certains marchés de travaux ou de certaines offres de prêt. Relisez votre offre de prêt et vos contrats avant de décider.
Qui paie si le chantier brûle, sans TRC ?
C'est la vraie question. Le Code civil y répond depuis longtemps.
L'entreprise qui fournit les matériaux supporte la perte
Selon l'article 1788 du Code civil, quand l'entrepreneur fournit la matière et que l'ouvrage périt avant d'être livré, la perte est pour lui, quelle qu'en soit la cause. Il doit refaire ce qui a été détruit, sans supplément de prix. Seule exception : vous étiez en retard pour réceptionner l'ouvrage.
En pratique, l'entreprise s'assure elle-même contre ce risque. Mais ses contrats ont leurs propres limites et franchises.
Si vous fournissez les matériaux, le risque est pour vous
L'article 1789 prévoit l'inverse quand l'entreprise ne fournit que son travail. Elle ne répond alors de la perte que si elle a commis une faute. Si vous avez acheté les matériaux vous-même et qu'une tempête les détruit, vous les rachetez à vos frais.
Les situations où le principe ne suffit pas
Le principe protège bien sur le papier. Dans la réalité, plusieurs obstacles apparaissent :
- plusieurs entreprises travaillent sur le chantier, et chacune renvoie la faute sur l'autre ;
- l'incendie part d'un lot et détruit les ouvrages des autres lots ;
- l'entreprise concernée est en difficulté ou mal assurée ;
- le sinistre touche aussi le bâtiment existant, dans le cas d'une extension ou d'une rénovation.
Pendant ce temps, le chantier est arrêté. La TRC indemnise sans attendre de savoir qui est en cause. L'assureur se retourne ensuite contre les responsables.
Quand une TRC est-elle utile pour un particulier ?
Tout dépend de la façon dont vous faites construire.
| Votre projet | Utilité d'une TRC | Pourquoi |
|---|---|---|
| CCMI avec un constructeur unique | Faible | Le constructeur fournit tout et supporte la perte jusqu'à la réception ; vérifiez sa propre couverture de chantier |
| Maître d'œuvre et marchés séparés | Forte | Plusieurs entreprises, des responsabilités difficiles à démêler |
| Autoconstruction totale ou partielle | Forte | Vous supportez vous-même le risque sur ce que vous fournissez et réalisez |
| Extension ou surélévation | Moyenne à forte | Un sinistre peut toucher aussi la maison existante |
| Rénovation lourde avec reprise de structure | Moyenne à forte | Risque d'effondrement et de dégâts sur l'existant |
| Petits travaux courants | Faible | L'enjeu ne justifie pas un contrat dédié |
Exemple : Marc fait construire avec un maître d'œuvre et sept entreprises. Une tempête arrache la charpente posée la veille, qui endommage les murs en tombant. Le charpentier invoque la force majeure, le maçon demande à être payé pour refaire ses murs. Avec une TRC, Marc est indemnisé par son assureur, qui règle ensuite la question avec les entreprises.
Exemple inverse : Léa signe un CCMI. Le constructeur dispose d'une police de chantier et supporte la perte jusqu'à la réception. Une TRC à son nom ferait largement doublon.
TRC, dommages-ouvrage, habitation : qui couvre quoi ?
Les particuliers confondent souvent ces trois contrats. Ils couvrent pourtant des moments et des risques différents.
La dommages-ouvrage ne couvre presque pas le chantier
La dommages-ouvrage est obligatoire, mais elle joue surtout après la réception. Avant, elle n'intervient que dans un cas : le contrat de l'entreprise est résilié pour inexécution après une mise en demeure restée sans effet (article L242-1 du Code des assurances). Et seulement pour des dommages de nature décennale. Un incendie de chantier n'en relève pas.
Pour bien distinguer les deux grandes garanties de la construction, voyez notre article dommages-ouvrage ou décennale.
L'assurance habitation, en rénovation ou extension
Si vous faites des travaux sur une maison que vous habitez, votre multirisque habitation couvre l'existant. Prévenez votre assureur avant de gros travaux : un chantier modifie le risque, et certains contrats limitent leur garantie pendant les travaux.
Elle ne couvre pas, en revanche, les ouvrages neufs en cours de réalisation. C'est là que la TRC peut compléter. Et si vos travaux touchent la structure, la dommages-ouvrage peut aussi être due : voyez la dommages-ouvrage en rénovation.
Les questions à poser avant de souscrire
Si vous envisagez une TRC, demandez par écrit :
- Qui est assuré ? Vous seul, ou toutes les entreprises du chantier ?
- Quels événements sont couverts ? Le vol, en particulier, est souvent limité ou exclu.
- L'existant est-il couvert ? C'est le point clé en extension et en rénovation.
- Quelles franchises s'appliquent ? Elles peuvent varier selon l'événement.
- Quelles sont les obligations de sécurité ? Clôture, gardiennage, stockage des matériaux : leur non-respect peut réduire l'indemnité.
- La garantie s'arrête-t-elle à la réception ? Vérifiez qu'elle ne s'arrête pas avant, en cas de retard du chantier.
En résumé
- La TRC est facultative pour un particulier.
- Elle couvre les dommages accidentels à l'ouvrage avant la réception.
- Sans TRC, la perte pèse en principe sur l'entreprise qui fournit les matériaux.
- Elle est utile en marchés séparés, en autoconstruction et sur un bâtiment existant.
- En CCMI avec un constructeur unique, elle fait souvent doublon.
Vous hésitez sur votre cas ? Nos courtiers étudient votre projet et vous disent si une TRC est utile, en même temps que votre dommages-ouvrage. Prenez contact avec un conseiller.
Questions fréquentes
L'assurance tous risques chantier est-elle obligatoire pour un particulier ?
Non. Aucun texte ne l'impose. Seules la dommages-ouvrage, pour le maître d'ouvrage, et la décennale, pour les constructeurs, sont obligatoires. Une banque ou un contrat de marché peut toutefois l'exiger : lisez vos documents.
Qui souscrit la tous risques chantier ?
Elle peut être souscrite par le maître d'ouvrage, pour le compte de tous les intervenants, ou par l'entreprise principale. En CCMI, le constructeur dispose souvent de sa propre couverture de chantier. Demandez une attestation précisant qui est assuré et pour quels dommages.
Que couvre une tous risques chantier pour une maison individuelle ?
Les dommages matériels accidentels subis par la maison en construction avant la réception : incendie, explosion, tempête, effondrement, dégâts des eaux, vandalisme, parfois le vol de matériaux déjà posés. Les garanties exactes, les franchises et les exclusions varient d'un contrat à l'autre.
La dommages-ouvrage couvre-t-elle le chantier ?
Très peu. Avant la réception, elle ne joue que si le contrat de l'entreprise est résilié pour inexécution, après une mise en demeure restée sans effet, et seulement pour des dommages de nature décennale. Elle ne couvre pas un incendie ou une tempête en cours de travaux.
Sources
- Assurance construction, ministère de la Transition écologique
- Code civil, article 1788 : perte de l'ouvrage avant la livraison (Legifrance)
- Code civil, article 1789 : entrepreneur qui ne fournit que son travail (Legifrance)
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Assurance dommages-ouvrage (DO), service-public.gouv.fr
Publié le 31 octobre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.


