Dommages-ouvrage après le début du chantier : est-ce encore possible ?
Vos travaux ont commencé sans dommages-ouvrage ? Rien n'est perdu, mais l'assureur sera plus exigeant. Ce qui reste possible en cours de chantier, après la réception, et comment monter un dossier recevable.
L'essentiel
La dommages-ouvrage doit être souscrite avant l'ouverture du chantier (article L242-1 du Code des assurances). Une fois les travaux commencés, la souscription reste possible chez certains assureurs, à condition de prouver l'état de ce qui a déjà été réalisé : photos, attestations des entreprises, parfois un rapport technique. Après la réception, l'obtenir devient exceptionnel. Un dommage déjà connu ne sera jamais couvert.
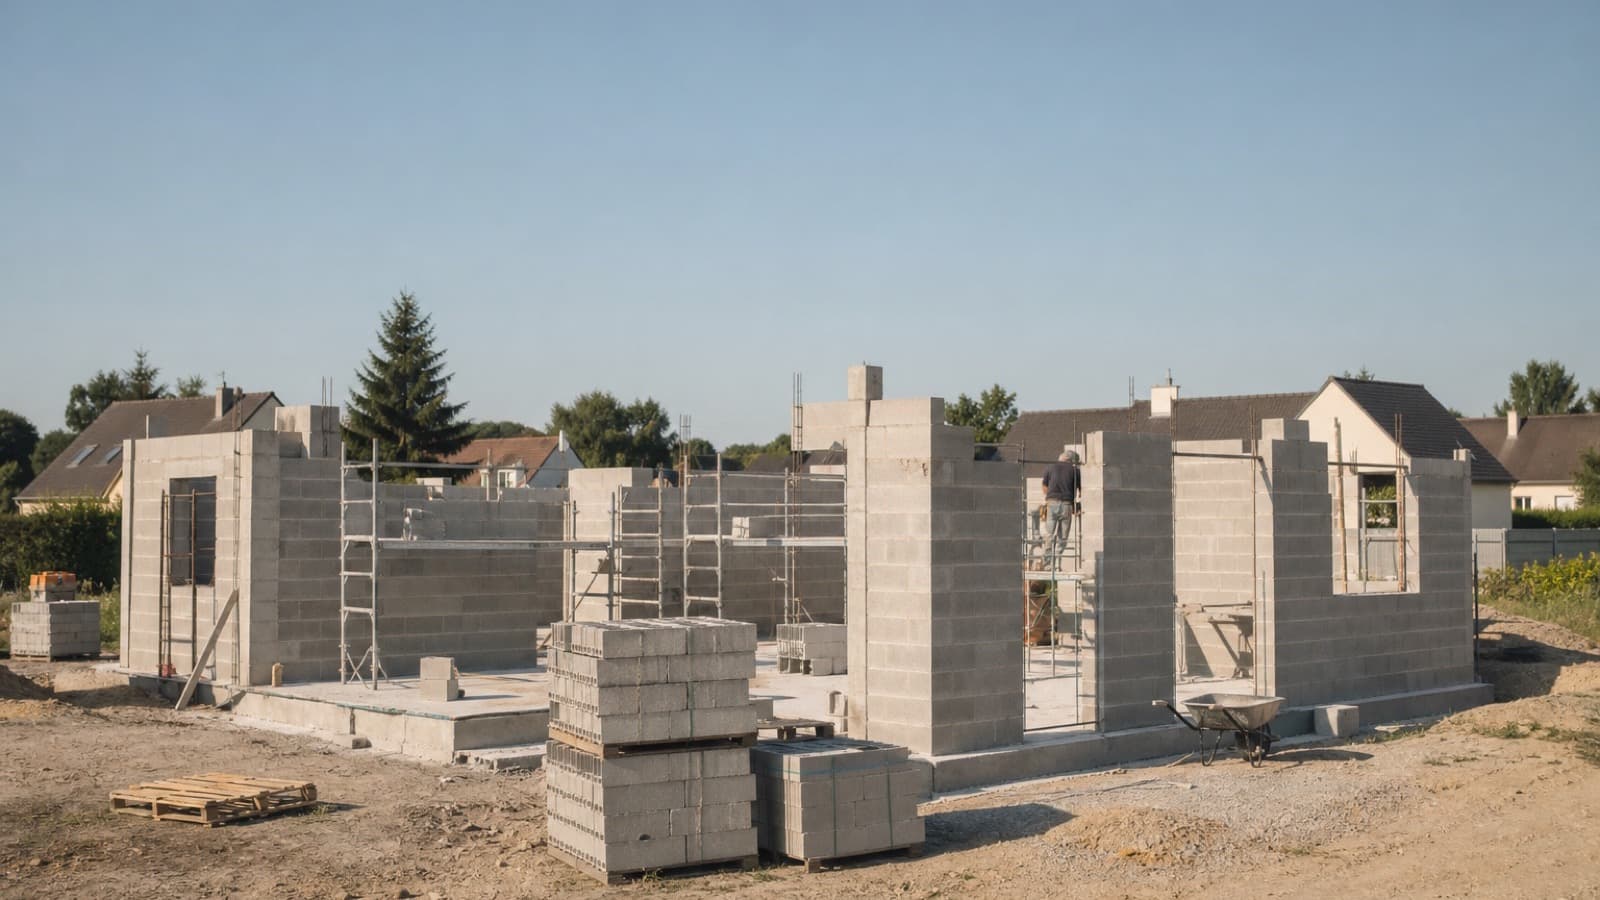
Oui, vous pouvez encore demander une dommages-ouvrage après le début du chantier, mais ce n'est plus un droit acquis. La loi impose de la souscrire avant l'ouverture du chantier (article L242-1 du Code des assurances). Une fois les travaux lancés, certains assureurs acceptent encore d'étudier le dossier, à condition de pouvoir vérifier ce qui a été fait. Après la réception, l'obtenir devient exceptionnel.
Quand faut-il souscrire la dommages-ouvrage ?
L'article L242-1 du Code des assurances est clair. Toute personne qui fait réaliser des travaux de construction, comme propriétaire, vendeur ou mandataire du propriétaire, doit souscrire la dommages-ouvrage avant l'ouverture du chantier.
L'ouverture du chantier, c'est le démarrage effectif des travaux sur place : terrassement, démolition, premières fondations. Elle se prouve par plusieurs pièces : la déclaration d'ouverture de chantier déposée en mairie si vous avez un permis, un ordre de service, ou les premières factures d'entreprise.
Le bon moment pour lancer la demande arrive donc plus tôt qu'on ne le pense. Dès que le permis est accordé et que les devis sont signés, préparez votre dossier :
- les plans et le permis de construire ;
- les devis signés et le descriptif des travaux ;
- les attestations décennales de chaque entreprise ;
- l'étude de sol, si elle existe ;
- le contrat de construction ou de maîtrise d'œuvre.
L'étude d'un dossier demande du temps, en particulier s'il manque des pièces. Comptez plusieurs semaines entre la première demande et l'attestation. Notre guide complet de la dommages-ouvrage détaille le contenu du contrat.
Pourquoi l'assureur hésite une fois le chantier lancé
La dommages-ouvrage couvre pendant dix ans les dommages graves qui touchent la solidité de la construction ou la rendent impropre à sa destination. Pour accepter ce risque, l'assureur veut savoir sur quoi il s'engage.
Avant le chantier, il juge sur pièces : plans, techniques prévues, entreprises choisies. Une fois les travaux commencés, une partie de l'ouvrage est déjà construite et souvent cachée. Les fondations sont enterrées. Les réseaux sont noyés dans la dalle. Les aciers sont recouverts de béton.
Deux craintes reviennent :
- ne pas pouvoir vérifier la qualité de ce qui est déjà fait ;
- être sollicité parce qu'un problème est apparu, ce qu'on appelle l'antisélection.
C'est pour cela que la réponse dépend surtout de l'avancement des travaux.
| Avancement du chantier | Souscription | Ce que l'assureur demande en plus |
|---|---|---|
| Avant le premier coup de pelle | Situation normale | Le dossier habituel |
| Terrassement ou fondations en cours | Souvent encore possible | Photos datées des fouilles et des fondations, attestations des entreprises déjà intervenues |
| Gros œuvre monté, toiture non posée | Possible chez certains assureurs | État des lieux détaillé, factures, parfois un rapport d'un contrôleur technique ou d'un expert |
| Maison hors d'eau hors d'air | Plus difficile | Rapport technique sur l'existant, réponse au cas par cas |
| Après la réception | Exceptionnel | Expertise complète, nombreux refus |
| Un désordre est déjà apparu | Jamais pour ce désordre | Le dommage connu est exclu |
Peut-on souscrire une dommages-ouvrage en cours de chantier ?
Oui, dans bien des cas, si vous réagissez vite et si vous êtes transparent. L'assureur ne vous demandera pas de démolir ce qui est fait. Il vous demandera de prouver que ce qui est fait a été correctement réalisé, par des entreprises assurées.
Exemple : Julien fait construire une extension en marchés séparés. Le maçon a coulé les fondations et la dalle quand Julien découvre que la dommages-ouvrage n'a pas été souscrite. Il rassemble les photos des fouilles et du ferraillage prises par le maçon, les bons de livraison du béton, l'attestation décennale du maçon valable à l'ouverture du chantier et le planning des lots restants. L'assureur étudie le dossier et accepte, avec une réserve sur une pièce manquante qu'il fait compléter.
Les pièces qui font la différence :
- des photos datées de chaque étape déjà réalisée, en particulier ce qui est désormais caché ;
- les attestations décennales des entreprises déjà intervenues, valables à la date d'ouverture du chantier ;
- les factures et les comptes rendus de chantier ;
- un constat par un commissaire de justice ou un rapport technique, si l'assureur le demande.
Peut-on souscrire une dommages-ouvrage après les travaux ?
Après la réception, la situation change. L'ouvrage est terminé, fermé, habité parfois. L'assureur ne peut plus rien vérifier sans investigations lourdes. Beaucoup refusent purement et simplement. Quand un dossier est étudié, il l'est au cas par cas, avec une expertise préalable.
On parle parfois de « dommages-ouvrage rétroactive ». L'expression prête à confusion. Aucun contrat ne couvre un dommage déjà apparu ou déjà connu au moment de la souscription : l'assurance repose sur un risque incertain. Ce qu'un assureur peut accepter, au mieux, c'est d'assurer un ouvrage déjà construit après avoir vérifié son état.
Si vous n'obtenez pas de contrat, vos droits ne disparaissent pas pour autant :
- chaque entreprise reste tenue de la garantie décennale pendant dix ans après la réception (article 1792 du Code civil), et doit être assurée pour cela ;
- vous pouvez agir contre elle et son assureur en cas de dommage grave ;
- simplement, vous n'aurez pas le préfinancement rapide que procure la dommages-ouvrage.
Conservez donc avec soin le procès-verbal de réception, les attestations décennales, les factures et les plans. Ce dossier vous servira en cas de sinistre comme en cas de revente.
Ce que vous risquez si la dommages-ouvrage manque
Sur le plan pénal
L'article L243-3 du Code des assurances punit l'absence de dommages-ouvrage de six mois d'emprisonnement et de 75 000 € d'amende au plus. Ces sanctions ne s'appliquent pas à la personne physique qui construit un logement pour l'occuper elle-même ou le faire occuper par son conjoint, ses ascendants, ses descendants ou ceux de son conjoint.
Si vous faites construire pour louer ou pour revendre, cette exception ne joue pas.
Sur le plan financier
Le vrai risque est là. Sans dommages-ouvrage, un dommage grave vous oblige à identifier le responsable, à le mettre en cause avec son assureur, souvent à passer par une expertise judiciaire. Les réparations attendent la fin de la procédure. Notre article sur les risques de construire sans dommages-ouvrage détaille ces situations.
Au moment de la revente
Si vous vendez dans les dix ans, l'acte doit mentionner l'existence ou l'absence de cette assurance (article L243-2 du Code des assurances). L'acheteur, et sa banque, le verront. Voyez notre article sur la revente d'un bien de moins de dix ans sans dommages-ouvrage.
Rattraper la situation : la méthode en cinq étapes
- Agissez avant les étapes invisibles. Si les fondations ne sont pas encore coulées ou si la dalle n'est pas encore faite, lancez la demande tout de suite. Chaque étape cachée complique le dossier.
- Photographiez tout. Fouilles, ferraillages, réseaux, isolants : des photos datées, prises sous plusieurs angles, valent mieux qu'une longue explication.
- Réunissez les attestations décennales de toutes les entreprises, déjà intervenues ou à venir. Vérifiez qu'elles couvrent bien l'activité réalisée et la date d'ouverture du chantier.
- Soyez transparent avec l'assureur sur la date réelle de démarrage et l'avancement.
- Passez par un courtier si un premier assureur refuse. Les compagnies n'ont pas toutes la même politique sur les chantiers commencés. Notre article sur l'assureur qui refuse de couvrir un projet présente les recours possibles.
En résumé
- La dommages-ouvrage se souscrit avant l'ouverture du chantier : c'est la règle de l'article L242-1.
- En cours de chantier, certains assureurs acceptent encore, sur preuves de l'état des travaux.
- Après la réception, c'est exceptionnel.
- Un dommage déjà connu n'est jamais couvert.
- Sans contrat, vos recours contre les entreprises restent ouverts, mais sans préfinancement.
Votre chantier a démarré sans dommages-ouvrage ? Nos courtiers vous disent quelles pièces réunir et présentent votre dossier aux assureurs qui acceptent encore les chantiers commencés. Demandez un devis dommages-ouvrage.
Questions fréquentes
Peut-on souscrire une assurance dommage ouvrage en cours de chantier ?
Oui, certains assureurs l'acceptent encore, mais ce n'est plus la situation normale. Ils demandent de documenter les travaux déjà réalisés : photos datées, attestations décennales des entreprises intervenues, factures, parfois un constat ou un rapport technique. Plus le chantier est avancé, plus le dossier est difficile à placer.
Peut-on souscrire une dommage ouvrage après travaux ?
Après la réception, c'est exceptionnel. L'assureur ne peut plus voir les fondations, la structure ni les réseaux, et il soupçonne qu'un problème motive la demande. Gardez alors tous les documents du chantier : ils vous serviront pour agir contre les entreprises au titre de la décennale et pour une éventuelle revente.
Quand souscrire l'assurance dommage ouvrage ?
Avant l'ouverture du chantier, comme l'impose l'article L242-1 du Code des assurances. En pratique, lancez la demande dès que le permis est accordé et que les devis sont signés. L'assureur a besoin des plans, des devis, des attestations décennales des entreprises et, s'il existe, de l'étude de sol.
Une dommages-ouvrage peut-elle être rétroactive ?
Pas au sens où on l'entend souvent. Le contrat ne couvre jamais un dommage déjà apparu ou connu au moment de la souscription. Ce que l'assureur peut accepter, c'est d'assurer un ouvrage dont une partie est déjà construite, après avoir vérifié son état.
Que risque un particulier qui n'a pas souscrit la DO à temps ?
S'il construit un logement pour l'occuper lui-même ou y loger sa famille proche, il échappe aux sanctions pénales de l'article L243-3. Il reste tenu par l'obligation. Sans contrat, il devra agir contre chaque entreprise en cas de sinistre, et la revente dans les dix ans sera plus délicate.
Sources
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L243-3 : sanctions et exception pour le particulier (Legifrance)
- Code des assurances, article L243-2 : attestation d'assurance et mention dans l'acte de vente (Legifrance)
- Assurance dommages-ouvrage (DO), service-public.gouv.fr
- Assurance construction, ministère de la Transition écologique
Publié le 3 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.