
Ouverture d'un mur porteur : faut-il une dommages-ouvrage ?
Créer une grande ouverture entre cuisine et séjour, c'est intervenir sur la structure de la maison. Dommages-ouvrage, décennale de l'entreprise, bureau d'études, copropriété : ce qu'il faut prévoir avant de casser.
L'essentiel
Ouvrir un mur porteur, c'est modifier la structure de la maison : ces travaux relèvent en général de la garantie décennale, et la dommages-ouvrage est alors obligatoire, à souscrire par le propriétaire avant le chantier. Elle couvre les travaux neufs : poutre, poteaux, reprises. Les murs et planchers anciens ne sont couverts que s'ils sont totalement incorporés à l'ouvrage neuf, ou par une garantie facultative des existants.
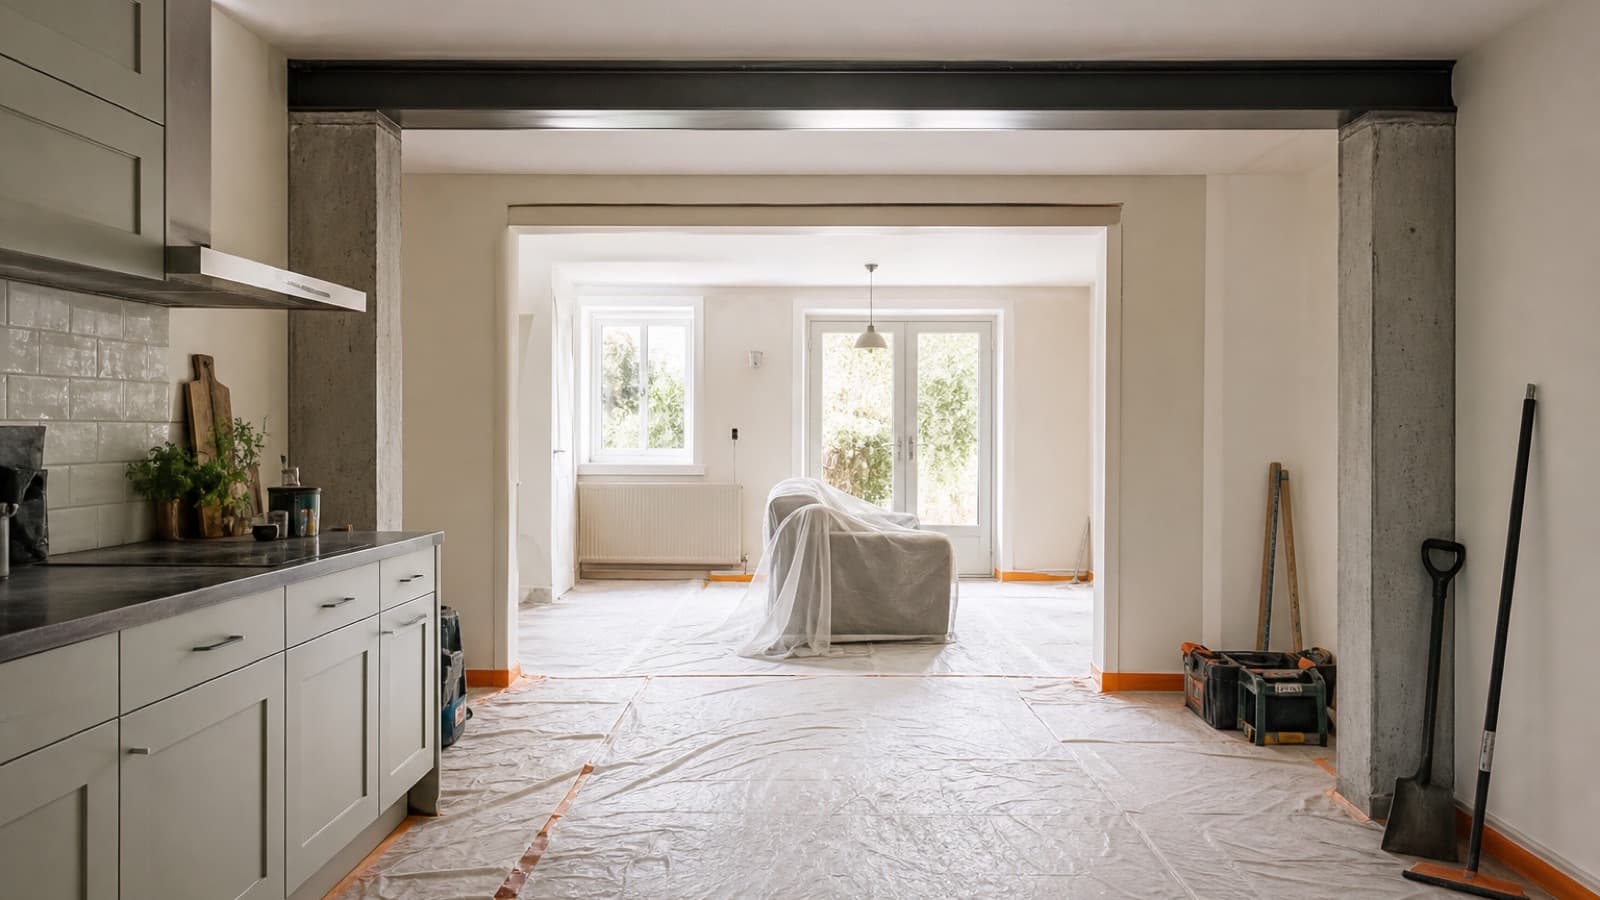
En général, oui. Ouvrir ou élargir un mur porteur modifie la structure de la maison. Ces travaux relèvent de la garantie décennale, et la dommages-ouvrage est alors obligatoire. C'est au propriétaire de la souscrire, avant le début du chantier. Elle couvre la poutre, les poteaux et les reprises réalisés. Les murs anciens, eux, ne sont pas couverts par la garantie obligatoire, sauf exception.
Pourquoi un mur porteur relève de la dommages-ouvrage
Un mur porteur reprend le poids des planchers, de la charpente ou des étages au-dessus. L'ouvrir, c'est créer un nouveau chemin pour ces charges : une poutre, des appuis, parfois des poteaux et des renforts de fondation.
L'article 1792 du Code civil rend les constructeurs responsables pendant dix ans des dommages qui compromettent la solidité de l'ouvrage. Une ouverture mal dimensionnée peut provoquer des fissures, un affaissement de plancher, voire un effondrement partiel. On est au cœur de la décennale.
L'article L242-1 du Code des assurances en tire la conséquence : celui qui fait réaliser ces travaux de construction doit souscrire une dommages-ouvrage avant l'ouverture du chantier. Notre article sur la dommages-ouvrage en rénovation détaille la règle générale.
| Travaux | Touche la structure ? | Dommages-ouvrage |
|---|---|---|
| Ouverture d'une baie dans un mur porteur, avec poutre et appuis | Oui | Obligatoire en général |
| Élargissement d'une porte existante dans un mur porteur | Oui | Obligatoire en général |
| Suppression complète d'un mur porteur avec poteaux | Oui | Obligatoire en général |
| Création d'une trémie d'escalier dans un plancher | Oui | Obligatoire en général |
| Démolition d'une cloison non porteuse | Non | En général non |
| Simple rebouchage ou percement pour un passage de gaine | Selon l'ampleur | À faire qualifier |
Ce que la dommages-ouvrage couvre, et ses limites
Les travaux neufs
La dommages-ouvrage préfinance la réparation des dommages de nature décennale qui touchent les travaux réalisés : la poutre qui fléchit, un appui qui se fissure, un poteau qui s'enfonce. Elle paie sans attendre que les responsabilités soient tranchées, puis se retourne contre l'entreprise et son assureur.
Les existants : la vraie question
L'article L243-1-1 du Code des assurances exclut de l'obligation d'assurance les ouvrages qui existaient avant le chantier. Exception : ceux qui, totalement incorporés dans l'ouvrage neuf, en deviennent techniquement indivisibles.
Dans une ouverture de mur porteur, cette frontière est délicate. Le mur ancien qui reçoit la poutre fait-il désormais corps avec elle ? Le plancher qui repose sur la poutre est-il devenu indivisible ? La réponse se fait au cas par cas.
Exemple : Hélène fait ouvrir le mur entre sa cuisine et son séjour. Trois ans plus tard, une fissure part de l'appui de la poutre et traverse le mur. La fissure touche à la fois l'appui neuf et la maçonnerie ancienne. L'expert devra déterminer son origine et ce qui relève des travaux neufs. Si Hélène a souscrit une garantie des existants, le débat est beaucoup plus simple.
C'est pourquoi la garantie facultative des existants, proposée par certains contrats, est particulièrement utile pour ce type de chantier. Demandez-la et lisez ses conditions : plafond, exclusions, existants concernés.
Les autres assurances à vérifier
La dommages-ouvrage n'est pas seule. Pour une ouverture de mur porteur, quatre intervenants doivent être couverts.
| Intervenant | Assurance | Ce qu'il faut vérifier |
|---|---|---|
| Vous, propriétaire | Dommages-ouvrage, garantie des existants en option | Souscription avant les travaux |
| Bureau d'études structure | Décennale et responsabilité civile | Mission de calcul de structure couverte |
| Entreprise de maçonnerie ou de gros œuvre | Décennale (article L241-1) et responsabilité civile | Activité de travaux de structure sur l'attestation |
| Architecte ou maître d'œuvre, s'il y en a un | Décennale et responsabilité civile | Mission de conception et de suivi |
L'attestation de l'entreprise
Une entreprise peut être assurée pour la maçonnerie courante sans l'être pour des travaux de structure ou de reprise en sous-œuvre. Vérifiez que l'activité correspond exactement aux travaux confiés et que l'attestation est valable à la date d'ouverture du chantier. Notre guide pour vérifier une attestation décennale vous montre où regarder. Voyez aussi notre page sur l'assurance décennale en maçonnerie.
Les dommages pendant le chantier
Un étaiement qui cède, un plancher qui s'affaisse pendant les travaux : ces dommages surviennent avant la réception. Ils relèvent en principe de l'entreprise et de sa responsabilité civile, pas de la dommages-ouvrage. Une tous risques chantier peut être utile pour une rénovation lourde.
Si le voisin subit des fissures, notamment dans une maison mitoyenne, il peut rechercher la responsabilité de l'entreprise et la vôtre. Prévenez-le avant le chantier et faites constater l'état de son mur commun.
Qui est responsable si la maison est fragilisée ?
Après la réception, chaque constructeur répond pendant dix ans des dommages graves liés à sa mission :
- l'entreprise qui a réalisé l'ouverture, si l'exécution est en cause ;
- le bureau d'études, si la poutre ou les appuis étaient sous-dimensionnés ;
- l'architecte ou le maître d'œuvre, si la conception ou le suivi du chantier est en cause.
Ils ne s'exonèrent qu'en prouvant une cause étrangère, comme la faute du maître d'ouvrage.
Votre propre responsabilité peut être engagée dans deux situations :
- vous avez ouvert le mur vous-même, ou avec des proches : aucune assurance professionnelle ne couvre ce travail ;
- vous avez imposé à l'entreprise une ouverture sans étude, malgré ses mises en garde écrites.
Si des fissures apparaissent après les travaux, notre article sur les fissures et infiltrations qui relèvent de la décennale vous aide à évaluer leur gravité.
En copropriété : l'autorisation d'abord
Dans un immeuble, le gros œuvre est en principe une partie commune, même lorsqu'il traverse votre appartement. Ouvrir un mur porteur, c'est donc toucher aux parties communes.
Ces travaux doivent être autorisés par l'assemblée générale des copropriétaires. Le syndic demandera en général une étude de structure, et parfois l'avis de l'architecte de l'immeuble. Des travaux faits sans autorisation exposent à une demande de remise en état.
Côté assurance, c'est vous qui commandez les travaux : vous êtes maître d'ouvrage et la dommages-ouvrage vous concerne. Le syndicat peut exiger de voir vos attestations avant d'autoriser le chantier.
En résumé
- Ouvrir un mur porteur touche la structure : la dommages-ouvrage est en général obligatoire.
- Elle couvre les travaux neufs ; les murs anciens relèvent d'une garantie facultative des existants, à demander.
- L'entreprise et le bureau d'études doivent être assurés en décennale pour ces travaux précis.
- En copropriété, l'autorisation de l'assemblée générale est indispensable.
- Ne cassez jamais sans étude de structure.
Vous préparez une ouverture de mur porteur, seule ou dans une rénovation globale ? Nos courtiers vérifient les attestations de vos intervenants et vous proposent une dommages-ouvrage avec, si besoin, la garantie des existants. Demandez un devis dommages-ouvrage.
Questions fréquentes
Faut-il une dommages-ouvrage pour ouvrir un mur porteur ?
En général oui. Créer ou élargir une ouverture dans un mur porteur modifie la structure du bâtiment : les travaux relèvent de la garantie décennale, et l'article L242-1 du Code des assurances impose alors la dommages-ouvrage au propriétaire qui les fait réaliser, avant l'ouverture du chantier.
Quelle assurance pour l'ouverture d'un mur porteur ?
Côté propriétaire : la dommages-ouvrage, et éventuellement une garantie des existants et une tous risques chantier. Côté professionnels : l'assurance décennale de l'entreprise, pour une activité couvrant les travaux de structure, et celle du bureau d'études qui calcule la poutre. L'entreprise doit aussi avoir une responsabilité civile pour les dommages causés pendant le chantier.
Qui est responsable si l'ouverture d'un mur porteur fragilise la maison ?
L'entreprise qui a réalisé l'ouverture et, selon le cas, le bureau d'études qui l'a dimensionnée ou le maître d'œuvre qui l'a conçue. Ils en répondent pendant dix ans au titre de la décennale. Si vous avez ouvert le mur vous-même, ou fait travailler une entreprise sans étude malgré ses réserves, votre propre responsabilité peut être retenue.
Peut-on ouvrir un mur porteur en copropriété ?
Pas sans autorisation. Le gros œuvre de l'immeuble est en principe une partie commune, même à l'intérieur de votre lot. Des travaux qui l'affectent doivent être autorisés par l'assemblée générale des copropriétaires, en général sur la base d'une étude de structure.
Sources
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L243-1-1 : ouvrages exclus de l'obligation et existants (Legifrance)
- Code civil, article 1792 : responsabilité décennale des constructeurs (Legifrance)
- Code des assurances, article L241-1 : assurance décennale obligatoire (Legifrance)
- Assurance dommages-ouvrage (DO), service-public.gouv.fr
Publié le 6 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.


