Maison à ossature bois : dommages-ouvrage et décennale
Le bois ne change rien aux obligations : décennale pour le constructeur, dommages-ouvrage pour vous. Ce qui change, c'est ce que l'assureur regarde : technique employée, activité du constructeur, protection contre l'humidité. Le point complet.
L'essentiel
Une maison à ossature bois est un ouvrage comme un autre. Le constructeur répond de la garantie décennale et doit être assuré pour l'activité de construction bois. Vous devez souscrire une dommages-ouvrage avant l'ouverture du chantier (article L242-1 du Code des assurances). Les assureurs acceptent en général ces maisons quand elles relèvent des techniques courantes, mais ils regardent de près l'attestation du constructeur, la gestion de l'humidité et la part d'autoconstruction.
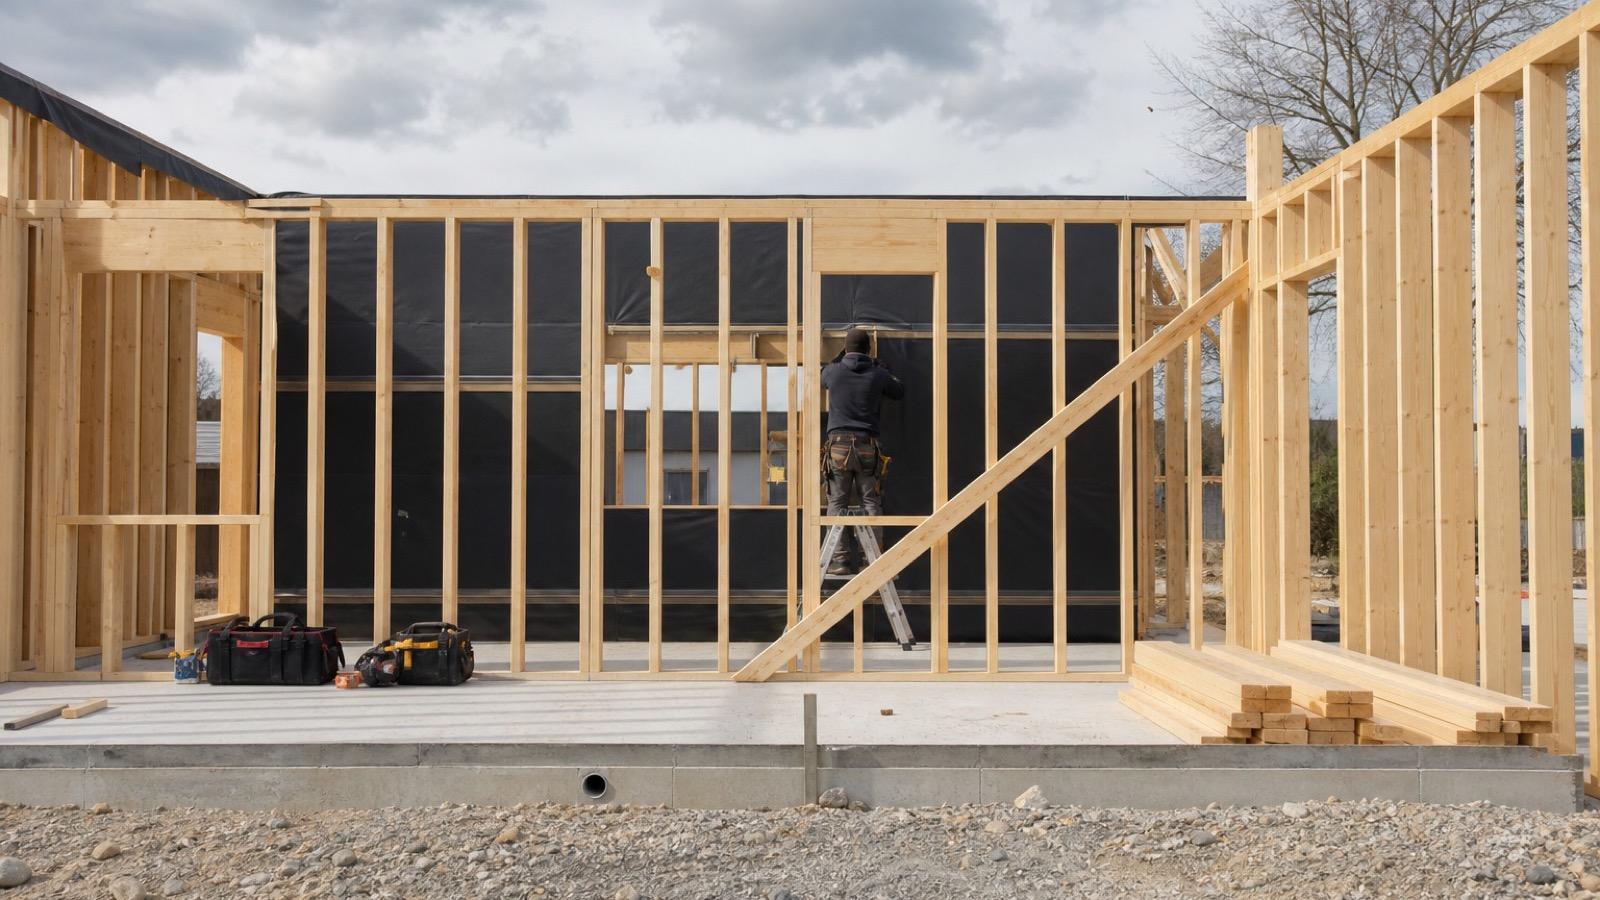
Oui, une maison à ossature bois relève de la garantie décennale et de la dommages-ouvrage, exactement comme une maison en maçonnerie. Le constructeur doit être assuré en décennale pour la construction bois. Vous devez souscrire la dommages-ouvrage avant l'ouverture du chantier. Ce qui change, c'est ce que l'assureur regarde : la technique employée, l'attestation du constructeur et la façon dont le bois est protégé de l'humidité.
Une maison bois, un ouvrage comme un autre
L'article 1792 du Code civil rend tout constructeur responsable, pendant dix ans après la réception, des dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Le texte ne distingue pas selon les matériaux. Béton, brique, pierre ou bois : la règle est la même.
Deux obligations d'assurance en découlent :
- le constructeur doit être assuré en décennale (article L241-1 du Code des assurances), pour l'activité qu'il exerce réellement ;
- vous, maître d'ouvrage, devez souscrire une dommages-ouvrage avant l'ouverture du chantier (article L242-1).
Voyez notre fiche sur la garantie décennale et celle sur la dommages-ouvrage pour le fonctionnement général.
Technique courante ou non : ce que regarde l'assureur
C'est la notion clé pour une maison en bois. Les contrats d'assurance décennale couvrent en principe les techniques courantes. Une technique non courante doit être acceptée expressément par l'assureur.
Sont en général considérées comme courantes :
- les techniques décrites par un DTU, document technique unifié : pour l'ossature bois, il existe un DTU dédié ;
- les techniques couvertes par des règles professionnelles acceptées par les assureurs ;
- les procédés bénéficiant d'une évaluation technique favorable, comme un avis technique, dans les conditions prévues par le contrat.
Une maison à ossature bois classique, réalisée selon les règles de l'art, relève en général des techniques courantes. Un système constructif innovant, un panneau préfabriqué sans évaluation technique, un assemblage original peuvent sortir de ce cadre.
| Projet | Technique en général | Accueil par les assureurs |
|---|---|---|
| Ossature bois traditionnelle montée sur place, selon le DTU | Courante | Bon |
| Murs à ossature préfabriqués en atelier, procédé évalué | Courante si l'évaluation est valide | Bon, sur justificatifs |
| Panneaux massifs bois contrecollés | Selon l'évaluation du procédé | À examiner |
| Système constructif innovant sans évaluation technique | Non courante | Accord exprès nécessaire, souvent difficile |
| Maison bois en kit montée par le propriétaire | Variable | Réservé, voire refus |
L'attestation du constructeur : le point à contrôler
Un constructeur peut être assuré pour la charpente sans l'être pour la construction de maisons à ossature bois. Les activités figurent une par une sur l'attestation décennale.
Contrôlez :
- que l'activité de construction à ossature bois, ou de structure bois, figure bien sur l'attestation ;
- que l'attestation est valable à la date d'ouverture du chantier ;
- que le nom et le SIRET correspondent au devis ;
- en CCMI, que le constructeur est assuré pour la construction de maisons individuelles et fournit une garantie de livraison.
Notre guide pour vérifier une attestation décennale détaille les pièges. Voyez aussi notre page sur la décennale en charpente.
Si la maison est fournie par un fabricant et montée par une autre entreprise, demandez les attestations des deux. C'est en principe l'entreprise qui met en œuvre qui doit la garantie. Le fabricant d'éléments conçus pour un ouvrage précis ne peut être tenu solidairement que dans des cas limités.
Les risques propres au bois, et ce que couvre la décennale
Le bois est un matériau performant, mais il craint l'eau stagnante et, dans certaines régions, les insectes. La plupart des sinistres graves sur une maison bois viennent d'une mauvaise gestion de l'humidité.
| Désordre | Cause fréquente | Relève en général de la décennale ? |
|---|---|---|
| Pourrissement de montants ou de lisses basses | Infiltration, pied de mur mal protégé, absence de rupture capillaire | Oui, atteinte à la solidité |
| Infiltrations par le bardage ou les menuiseries | Pare-pluie mal posé, raccords défectueux | Oui si la maison devient impropre à sa destination |
| Condensation dans les murs, moisissures | Pare-vapeur discontinu, ventilation insuffisante | Oui en général si l'habitabilité est atteinte |
| Insectes qui attaquent les bois porteurs | Bois non adapté ou non protégé | Oui si la solidité est compromise |
| Déformation de la structure, fissures des parements | Erreur de calcul, bois trop humide à la pose | Selon la gravité |
| Bardage qui grisaille | Vieillissement naturel du bois | Non, aspect esthétique |
Exemple : Mathieu fait construire une maison à ossature bois. Quatre ans après la réception, des taches apparaissent au bas d'un mur de la salle de bains. L'expert découvre que la lisse basse pourrit, faute d'une protection suffisante contre les remontées d'humidité. La structure est atteinte : la dommages-ouvrage préfinance la réparation, puis se retourne contre le constructeur et son assureur.
Si un désordre apparaît, notre article sur les fissures et infiltrations qui relèvent de la décennale vous aide à évaluer sa gravité.
Les zones à termites
Dans les zones délimitées par arrêté préfectoral, la construction neuve doit respecter des règles de protection contre les termites. Demandez au constructeur comment il les applique. Un défaut de protection qui conduit à une attaque des bois porteurs peut engager sa responsabilité.
La dommages-ouvrage d'une maison bois : le dossier
L'assureur dommages-ouvrage étudie une maison bois comme toute construction neuve, avec quelques questions en plus. Préparez :
- le permis de construire et les plans ;
- le contrat de construction ou les devis signés ;
- les attestations décennales de tous les intervenants, avec l'activité bois mentionnée ;
- la description du système constructif et le document technique sur lequel il repose ;
- l'étude de sol, si elle existe ;
- la répartition des lots si vous réalisez vous-même une partie des travaux.
Une maison bois en kit montée par le propriétaire pose les mêmes difficultés que toute autoconstruction : les assureurs couvrent rarement les parties que vous réalisez vous-même. Notre guide Faire construire sa maison, étape par étape détaille ce cas.
En résumé
- Une maison à ossature bois relève de la décennale comme toute construction.
- La dommages-ouvrage est obligatoire, à souscrire avant l'ouverture du chantier.
- Les assureurs acceptent en général les techniques courantes ; les procédés innovants demandent un accord exprès.
- Vérifiez que l'activité de construction bois figure sur l'attestation du constructeur.
- L'humidité est le premier risque : la qualité des raccords et des protections compte autant que la structure.
Vous faites construire une maison à ossature bois ? Nos courtiers vérifient l'attestation de votre constructeur, analysent la technique employée et vous proposent une dommages-ouvrage adaptée. Demandez un devis dommages-ouvrage.
Questions fréquentes
Une maison à ossature bois est-elle couverte par la décennale ?
Oui. La garantie décennale de l'article 1792 du Code civil s'applique à tout ouvrage, quel que soit le matériau. Le constructeur d'une maison à ossature bois répond pendant dix ans des dommages qui compromettent sa solidité ou la rendent impropre à sa destination. Il doit être assuré pour l'activité de construction bois qu'il réalise.
Faut-il une dommages-ouvrage pour une maison en bois ?
Oui, dans les mêmes conditions qu'une maison en maçonnerie. L'article L242-1 du Code des assurances impose la dommages-ouvrage à toute personne qui fait réaliser des travaux de construction, avant l'ouverture du chantier. Le matériau ne change rien à l'obligation.
Les assureurs acceptent-ils les maisons à ossature bois ?
En général oui, quand la maison relève des techniques courantes, par exemple une ossature réalisée selon les règles du DTU applicable. Ils sont plus réservés pour les procédés innovants sans évaluation technique, les entreprises dont l'attestation ne vise pas la construction bois, ou une part importante d'autoconstruction.
Quels désordres relèvent de la décennale sur une maison bois ?
Ceux qui touchent la solidité ou rendent la maison impropre à sa destination : pourrissement de l'ossature par infiltration, déformation de la structure, attaque d'insectes qui fragilise les bois porteurs, infiltrations par le bardage. Un bardage qui grisaille avec le temps n'en relève pas : c'est un aspect esthétique.
Sources
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L241-1 : assurance décennale obligatoire (Legifrance)
- Code civil, article 1792 : responsabilité décennale des constructeurs (Legifrance)
- Garantie décennale des constructeurs, service-public.gouv.fr
- Assurance construction, ministère de la Transition écologique
Publié le 13 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.