Marchand de biens : quelles assurances pour une rénovation ?
Un marchand de biens qui fait réaliser des travaux de construction avant de revendre est réputé constructeur. Il doit alors souscrire une dommages-ouvrage et une assurance constructeur non réalisateur. Où passe la frontière, et comment s'organiser.
L'essentiel
Un marchand de biens qui fait réaliser des travaux de construction avant de revendre est réputé constructeur envers ses acquéreurs (article 1792-1 du Code civil). Il doit alors souscrire, avant l'ouverture du chantier, une dommages-ouvrage (article L242-1 du Code des assurances) et une assurance constructeur non réalisateur (article L241-2). Pour des travaux de simple rafraîchissement, ces obligations ne jouent en principe pas. Une responsabilité civile professionnelle et une assurance de l'immeuble pendant le portage complètent le dispositif.
Tout dépend de l'ampleur des travaux. Un marchand de biens qui fait réaliser des travaux de construction avant de revendre est réputé constructeur envers ses acquéreurs. Il doit alors souscrire, avant le chantier, une dommages-ouvrage et une assurance constructeur non réalisateur (CNR). Pour un simple rafraîchissement, ces obligations ne jouent en principe pas. Dans tous les cas, prévoyez une assurance de l'immeuble pendant le portage et une responsabilité civile professionnelle.
Un marchand de biens qui rénove est-il constructeur ?
Le marchand de biens achète pour revendre. Tant qu'il revend en l'état, il n'a rien d'un constructeur. Tout change quand il fait réaliser des travaux.
L'article 1792-1 du Code civil répute constructeur toute personne qui vend, après achèvement, un ouvrage qu'elle a construit ou fait construire. Le marchand de biens qui fait restructurer un immeuble avant de le revendre entre dans cette catégorie. Peu importe qu'il n'ait pas tenu l'outil : il a fait construire.
Il répond alors, pendant dix ans après la réception des travaux, des dommages de nature décennale envers les acquéreurs. Un acheteur qui subit une infiltration par la toiture refaite, ou un affaissement de plancher repris, peut agir contre lui sans prouver sa faute.
Où passe la frontière ?
Tous les travaux ne font pas du vendeur un constructeur. La décennale vise les ouvrages et les travaux d'une importance comparable à une construction. Les tribunaux apprécient au cas par cas, selon la nature et l'ampleur des travaux. Le tableau ci-dessous donne des repères, pas des certitudes.
| Travaux réalisés avant la revente | Qualification probable | Assurances à prévoir |
|---|---|---|
| Peinture, papiers peints, revêtements de sol souples | Travaux d'entretien ou de décoration, en principe hors décennale | Assurance de l'immeuble, RC pro |
| Remplacement de quelques équipements (robinetterie, radiateurs) | En principe hors décennale | Assurance de l'immeuble, RC pro |
| Redistribution des pièces sans toucher à la structure | À examiner selon l'ampleur | Avis d'un courtier avant le chantier |
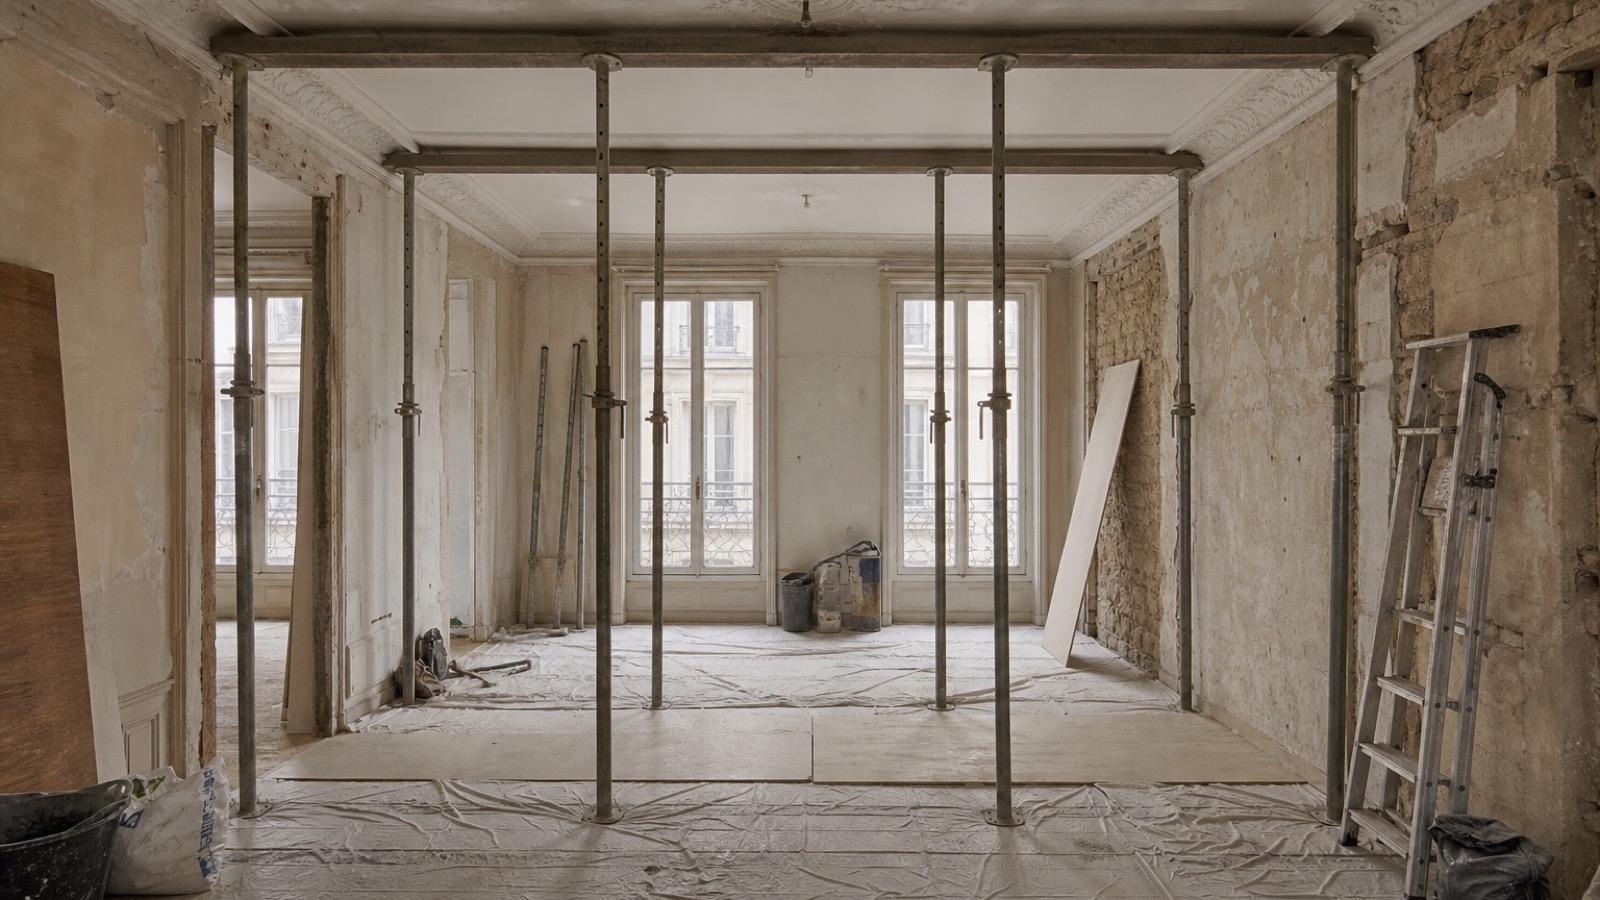
| Ouverture d'un mur porteur, reprise de plancher | Travaux de construction | Dommages-ouvrage et CNR |
| Réfection de toiture, de charpente, d'étanchéité | Travaux de construction | Dommages-ouvrage et CNR |
| Extension, surélévation, aménagement de combles avec renfort | Travaux de construction | Dommages-ouvrage et CNR |
| Rénovation lourde : création de lots, réseaux refaits, isolation par l'extérieur | Travaux de construction | Dommages-ouvrage et CNR |
Notre article sur les travaux qui nécessitent une dommages-ouvrage détaille cette distinction.
La dommages-ouvrage du marchand de biens
L'article L242-1 du Code des assurances impose la dommages-ouvrage à toute personne qui fait réaliser des travaux de construction en qualité de propriétaire, de vendeur ou de mandataire du propriétaire. Le marchand de biens est visé deux fois : il est propriétaire pendant les travaux, et il les fait réaliser en vue de la vente.
Elle doit être souscrite avant l'ouverture du chantier. Elle suit ensuite le bien : chaque acquéreur, puis chaque propriétaire suivant, en bénéficie jusqu'au terme des dix ans.
Pour le marchand de biens, la dommages-ouvrage a un double intérêt :
- elle protège les acquéreurs, qui sont indemnisés vite en cas de dommage grave ;
- elle le protège lui-même, car les acquéreurs se tournent d'abord vers l'assureur plutôt que vers lui.
L'assurance constructeur non réalisateur
L'article L241-2 du Code des assurances oblige celui qui fait réaliser des travaux de construction en vue de la vente à être couvert par une assurance de responsabilité décennale. C'est l'assurance constructeur non réalisateur.
Elle couvre la responsabilité personnelle du marchand de biens envers ses acquéreurs. Elle intervient notamment quand la dommages-ouvrage se retourne contre lui, ou quand un acquéreur l'attaque directement.
Les deux contrats sont souvent proposés ensemble par le même assureur. Ils ne font pas double emploi : la dommages-ouvrage assure l'ouvrage, la CNR assure la responsabilité du vendeur. L'assureur se retourne ensuite contre les entreprises responsables, qui doivent avoir leur propre décennale.
Les autres assurances du marchand de biens
| Assurance | Obligatoire ? | Pourquoi la souscrire |
|---|---|---|
| Assurance de l'immeuble pendant le portage (multirisque ou propriétaire non occupant) | Non, sauf exigence du règlement de copropriété ou de la banque | Incendie, dégât des eaux, responsabilité du propriétaire entre l'achat et la revente |
| Responsabilité civile professionnelle | Non | Les erreurs de l'activité de marchand de biens hors décennale |
| Tous risques chantier | Non | Les dommages à l'ouvrage pendant les travaux : effondrement partiel, incendie |
| Responsabilité civile du maître d'ouvrage | Non | Les dommages causés aux voisins par le chantier, fréquents en copropriété |
En copropriété, l'assurance du lot pendant les travaux compte particulièrement. Un dégât des eaux provoqué par le chantier chez le voisin du dessous arrive vite. Notre page sur l'assurance des immeubles présente les solutions pour les propriétaires bailleurs et investisseurs.
Vendre avant la fin des travaux : la vente d'immeuble à rénover
Certains marchands de biens vendent les lots avant que les travaux ne soient terminés, en encaissant des sommes avant la livraison. Ce montage est encadré par les articles L262-1 et suivants du Code de la construction et de l'habitation : c'est la vente d'immeuble à rénover.
Le contrat obéit à des règles précises : description des travaux, délai de réalisation, garanties offertes à l'acquéreur. Quand les travaux sont si importants qu'ils équivalent à une reconstruction, le régime de la vente en l'état futur d'achèvement peut s'appliquer à la place. Faites valider le montage par votre notaire avant de commercialiser.
L'acte de vente : là où tout se vérifie
L'article L243-2 du Code des assurances impose une règle simple. Quand un bien est vendu dans les dix ans de la réception des travaux, l'acte doit mentionner l'existence ou l'absence des assurances obligatoires.
En pratique, le notaire de l'acquéreur demandera les attestations de dommages-ouvrage et de CNR, et souvent celles des entreprises. Un acquéreur, ou sa banque, peut hésiter devant un acte qui mentionne l'absence d'assurance. Notre article sur la revente d'un bien de moins de dix ans explique les conséquences.
Exemple : un marchand de biens achète une maison de ville de 1930. Il fait reprendre la charpente, refaire la couverture, ouvrir un mur porteur et créer une salle d'eau. Avant le chantier, il souscrit la dommages-ouvrage et la CNR, et rassemble les attestations des quatre entreprises. À la revente, le notaire annexe les attestations à l'acte : l'acquéreur signe sans réserve sur ce point.
Pour les opérations plus importantes, notre guide sur les assurances du promoteur immobilier détaille les étapes d'une opération complète.
Votre prochaine opération
Vous préparez une opération de rénovation avant revente ? Nos courtiers qualifient vos travaux et présentent votre dossier à nos compagnies partenaires pour la dommages-ouvrage et l'assurance constructeur non réalisateur. Demandez un devis dommages-ouvrage.
Questions fréquentes
Quelle assurance pour un marchand de biens ?
Tout dépend des travaux. S'il fait réaliser des travaux de construction avant de revendre, il doit souscrire une dommages-ouvrage et une assurance constructeur non réalisateur. Dans tous les cas, il a intérêt à assurer l'immeuble pendant le portage et à souscrire une responsabilité civile professionnelle.
Un marchand de biens doit-il souscrire une dommages-ouvrage ?
Oui, s'il fait réaliser des travaux de construction au sens de l'article 1792 du Code civil : reprise de structure, extension, toiture, rénovation lourde. L'article L242-1 du Code des assurances vise expressément le vendeur. Pour des travaux de peinture ou de revêtements, la dommages-ouvrage n'est en principe pas exigée.
Un marchand de biens qui rénove est-il constructeur ?
Il le devient s'il vend, après achèvement, un ouvrage qu'il a fait construire ou rénover dans des proportions assimilables à une construction (article 1792-1 du Code civil). Il répond alors pendant dix ans des dommages de nature décennale envers les acquéreurs, comme une entreprise.
Que risque un marchand de biens sans dommages-ouvrage ?
Des sanctions pénales : six mois d'emprisonnement et 75 000 € d'amende au plus (article L243-3 du Code des assurances), car il ne construit pas pour se loger. Il risque aussi une vente plus difficile, l'acte devant mentionner l'absence d'assurance, et une action directe des acquéreurs en cas de sinistre.
Sources
- Code civil, article 1792-1 : qui est réputé constructeur (Legifrance)
- Code des assurances, article L241-2 : travaux réalisés pour le compte d'autrui ou en vue de la vente (Legifrance)
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L243-2 : mention des assurances dans l'acte de vente (Legifrance)
- Code des assurances, article L243-3 : sanctions pénales (Legifrance)
- Code de la construction et de l'habitation, article L262-1 : vente d'immeuble à rénover (Legifrance)
Publié le 8 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.