
Assurance construction : le guide complet des garanties
L'assurance construction réunit deux assurances obligatoires, trois garanties légales et plusieurs contrats facultatifs. Qui doit souscrire quoi, à quel moment du projet, et ce que chaque garantie couvre vraiment.
L'essentiel
L'assurance construction repose sur la loi Spinetta de 1978. Deux assurances sont obligatoires : la décennale, pour chaque constructeur, et la dommages-ouvrage, pour le maître d'ouvrage, particulier compris. S'y ajoutent les garanties légales de parfait achèvement et de bon fonctionnement, dues par les entreprises. Pendant le chantier, la tous risques chantier et la responsabilité civile restent facultatives mais utiles. Tout se souscrit avant l'ouverture du chantier.
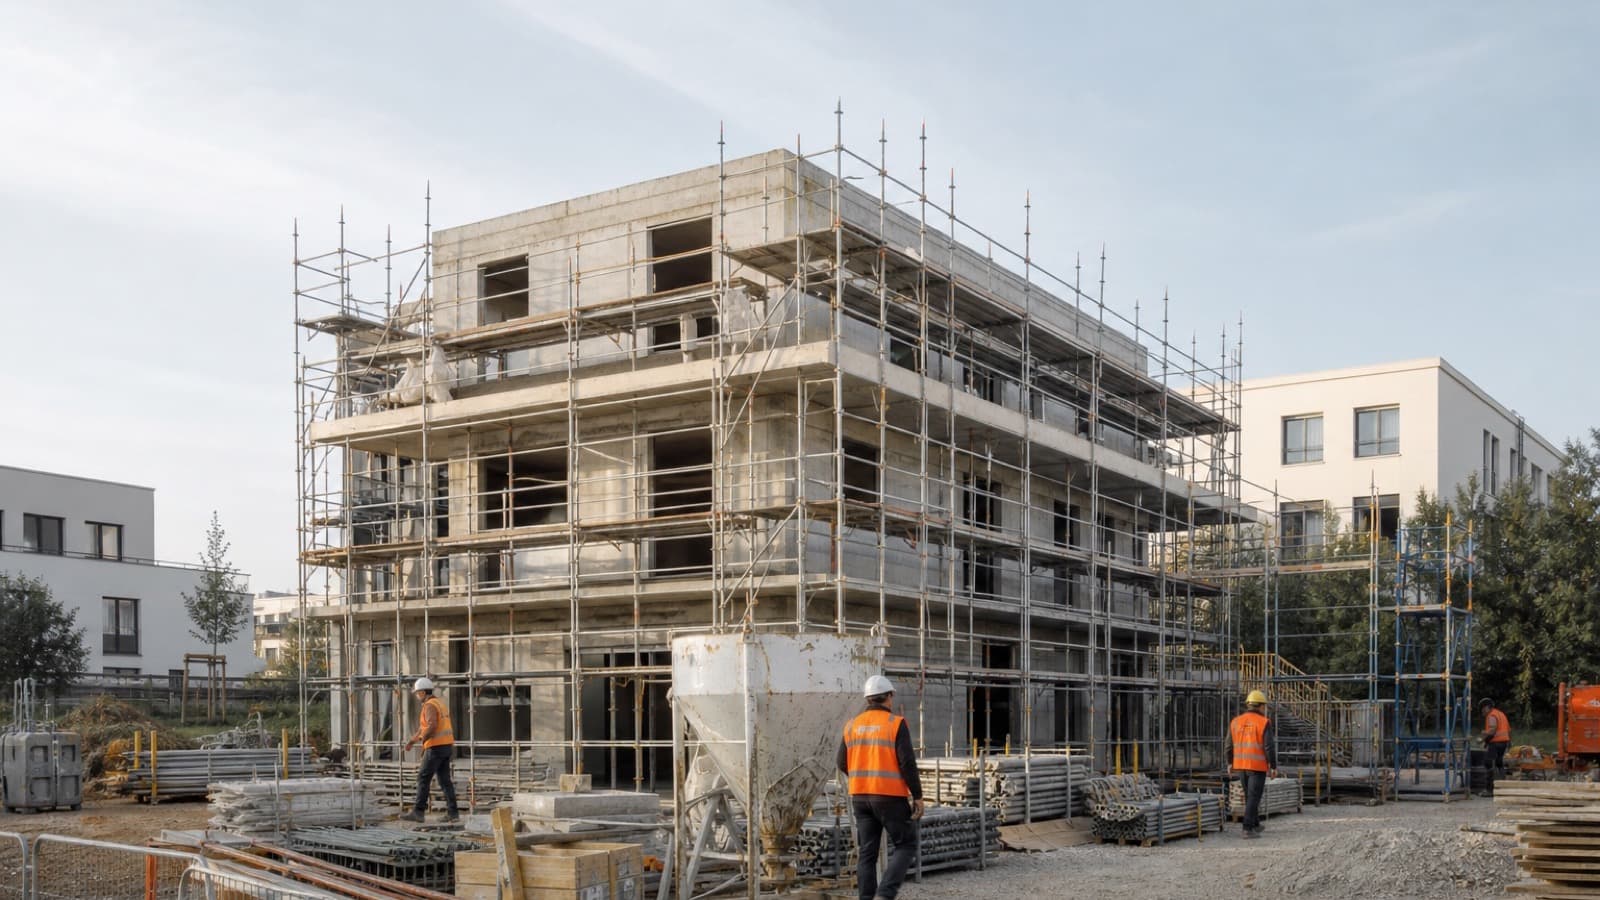
L'assurance construction désigne l'ensemble des contrats qui protègent un ouvrage, de l'ouverture du chantier jusqu'à dix ans après la réception. Deux sont obligatoires : la décennale, que doit souscrire chaque constructeur, et la dommages-ouvrage, que doit souscrire le maître d'ouvrage, même particulier. Autour d'elles gravitent des garanties légales dues par les entreprises et des contrats facultatifs pour la période des travaux. Ce guide les passe en revue, dans l'ordre où vous les rencontrerez.
Qu'est-ce que l'assurance construction ?
Le système français repose sur la loi n° 78-12 du 4 janvier 1978, dite loi Spinetta. Elle s'applique depuis le 1er janvier 1979. Elle a organisé deux choses.
Une responsabilité renforcée des constructeurs. L'article 1792 du Code civil présume responsable tout constructeur des dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Cette présomption dure dix ans après la réception. Le constructeur ne s'en libère qu'en prouvant une cause étrangère.
Une double assurance obligatoire. Le constructeur doit assurer cette responsabilité. Le maître d'ouvrage doit souscrire une assurance de dommages qui répare vite, avant toute recherche de responsabilité.
Le mot « constructeur » est large. L'article 1792-1 du Code civil y range les architectes, entrepreneurs, techniciens et autres professionnels liés au maître d'ouvrage par un contrat de louage d'ouvrage. Il y ajoute celui qui vend un ouvrage achevé qu'il a construit ou fait construire, et le mandataire du propriétaire qui accomplit une mission assimilable à celle d'un locateur d'ouvrage.
Les deux assurances obligatoires
La décennale, pour chaque constructeur
L'article L241-1 du Code des assurances oblige toute personne dont la responsabilité décennale peut être engagée à être couverte par une assurance. Cela vise l'artisan, l'entreprise générale, l'architecte, le bureau d'études ou le contrôleur technique. Le statut ne change rien : micro-entrepreneur ou société, l'obligation est la même.
L'assurance doit être en vigueur à l'ouverture du chantier. C'est elle qui couvre le chantier pendant dix ans, même si le contrat est résilié plus tard. Chaque activité exercée doit être déclarée nommément au contrat. Un sinistre sur une activité non déclarée reste à la charge de l'entreprise.
La dommages-ouvrage, pour le maître d'ouvrage
L'article L242-1 impose une assurance dommages-ouvrage à toute personne qui fait réaliser des travaux de construction, en qualité de propriétaire, de vendeur ou de mandataire du propriétaire. Le particulier qui fait construire sa maison ou agrandir son logement est concerné.
La dommages-ouvrage préfinance la réparation des dommages de nature décennale. L'assureur indemnise d'abord, puis se retourne contre les constructeurs responsables et leurs assureurs. Le texte lui impose des délais : il dispose de soixante jours pour prendre position sur la mise en jeu des garanties, et de quatre-vingt-dix jours à compter de la déclaration du sinistre pour présenter une offre d'indemnité lorsque la garantie est acquise. Notre page dommages-ouvrage détaille son fonctionnement.
Le cas du constructeur non réalisateur
Celui qui fait construire pour vendre, sans réaliser lui-même les travaux, est réputé constructeur. Promoteur, vendeur d'immeuble à construire, particulier qui fait construire puis revend : l'article L241-2 du Code des assurances l'oblige à s'assurer. On parle d'assurance constructeur non réalisateur (CNR). Elle s'ajoute à la décennale des entreprises et à la dommages-ouvrage.
| Assurance | Qui la souscrit | Ce qu'elle couvre | Quand la souscrire | Texte |
|---|---|---|---|---|
| Responsabilité civile décennale | Chaque constructeur : artisan, entreprise, architecte, bureau d'études | Sa responsabilité pour les dommages graves à l'ouvrage pendant dix ans | Avant l'ouverture du chantier | Art. L241-1 du Code des assurances |
| Dommages-ouvrage | Le maître d'ouvrage, particulier compris | Le préfinancement des réparations des dommages de nature décennale | Avant l'ouverture du chantier | Art. L242-1 du Code des assurances |
| Constructeur non réalisateur | Celui qui fait construire pour vendre | Sa responsabilité décennale de vendeur réputé constructeur | Avant l'ouverture du chantier | Art. L241-2 du Code des assurances |
Les garanties légales après la réception
Tout part de la réception des travaux. C'est l'acte par lequel le maître d'ouvrage déclare accepter l'ouvrage, avec ou sans réserves (article 1792-6 du Code civil). Elle fait courir trois garanties dues par les entreprises.
| Garantie | Durée | Ce qu'elle vise | Qui la doit | Texte |
|---|---|---|---|---|
| Parfait achèvement | Un an après la réception | Tous les désordres réservés à la réception ou signalés par écrit ensuite, quelle que soit leur gravité | L'entrepreneur | Art. 1792-6 du Code civil |
| Bon fonctionnement, dite biennale | Au moins deux ans après la réception | Les équipements dissociables qui ne fonctionnent pas : radiateur en applique, ballon d'eau chaude, volet roulant | Le constructeur | Art. 1792-3 du Code civil |
| Décennale | Dix ans après la réception | Les dommages qui compromettent la solidité ou rendent l'ouvrage impropre à sa destination, y compris par un équipement indissociable | Le constructeur, couvert par son assureur | Art. 1792 et 1792-2 du Code civil |
Seule la décennale fait l'objet d'une assurance obligatoire pour le constructeur. La garantie de parfait achèvement et la biennale sont des obligations légales, mais aucun texte n'impose de les assurer. Notre article sur les trois garanties après travaux détaille leur articulation.
Quelle assurance pendant le chantier ?
Entre l'ouverture du chantier et la réception, ni la décennale ni la dommages-ouvrage ne couvrent, en principe, les dommages à l'ouvrage. Trois contrats facultatifs prennent le relais.
La tous risques chantier (TRC). Elle couvre les dommages matériels subis par l'ouvrage en cours de travaux : incendie, tempête, effondrement, vol de matériaux incorporés ou vandalisme, selon les garanties choisies. Elle est souscrite par le maître d'ouvrage ou par l'entreprise principale, souvent pour le compte de tous les intervenants. Voyez notre page tous risques chantier.
La responsabilité civile des entreprises. Elle couvre les dommages qu'une entreprise cause aux tiers dans son activité : dégât des eaux chez le voisin, blessure d'un passant, mobilier du client abîmé. Elle n'est pas imposée par la loi pour la plupart des entreprises du bâtiment, mais les clients la demandent souvent.
La responsabilité civile du maître d'ouvrage. Le propriétaire qui fait construire peut voir sa responsabilité engagée par un voisin, par exemple pour des fissures causées par des terrassements ou des nuisances excessives. Un contrat dédié couvre ce risque pendant la durée du chantier. Vérifiez d'abord ce que prévoit déjà votre assurance habitation.
Quelle assurance pour quel projet ?
| Projet | Dommages-ouvrage | Décennale des entreprises | Contrats utiles en plus |
|---|---|---|---|
| Faire construire sa maison | Obligatoire | Obligatoire pour chaque intervenant | Tous risques chantier, responsabilité civile du maître d'ouvrage |
| Extension, surélévation | Obligatoire | Obligatoire | Tous risques chantier selon l'ampleur |
| Rénovation lourde : structure, toiture, isolation par l'extérieur | Obligatoire en général | Obligatoire | Extension de garantie aux existants, à négocier |
| Rénovation légère : peinture, décoration, équipements amovibles | En principe non | En principe non | Responsabilité civile de l'entreprise |
| Auto-construction | Obligatoire, souvent difficile à obtenir | Pour les lots confiés à des entreprises | Tous risques chantier |
| Travaux en copropriété relevant de la décennale | Obligatoire, souscrite par le syndicat | Obligatoire | Selon les travaux |
| Construire pour vendre | Obligatoire | Obligatoire | Constructeur non réalisateur, obligatoire |
Faire construire une maison
Vous êtes maître d'ouvrage. Vous souscrivez la dommages-ouvrage avant l'ouverture du chantier, et vous vérifiez l'attestation décennale de chaque intervenant. Si vous signez un contrat de construction de maison individuelle, le constructeur porte en plus des garanties propres à ce contrat, comme la garantie de livraison. Demandez la liste des attestations avant de signer.
Rénover
En rénovation, tout dépend des travaux. La règle est simple : la dommages-ouvrage suit la décennale. Une extension, une reprise de structure, une réfection de toiture ou une isolation par l'extérieur relèvent en général de la décennale. Une peinture ou un remplacement d'équipement à l'identique n'en relèvent pas. Notre article sur les travaux qui nécessitent une dommages-ouvrage donne une liste détaillée.
Un point propre à la rénovation : les parties anciennes du bâtiment, dites existants, ne sont pas couvertes par les assurances obligatoires. L'article L243-1-1 du Code des assurances fait une exception pour les existants totalement incorporés dans l'ouvrage neuf, qui en deviennent techniquement indivisibles. Certains contrats proposent une extension facultative pour le reste.
Construire soi-même
L'auto-construction ne dispense pas de la dommages-ouvrage. Elle rend simplement sa souscription plus difficile : un assureur couvre plus volontiers des travaux réalisés par des entreprises elles-mêmes assurées.
Deux règles sont à connaître. D'abord, les sanctions pénales de l'article L243-3 ne s'appliquent pas à la personne physique qui fait construire un logement pour l'occuper elle-même ou le faire occuper par son conjoint, ses ascendants ou ses descendants. Ensuite, si vous revendez dans les dix ans, vous êtes réputé constructeur envers l'acquéreur. Sans assurance, c'est vous qui répondez des dommages, sur votre patrimoine.
Le calendrier de vos assurances
| Moment | Ce que vous faites | Assurances concernées |
|---|---|---|
| Avant de signer les devis | Vous demandez l'attestation décennale de chaque entreprise et vérifiez les activités couvertes | Décennale des entreprises |
| Avant l'ouverture du chantier | Vous souscrivez la dommages-ouvrage, et si besoin une tous risques chantier | Dommages-ouvrage, TRC, RC du maître d'ouvrage |
| Pendant les travaux | Vous déclarez sans attendre tout sinistre sur l'ouvrage ou chez un voisin | TRC, responsabilité civile |
| À la réception | Vous notez toutes les réserves au procès-verbal | Point de départ des garanties légales |
| Première année | Vous signalez par écrit les désordres à l'entreprise | Parfait achèvement |
| Jusqu'à deux ans | Vous signalez les équipements dissociables défaillants | Bon fonctionnement |
| Jusqu'à dix ans | Vous déclarez les dommages graves à l'assureur dommages-ouvrage | Dommages-ouvrage, puis décennale des constructeurs |
| En cas de vente | Vous transmettez le contrat : la dommages-ouvrage suit le bien | Dommages-ouvrage |
Ce que l'assurance construction ne couvre pas
Les assurances obligatoires ont un périmètre précis. Plusieurs situations en sortent :
- les désordres esthétiques ou mineurs, qui ne touchent ni la solidité ni l'usage de l'ouvrage, hors garantie de parfait achèvement ;
- l'usure normale, le défaut d'entretien ou un usage anormal ;
- les activités non déclarées par l'entreprise à son assureur décennal ;
- la performance énergétique promise, sauf surconsommation telle que l'ouvrage ne peut être utilisé qu'à un coût exorbitant (article L123-2 du Code de la construction et de l'habitation) ;
- les existants en rénovation, sauf ceux incorporés à l'ouvrage neuf ou extension facultative ;
- les dommages pendant le chantier, qui relèvent de la tous risques chantier si elle a été souscrite.
En cas de sinistre
Après la réception, déclarez un dommage grave à votre assureur dommages-ouvrage par écrit. Décrivez les désordres, leur date d'apparition et joignez des photos. L'assureur doit respecter les délais de l'article L242-1. Notre guide de déclaration de sinistre détaille chaque étape.
Pendant la première année, adressez-vous d'abord à l'entreprise, par écrit, au titre du parfait achèvement. Conservez tous les échanges : ils serviront si la dommages-ouvrage doit intervenir ensuite.
En résumé
- L'assurance construction repose sur la loi Spinetta : décennale obligatoire pour les constructeurs, dommages-ouvrage obligatoire pour le maître d'ouvrage.
- Après la réception, trois garanties légales s'enchaînent : un an, deux ans, dix ans.
- Pendant le chantier, la tous risques chantier et la responsabilité civile sont facultatives mais utiles.
- La rénovation, l'auto-construction et la construction pour vendre ont chacune leurs règles.
- Tout ce qui est obligatoire se souscrit avant l'ouverture du chantier.
Vous préparez une construction, une extension ou une rénovation lourde ? Découvrez nos solutions d'assurance construction : nous vérifions avec vous les attestations de chaque entreprise et le périmètre exact de votre projet.
Questions fréquentes
Qu'est-ce que l'assurance construction ?
C'est l'ensemble des assurances et garanties qui protègent un ouvrage et ceux qui le font construire. Le socle est fixé par la loi n° 78-12 du 4 janvier 1978, dite loi Spinetta : une assurance de responsabilité décennale obligatoire pour les constructeurs (article L241-1 du Code des assurances) et une assurance dommages-ouvrage obligatoire pour le maître d'ouvrage (article L242-1).
Quelle assurance pour faire construire une maison ?
Vous devez souscrire une dommages-ouvrage avant l'ouverture du chantier. Chaque entreprise, et le constructeur si vous signez un contrat de construction de maison individuelle, doit être assurée en décennale. Vous pouvez y ajouter une tous risques chantier et une responsabilité civile de maître d'ouvrage pour la période des travaux.
Quelle assurance pendant le chantier ?
La décennale et la dommages-ouvrage jouent surtout après la réception. Pendant les travaux, l'ouvrage est protégé par une tous risques chantier si elle a été souscrite, et les dommages causés aux tiers relèvent de la responsabilité civile des entreprises ou de celle du maître d'ouvrage. Ces contrats ne sont pas obligatoires.
Quelle assurance en auto-construction ?
L'obligation de dommages-ouvrage s'applique aussi à celui qui construit lui-même. Elle est souvent difficile à obtenir sans entreprise assurée. Si vous revendez dans les dix ans, vous êtes réputé constructeur et responsable pendant dix ans envers l'acquéreur. Les sanctions pénales de l'article L243-3 ne visent pas la personne physique qui construit un logement pour l'occuper elle-même ou le faire occuper par sa famille proche.
Quelle assurance pour des travaux de rénovation ?
Tout dépend des travaux. S'ils relèvent de la décennale, comme une extension, une reprise de structure, une toiture ou une isolation par l'extérieur, la dommages-ouvrage est obligatoire et les entreprises doivent être assurées en décennale. Pour des travaux d'entretien ou de décoration, ni l'une ni l'autre n'est en principe requise.
L'assurance construction est-elle obligatoire ?
Oui pour deux contrats : la décennale des constructeurs et la dommages-ouvrage du maître d'ouvrage, dès que les travaux relèvent de la responsabilité décennale. Le défaut d'assurance est puni par l'article L243-3 du Code des assurances, sauf pour la personne physique qui construit un logement pour elle-même ou sa famille proche.
Sources
- Loi n° 78-12 du 4 janvier 1978 relative à la responsabilité et à l'assurance dans le domaine de la construction (Legifrance)
- Code des assurances, article L241-1 : assurance décennale obligatoire (Legifrance)
- Code des assurances, article L242-1 : assurance dommages-ouvrage (Legifrance)
- Code des assurances, article L243-3 : sanctions pénales (Legifrance)
- Assurance dommages-ouvrage (DO), service-public.gouv.fr
- Garanties après la réception des travaux, service-public.gouv.fr
Publié le 1 novembre 2026 par ICEA Assurances, courtier en assurance construction depuis 2008.


